

Изменения в законодательстве привели к тому, что практически любая заграничная компания может быть признана КИК по отношению к российскому владельцу, даже если контроль осуществляется только косвенный. В случае признания такой иностранной компании налоговым резидентом РФ, налоги за нее также придется выплачивать в России.
«Деофшоризационные» поправки в Налоговый кодекс РФ, которые до сих пор продолжают разрабатываться и уточняться, расширение международного информационного обмена, а также существенные изменения в соглашения об избежании двойного налогообложения налагают ряд дополнительных обязанностей на определенных налогоплательщиков.
Отчетность по контролируемым иностранным компаниям
Уведомление об участии в иностранных организациях
- Уведомления об участии в иностранных организациях (об учреждении иностранных структур) подается в случае, если доля такого участия превышает 10 процентов:
- Предоставляется не позднее трех месяцев с даты возникновения (изменения доли) участия в иностранной организации или прекращения участия в связи с ликвидацией /продажей всех акций компании;
- За непредставление или представление недостоверных сведений налагается штраф в размере 50 000 рублей в отношении каждой иностранной организации (ст. 129.6 НК РФ).
Уведомление о КИК
-
- Уведомления о контролируемых иностранных компаниях (КИК), в отношении которых они являются контролирующими лицами, подается:
- До 20 марта года, следующего за налоговым периодом, в котором контролирующим лицом признается доход в виде прибыли контролируемой иностранной компании. В 2021 году срок подачи уведомления - до 22 марта 2021 года включительно;
- За непредставление или представление недостоверных сведений налагается штраф в размере 500 000 рублей в отношении каждой контролируемой иностранной компании (Федеральный закон №368-ФЗ от 9 ноября 2020 года).
В случае непредставления уведомления об участии и/или уведомления о КИК срок давности привлечения к ответственности действует 3 года с даты наступления просрочки подачи уведомления.
Налог на прибыль КИК
Если Ваша организация является контролирующим лицом КИК, необходимо подать налоговую декларацию по налогу на прибыль с включением нераспределенной прибыли такой КИК, если ее величина составляет более 10 млн. рублей. Неуплата или неполная уплата контролирующим лицом сумм налога влечет взыскание в размере 40 процентов от суммы неуплаченного налога.
В качестве подтверждения величины прибыли может быть использована финансовая отчетность КИК, подтвержденная аудиторским заключением, выданным по итогам проверки в соответствии с МСФО.
Услуги Группы «ДЕЛОВОЙ ПРОФИЛЬ» в области контролируемых иностранных компаний
Специалисты Группы в области КИК готовы оказать комплексную поддержку Вашему бизнесу, в частности:
- провести анализ структуры бизнеса с целью выявления компаний, которые могут быть КИК;
- оценить экономическую эффективность текущей структуры и потенциальных возможностей реструктуризации;
- проанализировать требования в отношении документации и организовать процесс сбора информации и подготовки уведомления о КИК, отчетности КИК и прочих необходимых документов;
- предложить и внедрить эффективные решения по оптимизации структуры бизнеса;
- рассчитать налоговую базу и сформировать налоговые декларации по КИК;
- провести аудит финансовой отчетности КИК для целей определения необходимости включения ее прибыли в налогооблагаемую базу по НДФЛ;
- оказать иные консультационные услуги по вопросам, связанным с владением иностранными компаниями.
Часто задаваемые вопросы
Что такое аудит КИК и когда он требуется?
Аудит контролируемых иностранных компаний (КИК) - это независимая проверка финансовой отчётности зарубежной организации, результаты которой контролирующие лица (граждане или компании РФ) должны подавать в налоговую инспекцию (ФНС) вместе с уведомление о КИК. Согласно пункту 5 статьи 25.15 НК РФ, аудиторское заключение необходимо, в соответствии с личным законом или учредительными (корпоративными) документами этой контролируемой иностранной компании установлено обязательное проведение аудита такой финансовой отчетности или аудит осуществляется иностранной организацией добровольно.
Каковы требования и особенности проведения аудита КИК?
Аудит КИК проводится по международным стандартам аудита (МСА) или по стандартам юрисдикции регистрации компании. Аудиторское заключение должно содержать положительное мнение - безоговорочное либо с оговоркой; отрицательное мнение или отказ от выражения мнения не принимаются ФНС. Финансовая отчётность и заключение переводятся на русский язык. Бухгалтерская прибыль КИК может отличаться от налоговой базы в РФ, поэтому для расчёта налога применяются корректировки по статье 309.1 НК РФ.
Какие услуги включает комплексное сопровождение КИК?
Комплексное сопровождение включает составление или трансформацию финансовой отчётности КИК по МСФО или стандартам юрисдикции регистрации, проведение аудита с выдачей аудиторского заключения, перевод документов на русский язык, подготовку расчёта прибыли КИК по правилам главы 25.15 и 309.1 НК РФ и сопровождение подачи уведомления о КИК в налоговый орган.
В какие сроки необходимо подать уведомление о КИК и аудиторское заключение?
Уведомление о КИК подаётся налогоплательщиками-физическими лицами в ФНС ежегодно не позднее 30 апреля года, следующего за налоговым периодом, в котором контролирующее лицо признаёт прибыль КИК. Налогоплательщиками-организациями такое уведомление подается в срок не позднее 20 марта года, следующего за налоговым периодом, в котором признается прибыль КИК контролирующим лицом, отчётность и аудиторское заключение (если требуется) прилагаются к уведомлению. Если приложить заключение одновременно невозможно, его необходимо направить в ФНС не позднее одного месяца с даты, указанной в уведомлении.
Какие штрафы предусмотрены за нарушение правил уведомления о КИК?
За непредставление уведомления о КИК установлен штраф 500 000 рублей за каждую контролируемую иностранную компанию (статья 129.6 НК РФ). За непредставление финансовой отчётности КИК - штраф 500 000 рублей. За неуплату или неполную уплату налога с прибыли КИК - штраф в размере 20% от суммы неуплаченного налога, но не менее 100 000 рублей. Своевременная подготовка документации и аудит позволяют исключить эти риски.



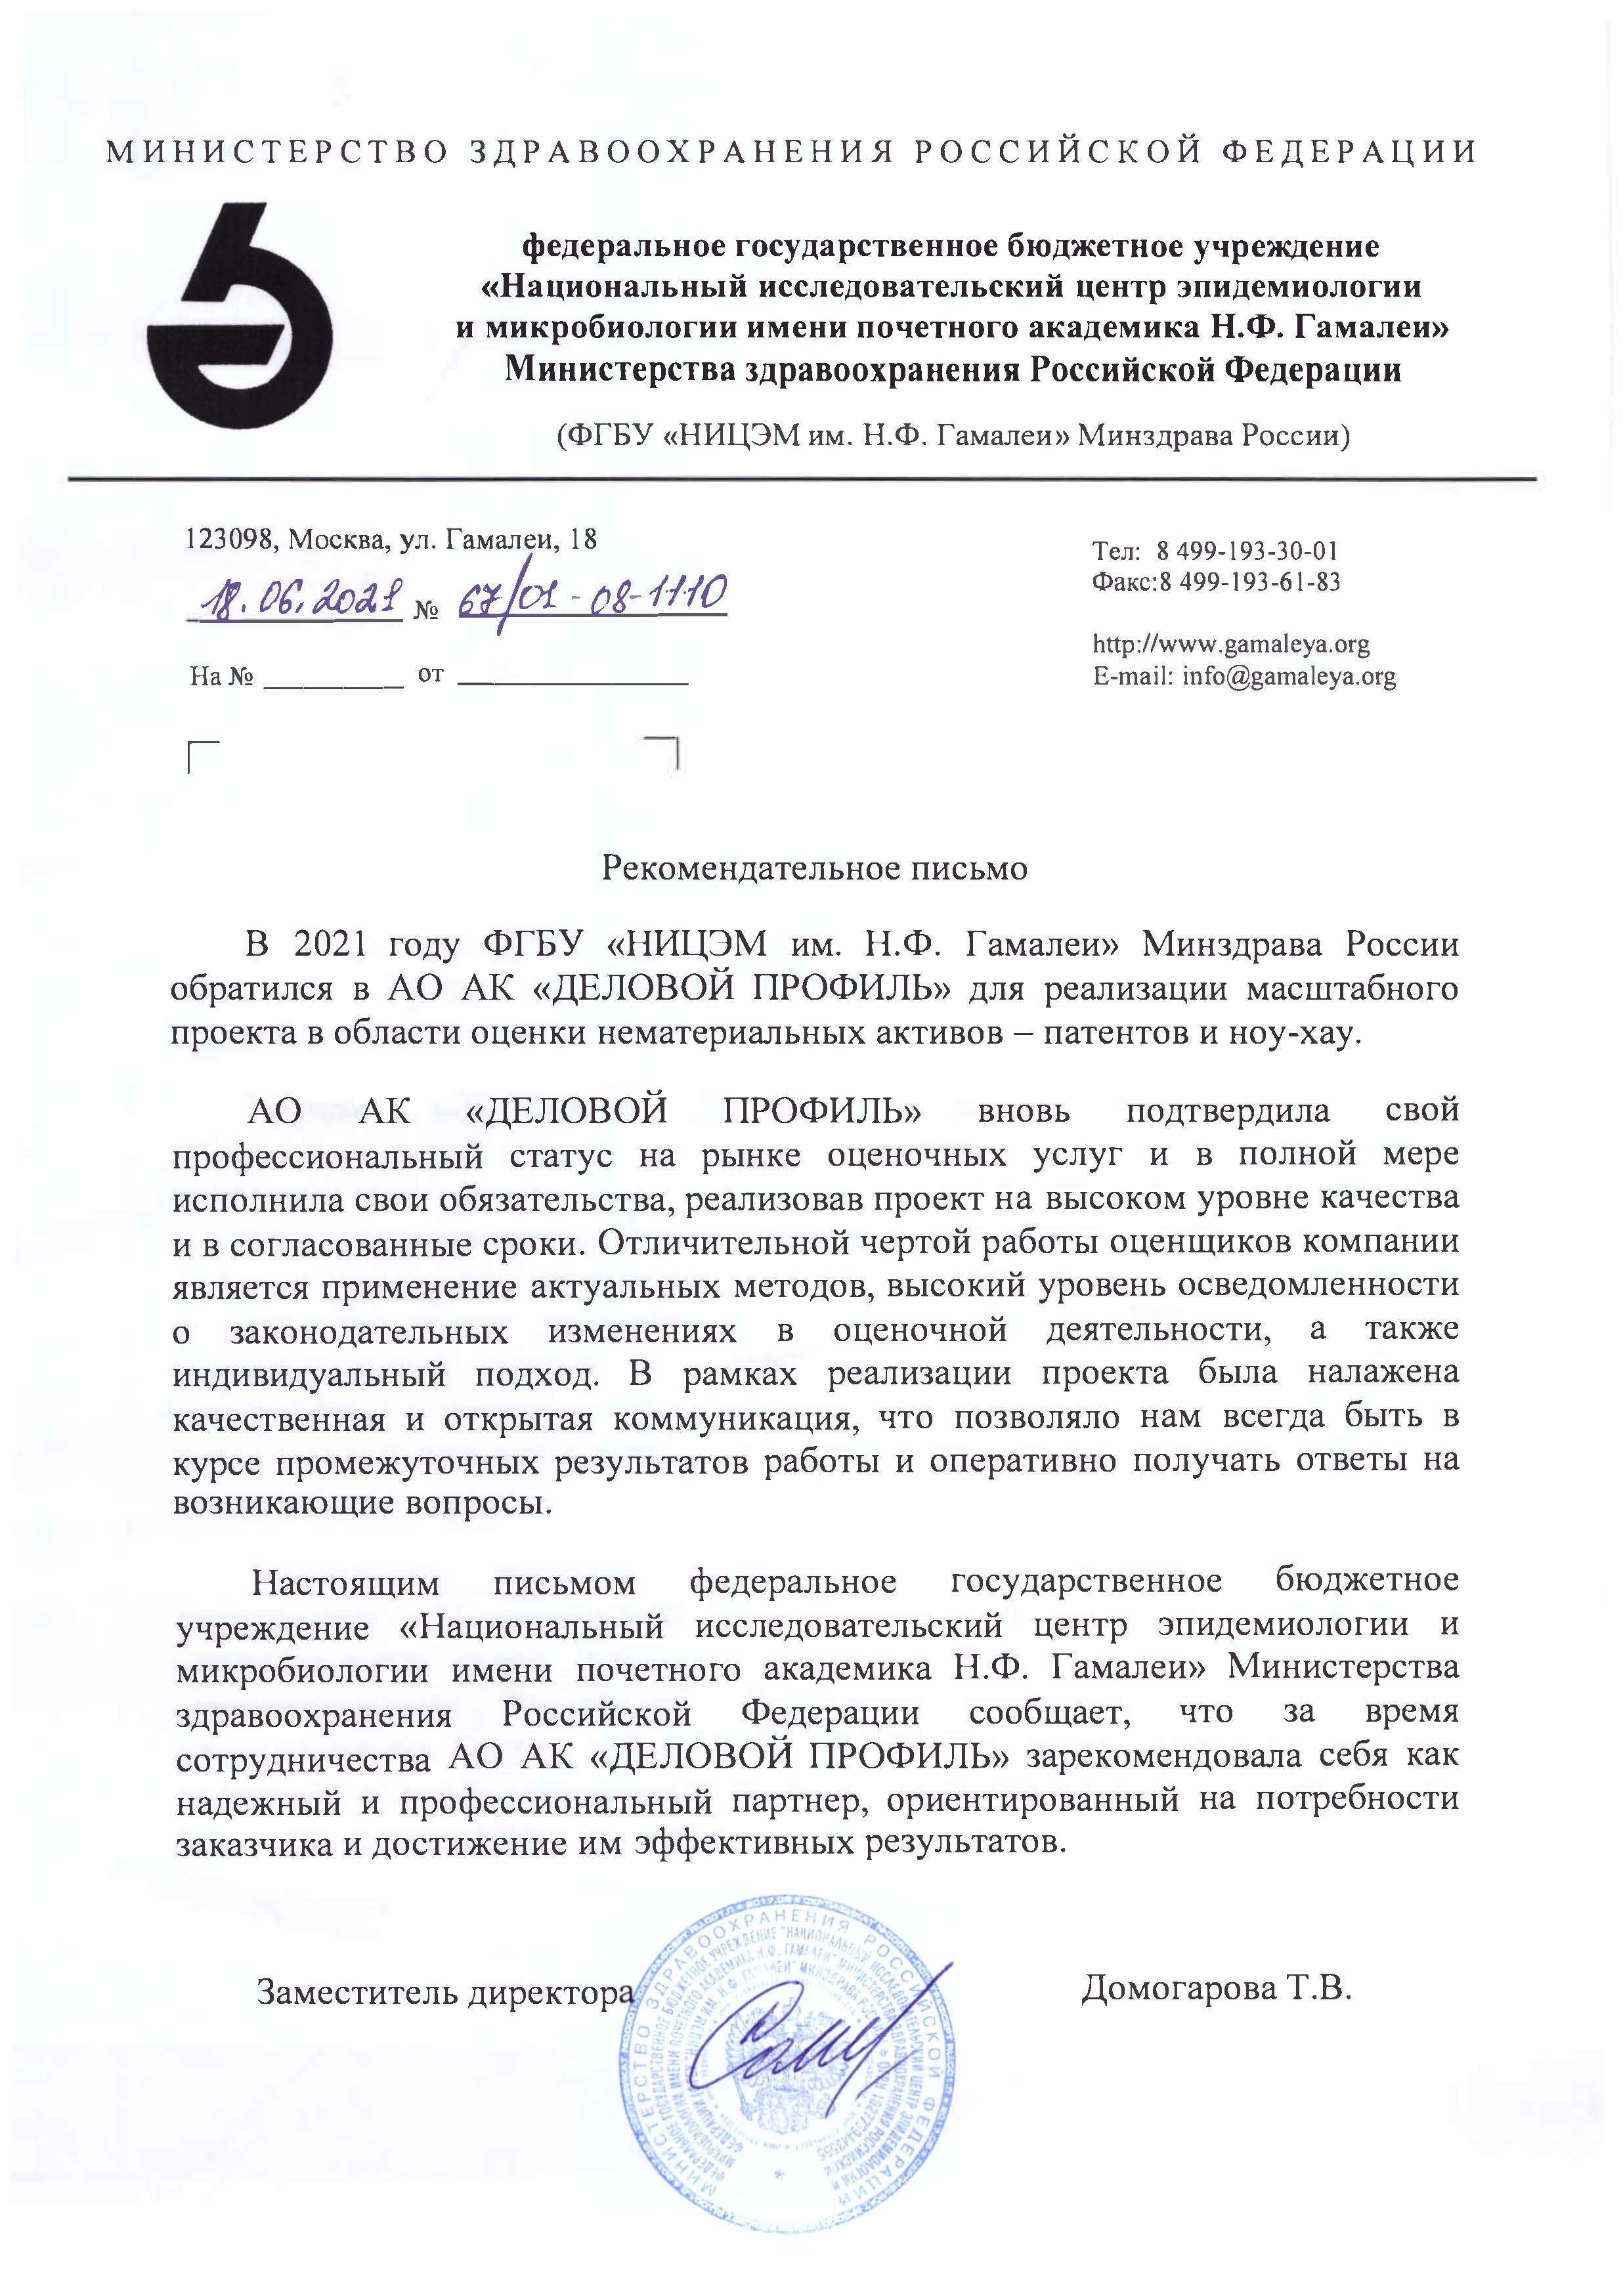
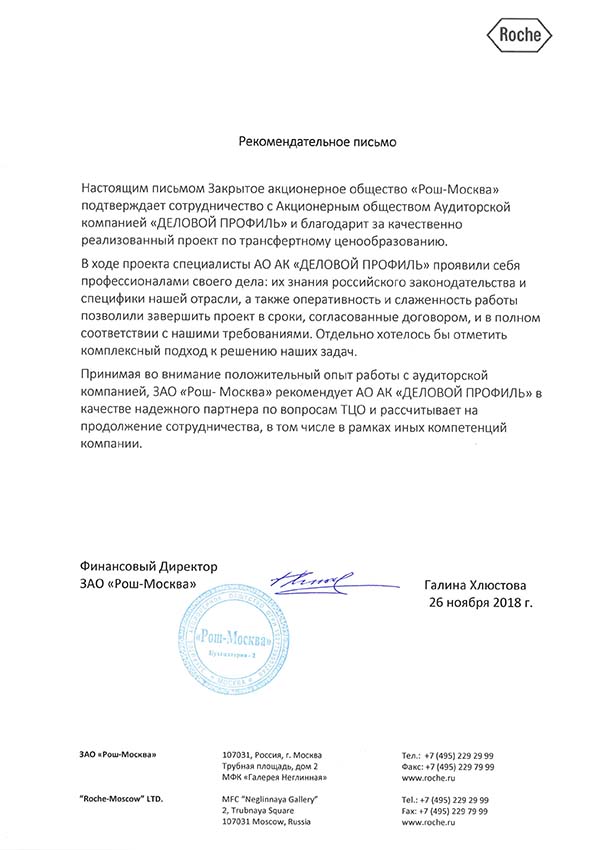
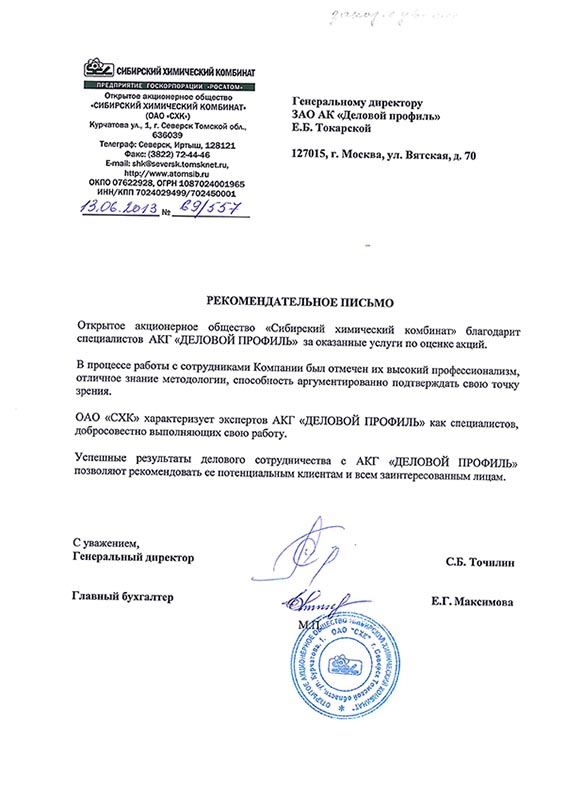
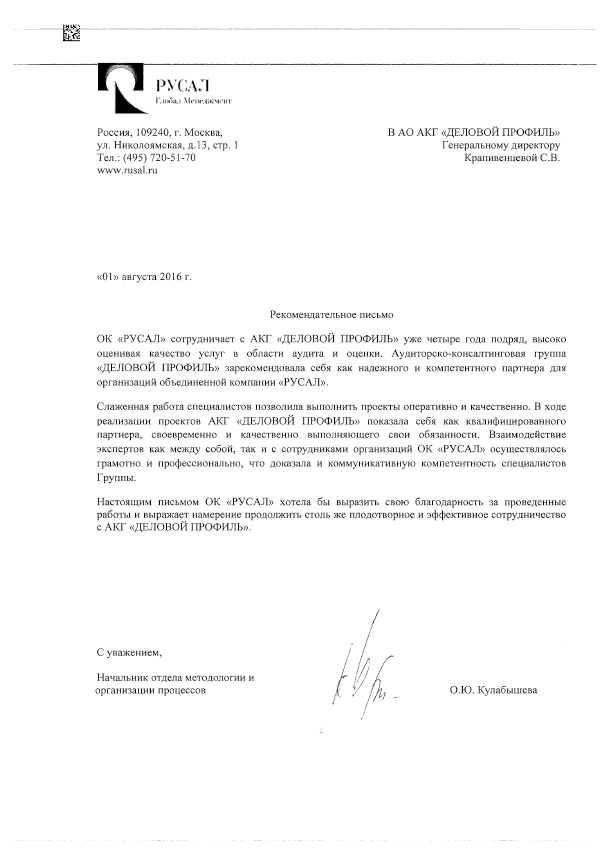
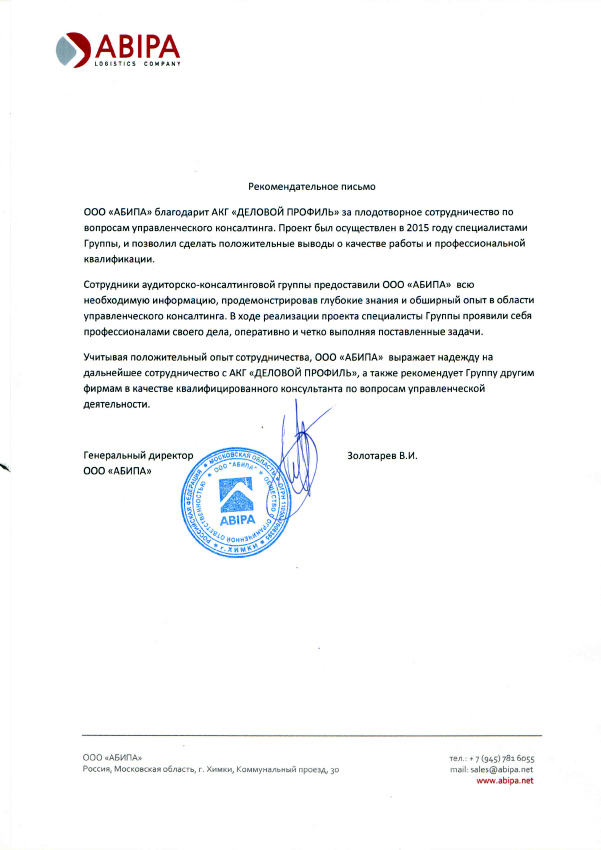
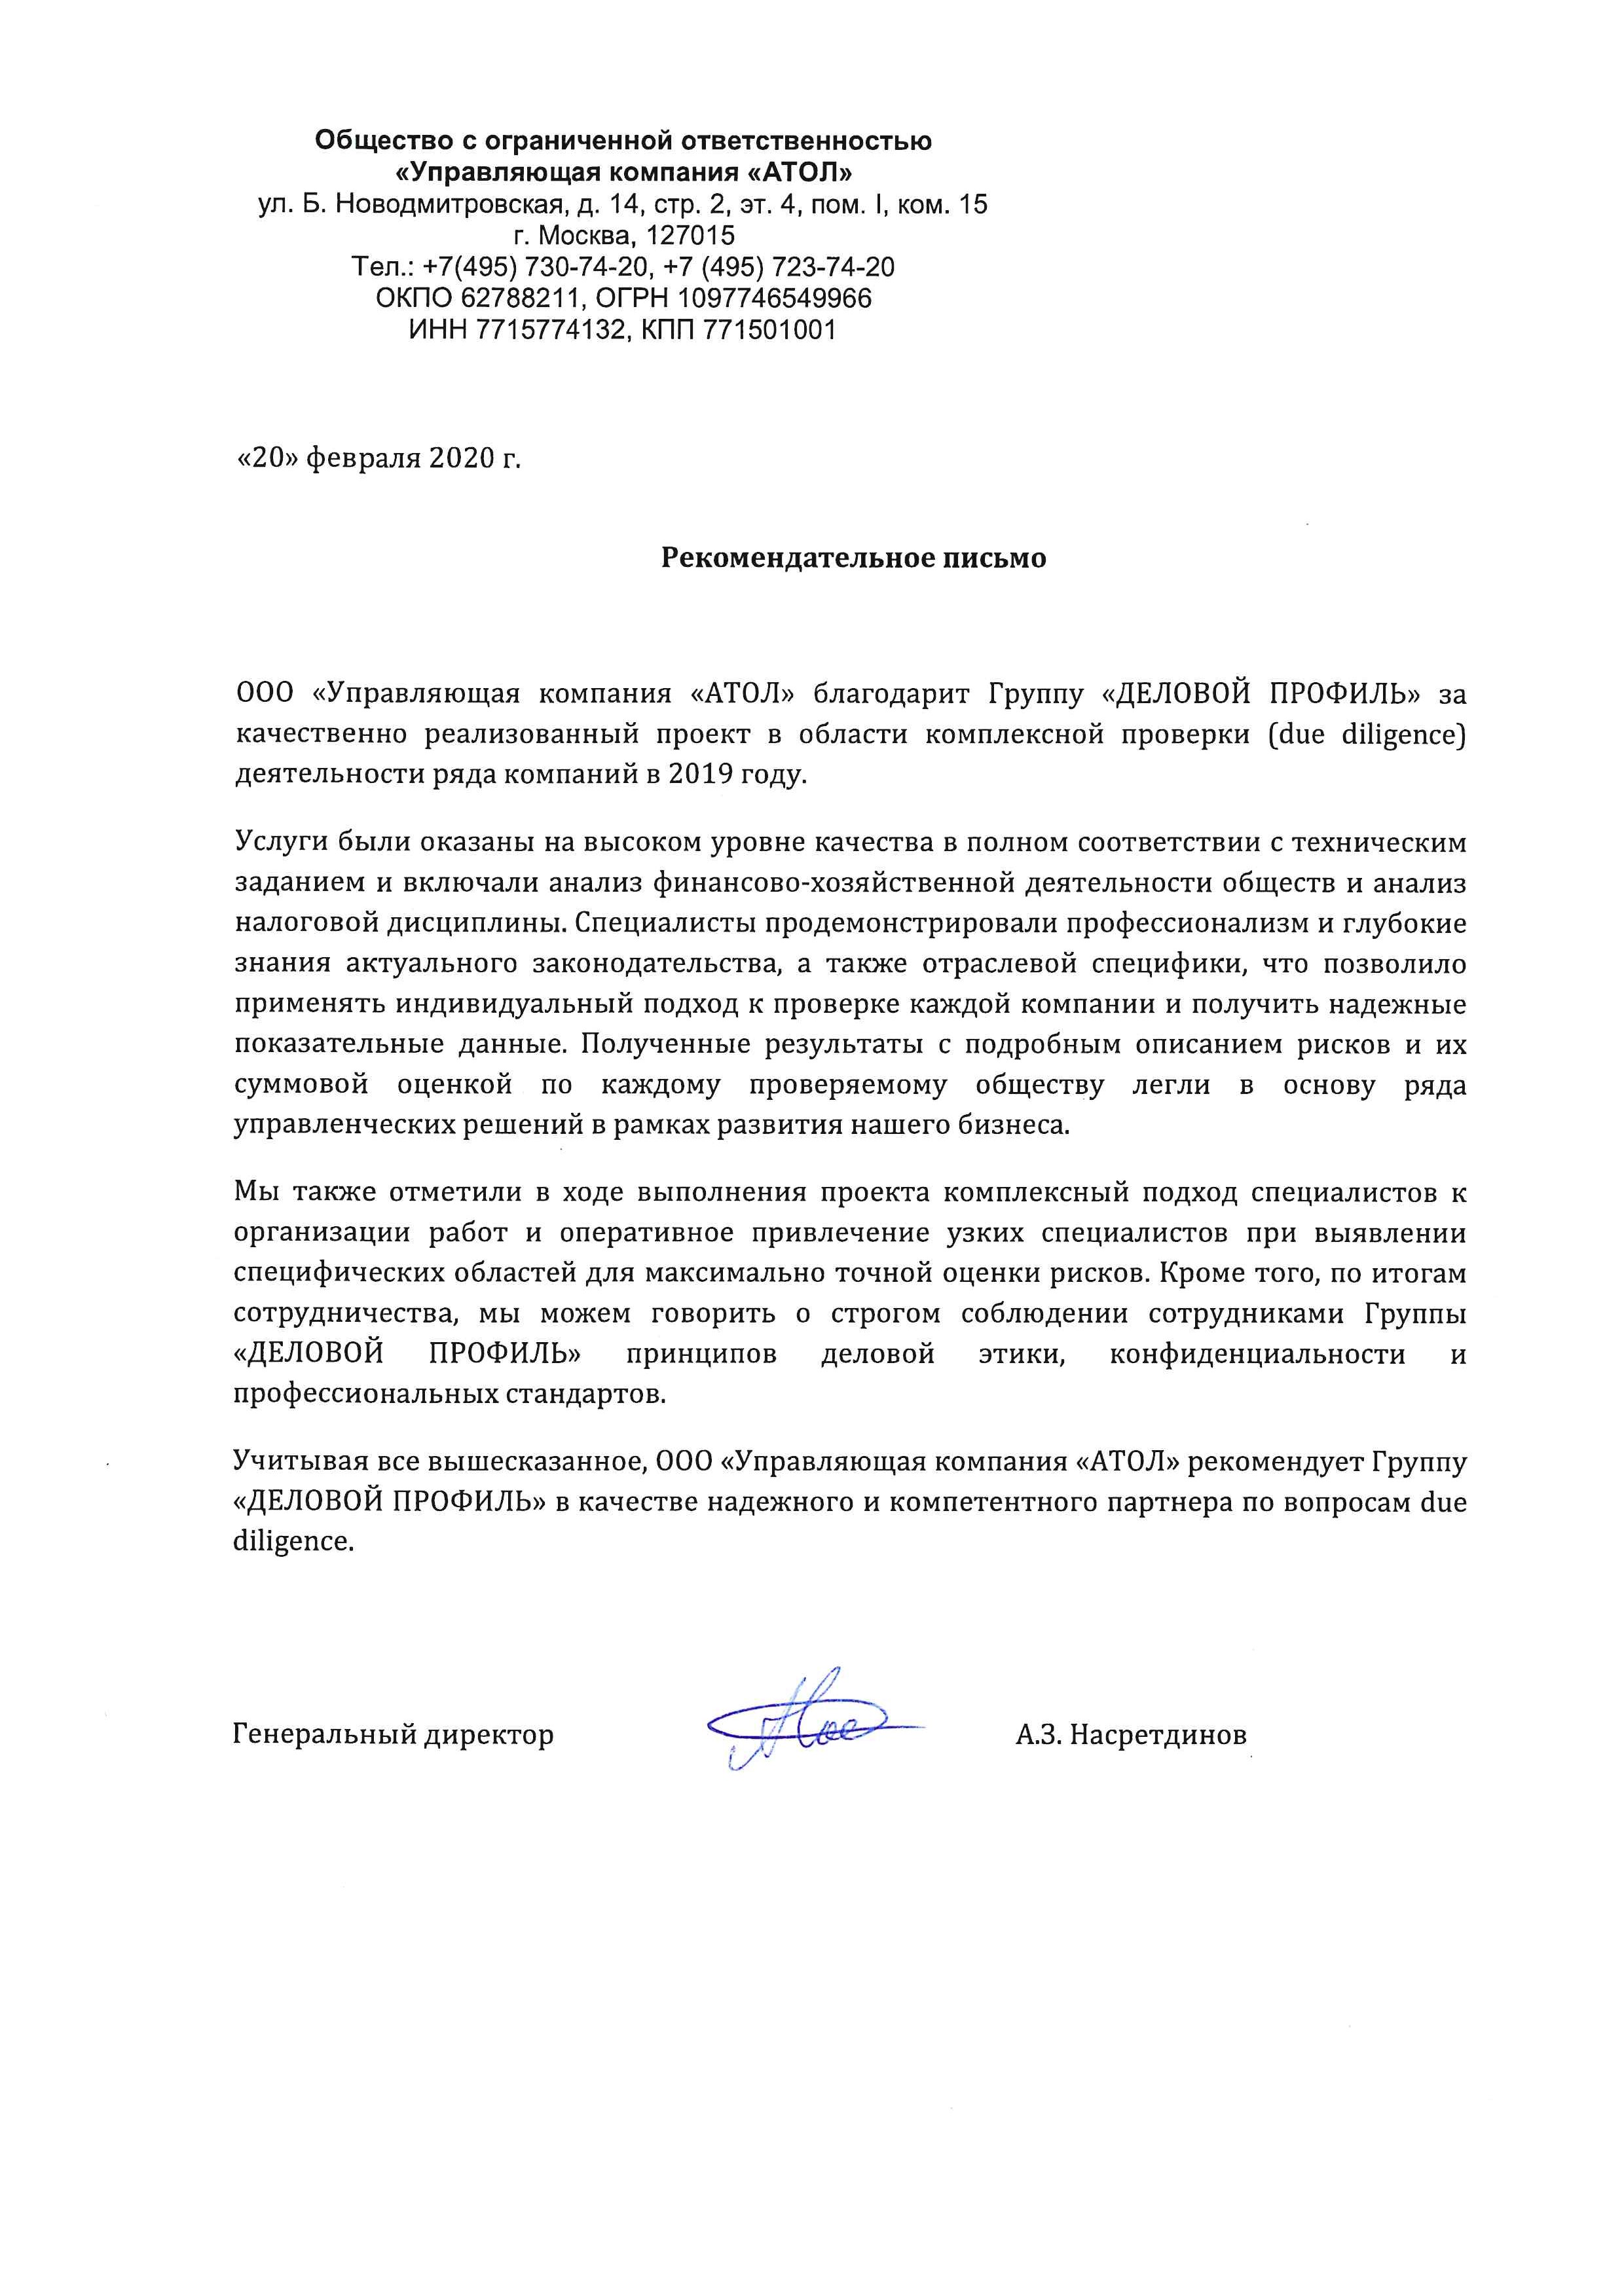
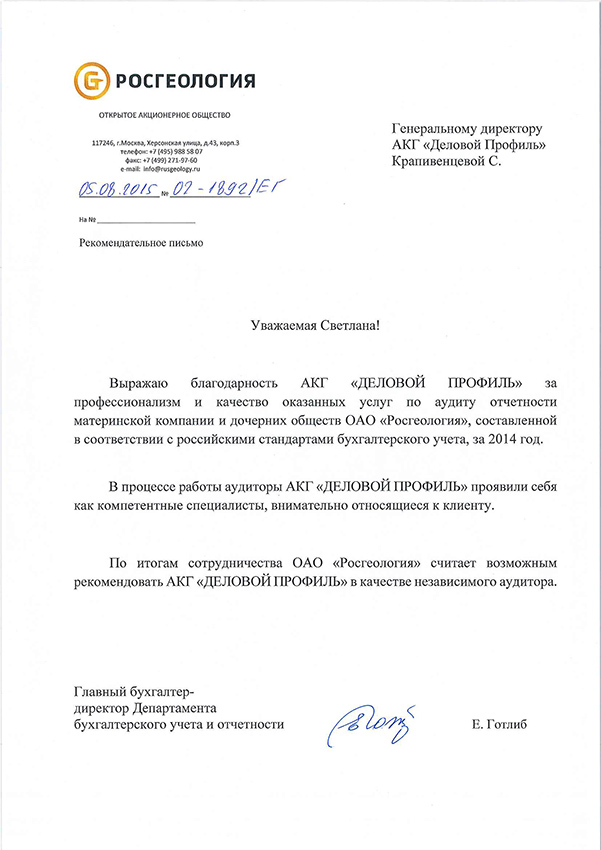
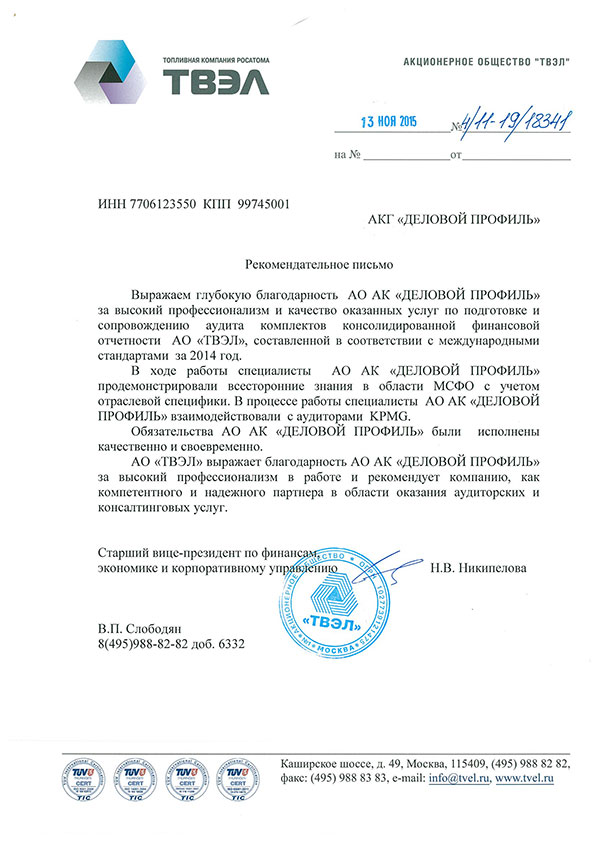
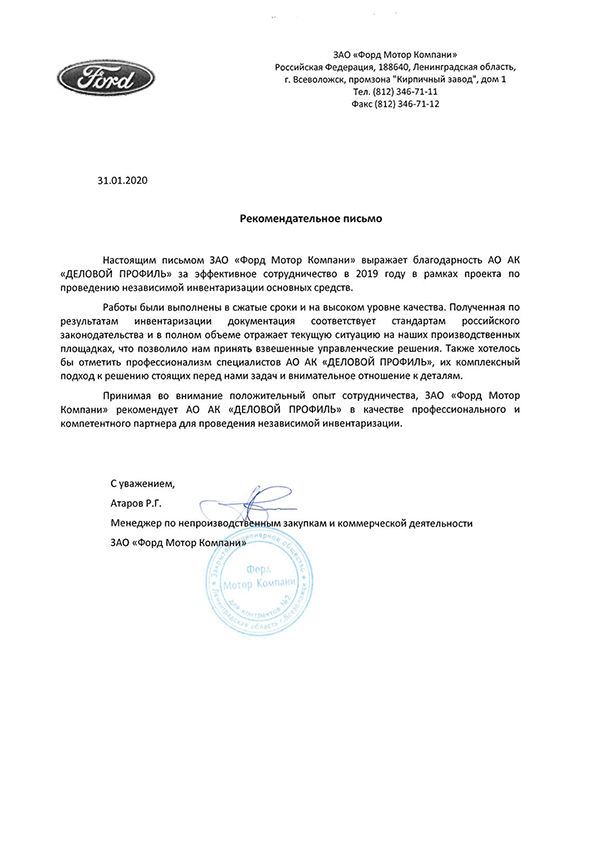
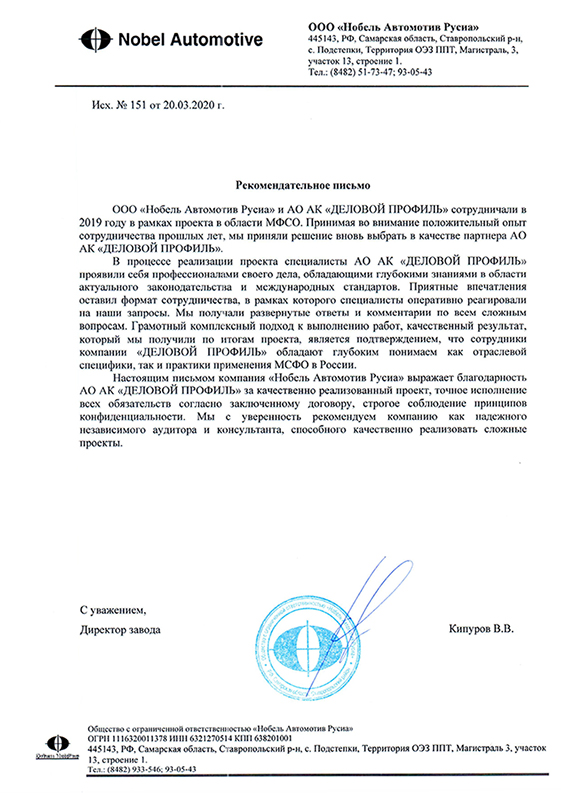
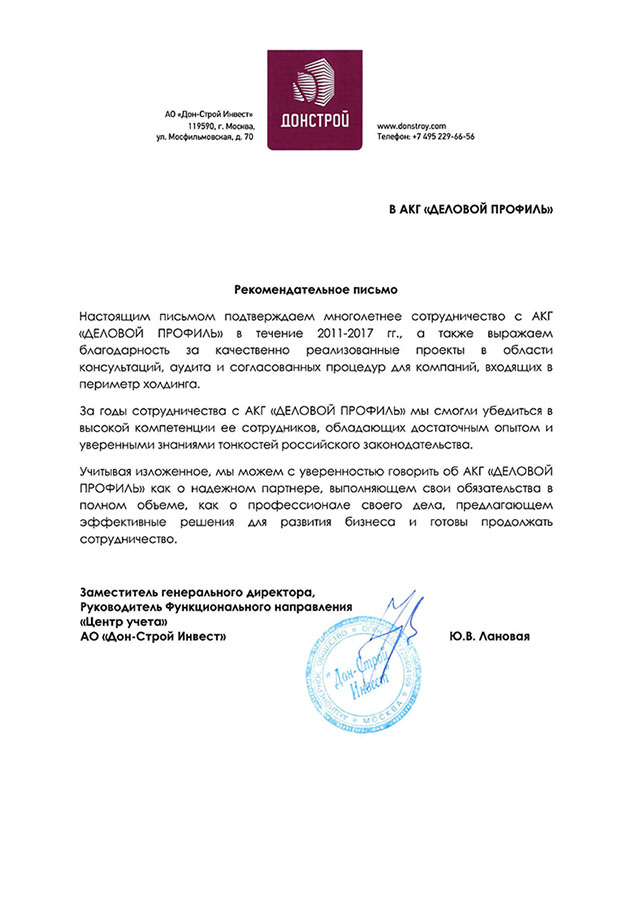
В ходе сотрудничества специалисты компании продемонстрировали высокий уровень профессионализма, глубокое понимание отраслевой специфики и ответственный подход к выполнению поставленных задач. Особо отмечаем системный подход к проверке, внимательность к деталям и конструктивное взаимодействие на всех этапах аудита.
Все работы выполнены в установленные сроки с надлежащим качеством. По результатам сотрудничества ООО «ПЕРЕСЛАВСКАЯ ТАБАЧНАЯ ФАБРИКА» подтверждает соответствие оказанных услуг высоким стандартам и рекомендует АО АК «ДЕЛОВОЙ ПРОФИЛЬ» в качестве надежного партнера для проведения аудиторских проверок.
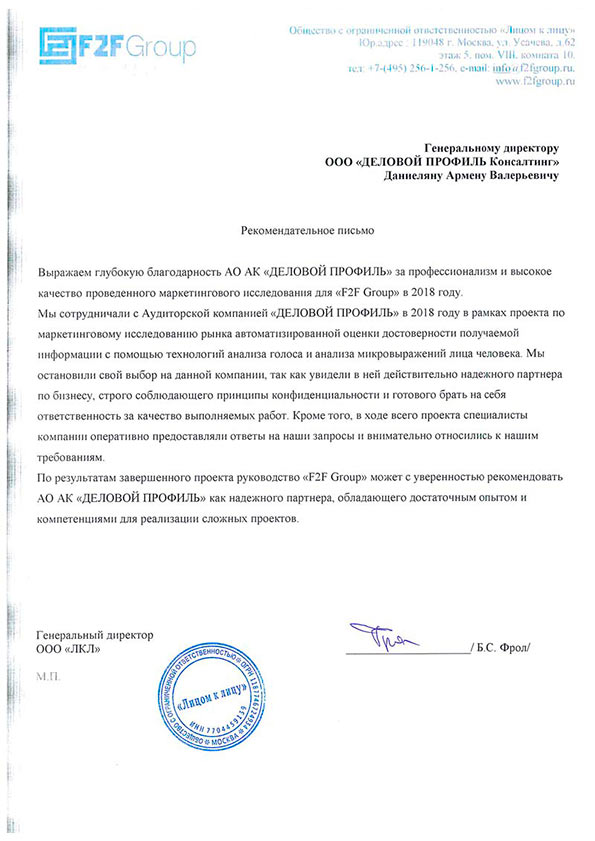
Специалисты компании продемонстрировали внимательный и комплексный подход: детально изучили правовые аспекты, проанализировали рыночную ситуацию и учли особенности бренда. Представленный отчет отличается точностью и содержит всю необходимую информацию для планирования дальнейших шагов по защите и развитию интеллектуальной собственности.
Мы уверенно рекомендуем АО АК «ДЕЛОВОЙ ПРОФИЛЬ» как надежного эксперта в сфере оценки нематериальных активов и сопровождения сделок с объектами интеллектуальной собственности.
Эксперты
Работает в Группе «ДЕЛОВОЙ ПРОФИЛЬ» с 2005 года. Мастер делового администрирования, эксперт в области управления проектами. Первое высшее образование получила в МГУ им. М.В. Ломоносова, закончив факультет психологии, являющийся одним из ведущих мировых центров в данной сфере. Внесла значимый вклад в проект по автоматизации и моделированию бизнес-процессов компании, действуя в составе рабочей группы. Активно участвует в реализации проектов департамента управленческого консалтинга.
С отличием окончила университет по специальности «Бухгалтерский учет и аудит», является мастером делового администрирования, имеет диплом ACCA по Международной Финансовой Отчетности. Более 15 лет работает в сфере аудита и бухгалтерского учета, реализовала проекты для крупнейших игроков различных отраслей российской экономики.
Дарья внесла значительный вклад в разработку методологии и внутренних стандартов качества аудиторских услуг в Группе, наладила эффективную систему формирования проектных команд. Является членом Комитета по аудиту общественно значимых организаций (ОЗО) СРО Аудиторская Ассоциация «Содружество» и активно участвует в развитии аудиторского рынка в России.
Ольга окончила Орловский государственный аграрный университет по специальности «Бухгалтерский учет и аудит», является квалифицированным аудитором, имеет более 15 лет опыта работы в сфере аудита и бухгалтерского учета.
Среди ключевых компетенций – проведение аудита, разработка и написание внутренних локальных актов, формирование и внедрение внутренних стандартов в рамках системы контроля, контроль работы бухгалтерии, а также консультирование в различных областях, включая вопросы налогового планирования, сложные вопросы бухгалтерского учета и формирования отчетности.
Владимир имеет более чем 20-летний опыт в области стратегического консультирования и повышения операционной эффективности в международных и российских организациях. В том числе 8 лет работал на руководящих должностях. Сертифицированный руководитель проектов PMP, сертифицированный аналитик по альтернативным инвестициям CAIA. Закончил MBA по направлению финансы и менеджмент в Бизнес-школе Чикагского Университета.
Среди ключевых компетенций - разработка стратегий развития, сопровождение инвестиционных проектов, повышение операционной эффективности, постановка проектных офисов в компаниях различных отраслей.
Окончила Национальный исследовательский ядерный университет «МИФИ» по специальности «Бухгалтерский учет, анализ и аудит». Имеет опыт работы более 15 лет в сфере аудита и бухгалтерского учета.
Среди ключевых компетенций – проведение анализа финансово-хозяйственной деятельности предприятия, разработка и написание внутренних локальных актов, проведение форензика и Due diligence, проведение инвентаризаций на предприятиях различных отраслей российской экономики, постановка управленческого учета, а также консультирование по налоговому и бухгалтерскому учету.
Виктория окончила Московский Авиационный Институт по направлениям «Системы автоматизированного управления» и «Экономика». Эксперт-практик с опытом более 20 лет в области построения систем внутреннего контроля, систем управления рисками, корпоративного управления и организации работы служб внутреннего аудита.
Среди ключевых компетенций – проведение комплексного анализа процессов в компании, оценка экономической эффективности управления процессами, реинжиниринг, документирование и тестирование процессов, построение системы внутреннего контроля по методологии COSO ERM, а также организация мониторинга применения всех компонентов системы внутреннего контроля.
Олег окончил Институт профессиональных бухгалтеров и аудиторов России по специальности «Бухгалтерский учет», Институт профессионального образования по специальности «Оценка бизнеса», а также Институт международного права и экономики им. А.С. Грибоедова по специальности «Арбитражное управление». Имеет 5-летний опыт работы на должности ведущего бухгалтера, а также более 10 лет в оценочной деятельности.
Среди ключевых компетенций – оценка движимого и недвижимого имущества, подготовка отчетов в рамках проведения судебных экспертиз, анализ наилучшего варианта использования оцениваемых активов, а также разработка стратегий в области управления недвижимыми активами.
Павел имеет опыт работы в финансово-инвестиционном направлении – более 12 лет, в том числе на должности руководителя – 10 лет.
Среди ключевых компетенций – стратегическое консультирование, анализ финансово-хозяйственной деятельности компании, сопровождение реализации инвестиционных проектов: от этапов анализа, разработки концепции и стратегии до запуска и коммерческой реализации.
Свяжитесь с нами


