


Много теоретических и практических статей по проведению аудита, в том числе аудита отчетности составленной в соответствии с МСФО уже написано. Наверное, сложно выделить какие-то глобальные темы при написании очередной статьи на данную тему. Автор не ставил перед собой такой задачи. Задача, которую автор поставил перед собой – ответить на несколько интересных и актуальных вопросов, которые часто встречаются на переговорах с клиентами и вопросов, которые сами клиенты, да и что греха таить, многие консультанты, себе задают.
- Как организовать эффективный аудит?
- Как проверить качество аудита?
- Как получить аудиторское заключение в срок?
- Как сэкономить на проведении аудита?
- Что такое review и в чем его отличия от аудита?
На все эти вопросы мы ответим в данной статье, применительно к аудиту отчетности, подготовленной в соответствии с МСФО.
Как организовать эффективный аудит?
Ответ на первый вопрос достаточно прост – взаимодействие. Во всех процессах, которые существуют в этом мире, участвует человек. Если удается построить взаимодействие между людьми – удается реализовать практически любой проект, причем реализовать эффективно.
Для того, чтобы организовать надлежащее взаимодействие, необходимо выполнить несколько последовательных действий:
- Назначить специалиста, ответственного за взаимодействие с аудиторами. Его функционал будет определяться объемами проекта и выбранным подходом, начиная от организации технических моментов до обсуждения результатов аудита.
- Определить проектную группу и произвести соответствующие назначения. Ответственного со стороны компании специалиста необходимо наделить статусом, который он будет применять для целей субординации действий участников проекта. Создать проектную группу, в которую будут входить специалисты, принимающие участие в проекте, наделить их соответствующими полномочиями и обязанностями. Провести встречу всех участников проекта для обсуждения целей и постановки задач по проекту.
- Выбрать подходы к проведению аудита. Об этом мы поговорим, когда будем отвечать на обозначенный вопрос №3. Некоторые компании предпочитают применять исторически сложившиеся подходы к взаимодействию с аудиторами. Тогда необходимо детально проговорить с аудитором, в чем они заключаются.
- Провести встречу ответственного сотрудника и руководителя проекта, а при возможности, встречу проектных групп каждой стороны для знакомства, установления личного контакта и обсуждения реализации проекта.
Предлагаю посмотреть, какие практические схемы взаимодействия применяются в ходе реализации проектов по аудиту отчетности МСФО.
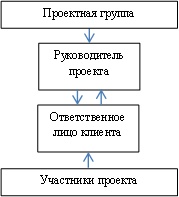
Вариант 1 больше всего приемлем при аудите вертикальных групп. Данный подход взаимодействия позволяет координировать предоставление информации через единый центр – ответственное лицо компании. При этом и руководитель проекта со стороны аудитора и ответственный сотрудник со стороны компании полностью в курсе всех коммуникаций, что является несомненным плюсом. Также большим преимуществом является дополнительной контроль, как запрашиваемой информации, так и передаваемой информации, что с одной стороны, снижает объемы запросов, а с другой, увеличивает ее качество. Есть и минус: большой объем времени специалисты затрачивают на осуществление данного процесса.
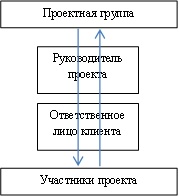
Вариант 2 оптимален для аудита индивидуальных компаний, «полевой» части проекта и небольших групп компаний. В таком взаимодействии руководители обеих сторон осуществляют мониторинг процесса взаимодействия, реализуют же его по большей части участники проекта. Руководители активно включаются в процесс только в случае сбоев коммуникации, возникновении ситуаций с предоставлением информации и иных аналогичных случаях. Плюсы – экономия времени руководителей для решения текущих задач, сокращение сроков обмена информацией. Минусы – частичная утрата контроля руководителем, большее количество сбоев во взаимодействии.
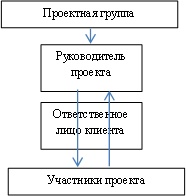
Вариант 3 одно из лучших решений для аудита крупных холдинговых компаний. Руководитель проекта со стороны аудиторской компании осуществляет коммуникации с проектной группой напрямую, получая запросы информации от своих подопечных. Данный подход объединяет положительные стороны первого и второго подходов. Минусы – возрастает время обмена информацией по сравнению со вторым подходом.
Качественно применив изложенные рекомендации, вам удастся построить эффективные взаимоотношения с аудиторами. К примеру, наша компания сама предлагает установить эффективные взаимоотношения и реализует перечисленные шаги во взаимодействии с клиентом.
Как проверить качество аудита?
Подумав немного над этим вопросом, складывается впечатление, что проверить качество работы аудиторов - это все равно, что проверить качество своего автомобиля, когда он ездит, возит вас на работу, спасает от жары и толпы в метро. То есть он качественный. С другой стороны, его не качественность проявляется тогда, когда в нем что-то ломается. Но мы говорим себе: «Это время». Отчасти да, а отчасти – эксплуатация.
Как же мы эксплуатируем аудиторов, какие темпы и задачи мы задаем для решения? Парадоксально, но факт, что большинство проектов по аудиту отчетности МСФО происходит без постановки каких-либо задач со стороны компании. Автор не имеет в виду, что компания должна определять подходы и принципы проведения аудита, и его объем. Но, компания может обсудить с аудитором, каким операциям следует уделить большее внимание, где более пристально протестировать контрольные функции, обсудить суждения, которые применяются в ходе подготовки отчетности и прочее. Как ни странно, все это напрямую относится к контролю качества аудита. Именно тогда, когда есть определенная предпосылка, которую надо проверить, клиент может проконтролировать то, как она была проверена и каковы результаты ее проверки. Тем более, что в соответствии с международными стандартами аудита и скорее всего даже ФСАД, аудитор должен обратить особое внимание на те операции о которых ему сообщает аудируемая компания. Сообщая аудитору о таких операция, обсуждая предпосылки, оценки, суждения, применяемые для подготовки отчетности, контроли и деятельность отдельных подразделений или компаний, устанавливается определенная задача аудитору. Поверьте, он будет рад принести вам дополнительную пользу, нежели просто сказать – отчетность компании А и ее дочерних обществ достоверна во всех существенных аспектах. А самое главное, вы сможете обсудить потом результаты аудита особых областей, которые были обозначены. Вы сможете спросить о том, какие процедуры были применены при аудите данных операций, какие аспекты были отмечены в ходе аудита данных операций, какие контрольные функции нарушены, и даже получить профессиональные рекомендации. Диалог, который будет выстроен в ходе обсуждения результатов, позволит вам определить, насколько комплексно и профессионально аудитор изучил предпосылку, о которой ему было сообщено. Прекрасно понимаю, что часть компаний не делает этого по причине того, что могут возникнуть оговорки в аудиторском заключении. Они могут возникнуть и без этого. Большинство компаний, осуществляющих подготовку отчетности по МСФО, делают свой бизнес все более и более прозрачным. Это не только требование торговых площадок, это требование того времени, в котором мы живем и тех систем, в которых живет бизнес.
Ставьте перед аудиторами задачи и контролируйте качество аудита – это не play-off, это товарищеский матч.
Как получить аудиторское заключение в срок?
Не секрет, что компаниям, являющимися дочками публичных компаний, компаниям, осуществляющим заимствования в крупных зарубежных и российских банках, компаниям, повышающим свой имидж в сегменте деятельности и перед инвесторами, приходится соблюдать достаточно жесткие сроки при подготовке финансовой отчетности. Это далеко не полный список тех компаний, которые осуществляют подготовку своей отчетности в короткие сроки. Но и с точки зрения теории относительности, сжатые сроки - это очень индивидуально для каждой компании.
Существуют подходы, которые применяют аудиторы, здесь могу похвастаться нашей компанией, применяя которые, отчет аудиторов будет получен в срок. Привожу список части из них (остальные являются личными разработками и наработками автора):
- Ранний запрос общих документов и ее анализ
- Ранняя рассылка подтверждений контрагентам
- Ранний обзор несущественных компаний Группы
- Раннее обсуждение подходов к оценкам и суждениям
- Раннее обсуждение сложных вопросов подготовки финансовой отчетности
- Участие в инвентаризации с учетом перехода к отчетной дате
- Аудит на основании acсr