


Упрощённый бухгалтерский учёт — законный способ вести учёт с меньшей нагрузкой: сокращённая отчётность, упрощённые регистры, ряд стандартов можно не применять. Право на такой формат закрепляет статья 6 Федерального закона № 402-ФЗ «О бухгалтерском учёте».
Группа «ДЕЛОВОЙ ПРОФИЛЬ» ведёт бухгалтерский учёт для компаний разных размеров и организационно-правовых форм, включая субъектов малого предпринимательства.
Кому доступен упрощённый учёт
Упрощённый учёт доступен не любой компании — закон чётко определяет, кто вправе его применять:
- субъекты малого предпринимательства — организации с численностью сотрудников до 100 человек и годовой выручкой в пределах лимитов, установленных Правительством РФ в соответствии с ФЗ № 209-ФЗ «О развитии малого и среднего предпринимательства»;
- микропредприятия — численность до 15 человек, выручка в рамках отдельного порогового значения;
- некоммерческие организации (НКО);
- участники проекта «Сколково».
Ряд организаций этим правом не располагает: компании, подлежащие обязательному аудиту (включая крупные и публичные АО), жилищные накопительные кооперативы, микрофинансовые организации, адвокатские палаты и НКО-иноагенты (ч. 5 ст. 6 ФЗ № 402-ФЗ). Важно отметить, что малые непубличные АО, освобожденные от обязательного аудита, вправе применять упрощенный учет наравне с ООО.
Упрощённый учёт для ИП стоит рассматривать отдельно: индивидуальные предприниматели вправе вообще не вести бухгалтерский учёт (ч. 2 ст. 6 ФЗ № 402-ФЗ) при условии налогового учёта доходов и расходов. Упрощённая форма бухучёта для ИП актуальна, когда учёт необходим для внутренних управленческих целей или по требованию банка при кредитовании.
Отличия упрощённого учёта от стандартного
Ключевое отличие упрощённого учёта — в объёме требований к отчётности и составу применяемых стандартов. ФСБУ 4/2023 «Бухгалтерская отчётность организаций» (обязателен с 1 января 2025 года) предусматривает для субъектов МСП (малого и среднего предпринимательства) упрощённые формы баланса и отчёта о финансовых результатах.
| Параметр | Стандартный учёт | Упрощённый учёт |
| Состав отчётности | Полный комплект форм по ФСБУ 4/2023 | Баланс и ОФР в упрощённой форме |
| Применение ФСБУ | В полном объёме | Ряд стандартов можно не применять |
| Метод признания | Метод начисления | Допускается кассовый метод (для всех лиц с правом на упрощенный учет) |
| Рабочий план счетов | Развёрнутый | Сокращённый |
| Учётные регистры | Полный набор | Упрощённые регистры или книга учёта |
Субъекты МСП вправе применять ФСБУ 6/2020 «Основные средства» в упрощённом порядке — с правом не проверять активы на обесценение и с возможностью принять ликвидационную стоимость равной нулю. Также допускается не создавать оценочные обязательства в порядке, предусмотренном ПБУ 8/2010, и использовать укрупнённые статьи при раскрытии информации в отчётности.
Аутсорсинг упрощённого бухучёта
Упрощённость формата не означает, что учёт можно вести без профильной подготовки. Ошибки в применении стандартов, неверный выбор метода признания или некорректный рабочий план счетов влекут штрафы по статьям 120 и 122 НК РФ — независимо от размера компании.
Аутсорсинг бухгалтерских услуг снимает с руководителя ответственность за методологические решения: исполнитель по договору несёт юридическую и финансовую ответственность за корректность учёта и своевременность сдачи отчётности. Для небольших компаний, которым экономически нецелесообразно держать в штате главного бухгалтера, это наиболее практичный формат.
Помимо снижения рисков, аутсорсинг обеспечивает:
- актуальность учёта при изменениях законодательства, без необходимости самостоятельно отслеживать поправки в НК РФ, новые ФСБУ и разъяснения Минфина России;
- налоговую экспертизу — корректный выбор учётной политики, применение льгот для субъектов МСП, оптимальный метод признания доходов и расходов;
- экономию на ФОТ — расходы на аутсорсинг, как правило, ниже совокупных затрат на штатного бухгалтера с учётом страховых взносов, отпускных и затрат на обучение.
Стоимость упрощённого учёта
Стоимость упрощённого учёта на аутсорсинге складывается из нескольких факторов:
- налоговый режим — ОСН, УСН «Доходы» или УСН «Доходы минус расходы» определяют объём налоговых регистров и отчётных форм;
- количество операций в месяц — первичные документы, банковские проводки, кадровые события;
- наличие внешнеэкономической деятельности, работы с подакцизными товарами или государственными контрактами;
- необходимость восстановления учёта, если прежде его вели с нарушениями.
Для микропредприятий с минимальным документооборотом стоимость обслуживания существенно ниже, чем для малых предприятий с разветвлённой структурой операций.
«ДЕЛОВОЙ ПРОФИЛЬ»: бухгалтерский учёт на аутсорсинге
Группа «ДЕЛОВОЙ ПРОФИЛЬ» ведёт бухгалтерский учёт для субъектов малого и среднего предпринимательства с 1995 года. За это время накоплена экспертиза по работе с компаниями из разных отраслей — от IT и фармацевтики до строительства и производства.
Ведение учёта в Группе «ДЕЛОВОЙ ПРОФИЛЬ» строится на принципе полного цикла: специалисты берут на себя постановку учёта, текущее ведение бухгалтерского и налогового учёта, кадровое делопроизводство, расчёт заработной платы и сдачу отчётности в ФНС России и СФР. При необходимости восстанавливают учёт и сопровождают переход на новые стандарты ФСБУ.
Работа ведётся командой, а не одним бухгалтером. Это устраняет риск, характерный для штатного формата: уход сотрудника, больничный в период отчётности, пробел в компетенциях при нестандартной ситуации. По договору Группа несёт договорную ответственность за корректность учёта и соблюдение сроков — в случае ошибок, повлёкших штрафы или пени, компенсация предусмотрена условиями договора.
Стоимость услуг рассчитывается индивидуально, по итогам первичной консультации и анализа текущего состояния учёта. Оставьте заявку, и специалист свяжется с вами в ближайшее время.
Часто задаваемые вопросы
Кому подходит упрощённый бухгалтерский учёт и какие критерии действуют в 2026 году?
Право на упрощённый учёт имеют субъекты малого предпринимательства (численность до 100 человек), микропредприятия (до 15 человек), НКО и участники «Сколково». Конкретные лимиты по выручке Правительство РФ устанавливает в соответствии с ФЗ № 209-ФЗ. Организации, отчетность которых подлежит обязательному аудиту (критерии по выручке и активам), а также публичные акционерные общества применять этот формат не вправе. При этом малый бизнес в форме непубличных АО, не подпадающий под аудит, может вести упрощенный учет.
В чём основные отличия упрощённого бухгалтерского учёта от стандартного?
Упрощённый формат предполагает сокращённый состав отчётности по ФСБУ 4/2023 (две формы вместо полного комплекта), возможность применять кассовый метод признания доходов и расходов (для микропредприятий), использовать сокращённый план счетов и не применять ряд ФСБУ в полном объёме. Обязанность вести учёт и сдавать отчётность при этом сохраняется в полной мере.
Как аутсорсинг упрощённого бухучёта снижает налоговую нагрузку и риски штрафов?
Профессиональный подрядчик выбирает оптимальную учётную политику, корректно применяет льготы для субъектов МСП и отслеживает изменения в НК РФ. За ошибки, влекущие штрафы по статьям 120 и 122 НК РФ, исполнитель несёт ответственность по условиям договора.
От чего зависит стоимость услуг по ведению упрощённого учёта?
Цена определяется налоговым режимом, объёмом первичной документации, численностью сотрудников, наличием ВЭД и необходимостью восстановления учёта. Для микропредприятий с небольшим документооборотом стоимость минимальна.


Кейсы
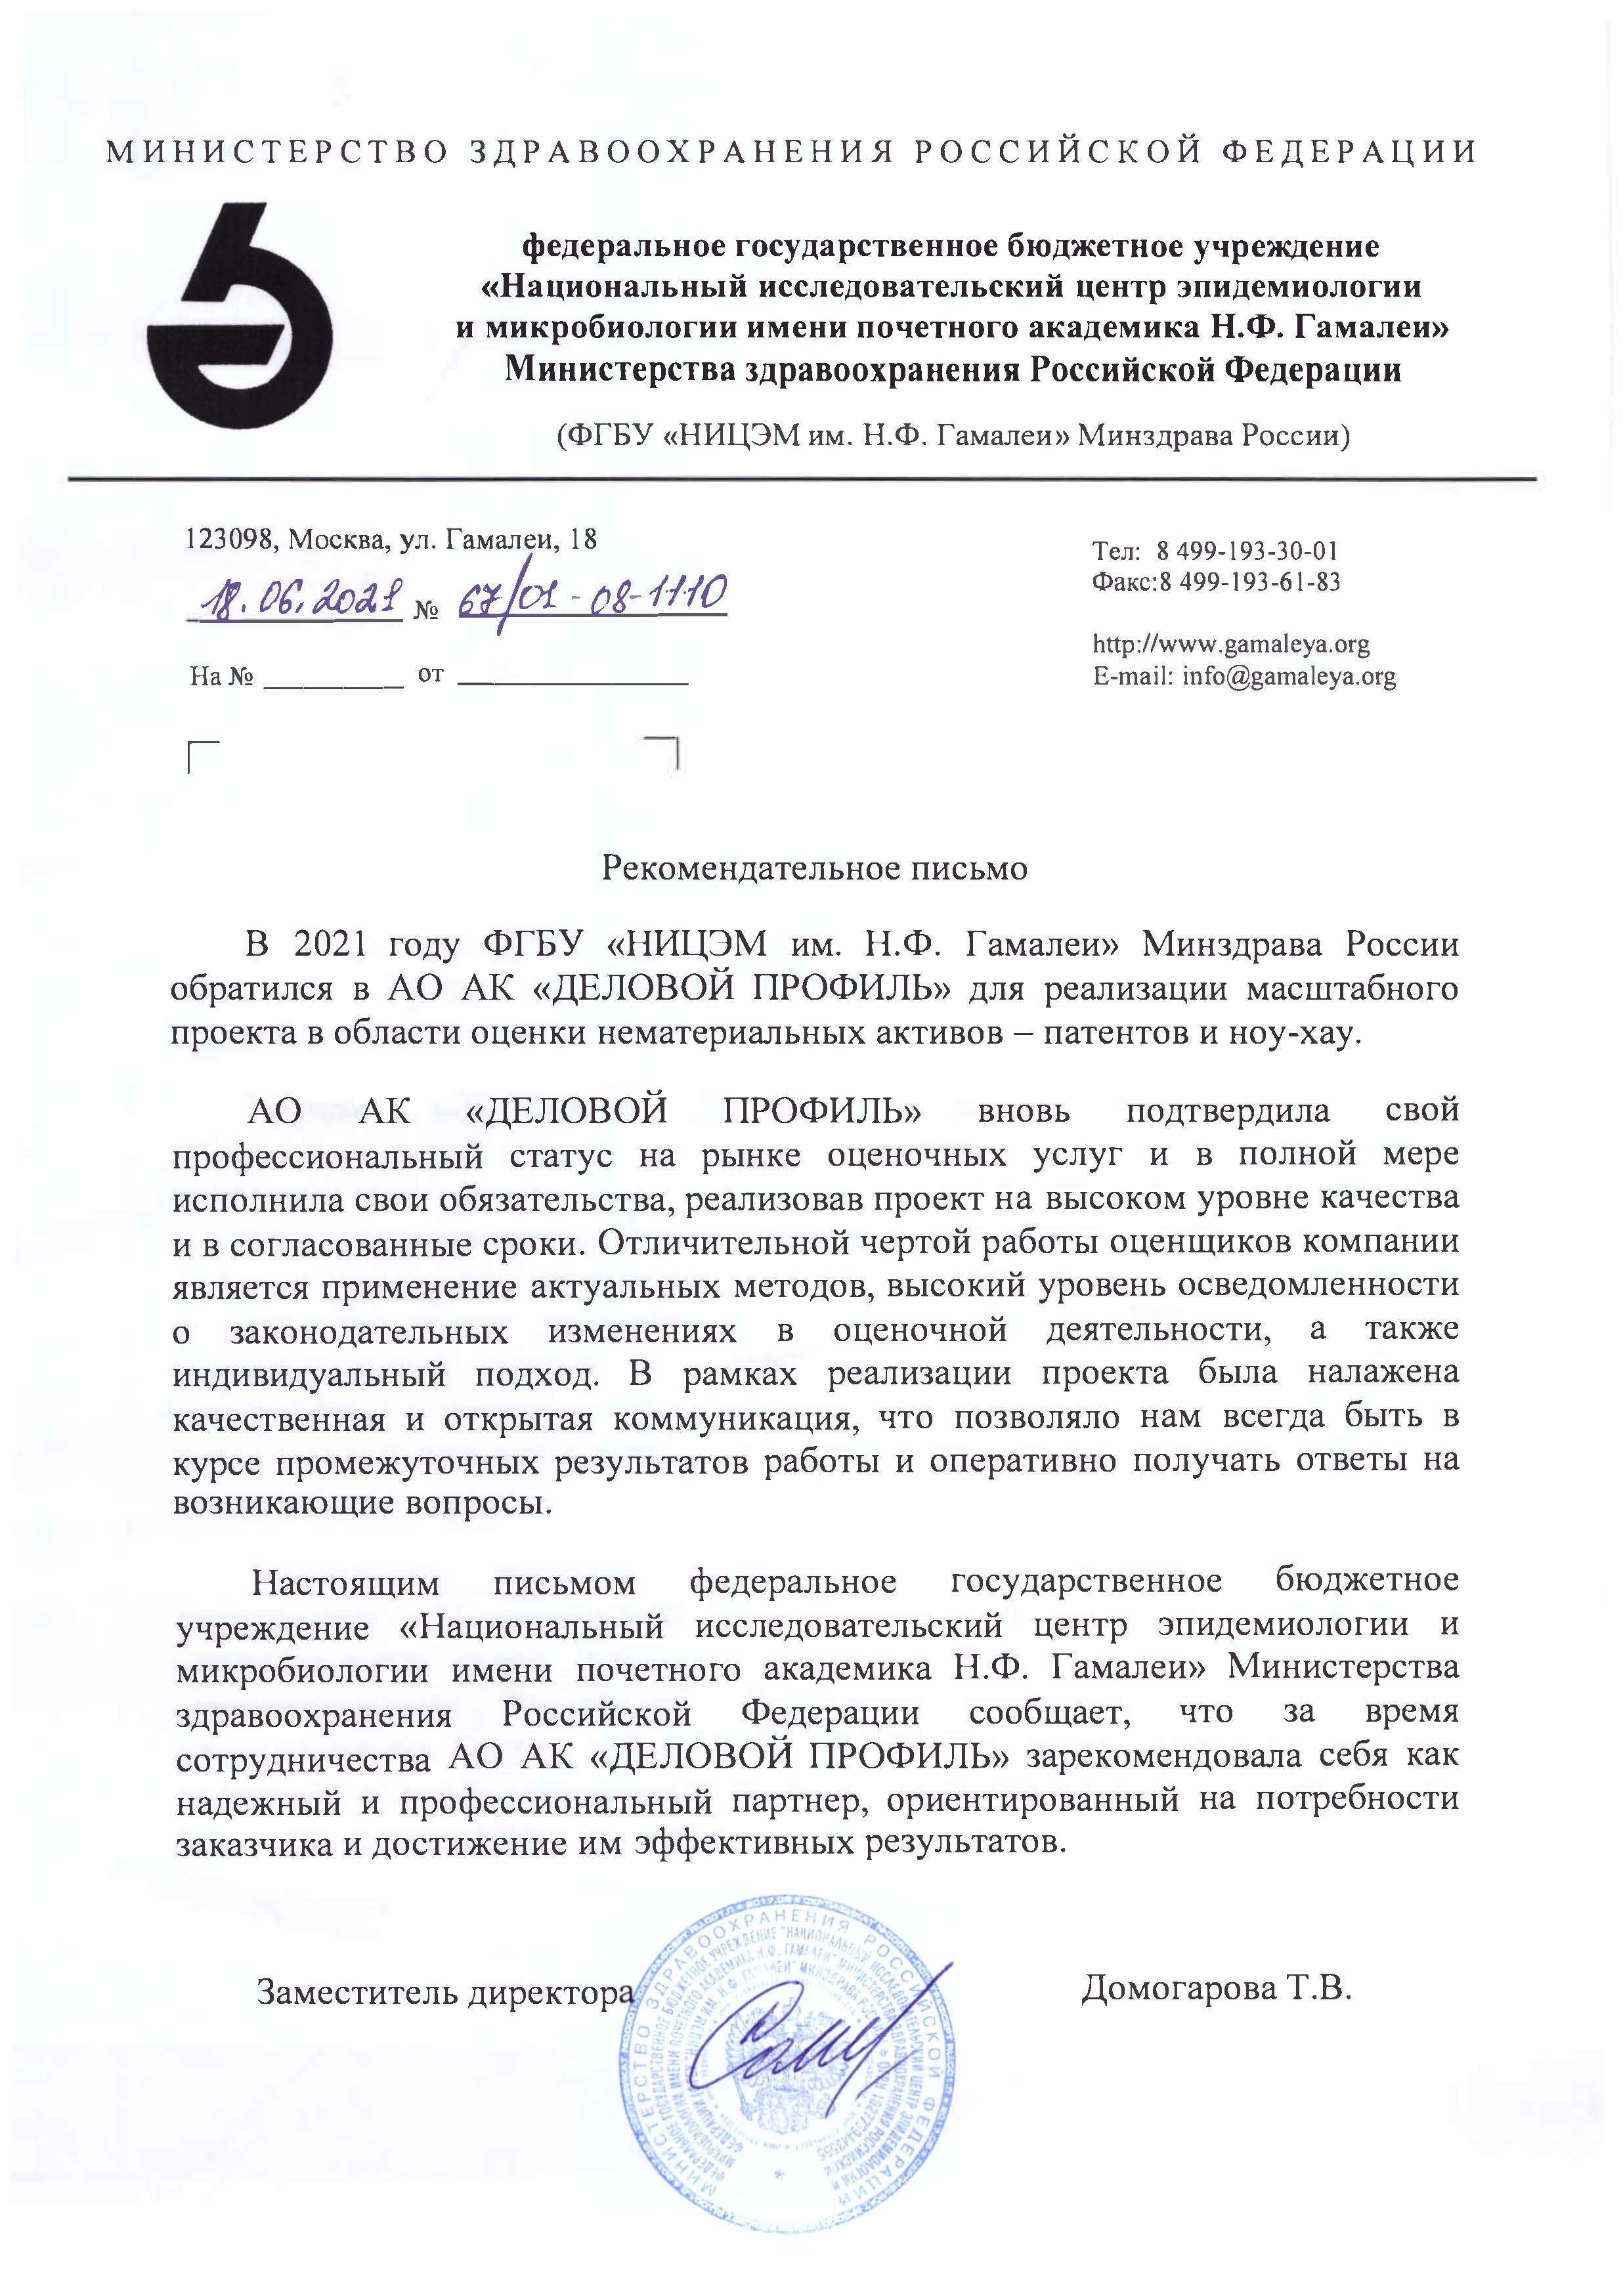
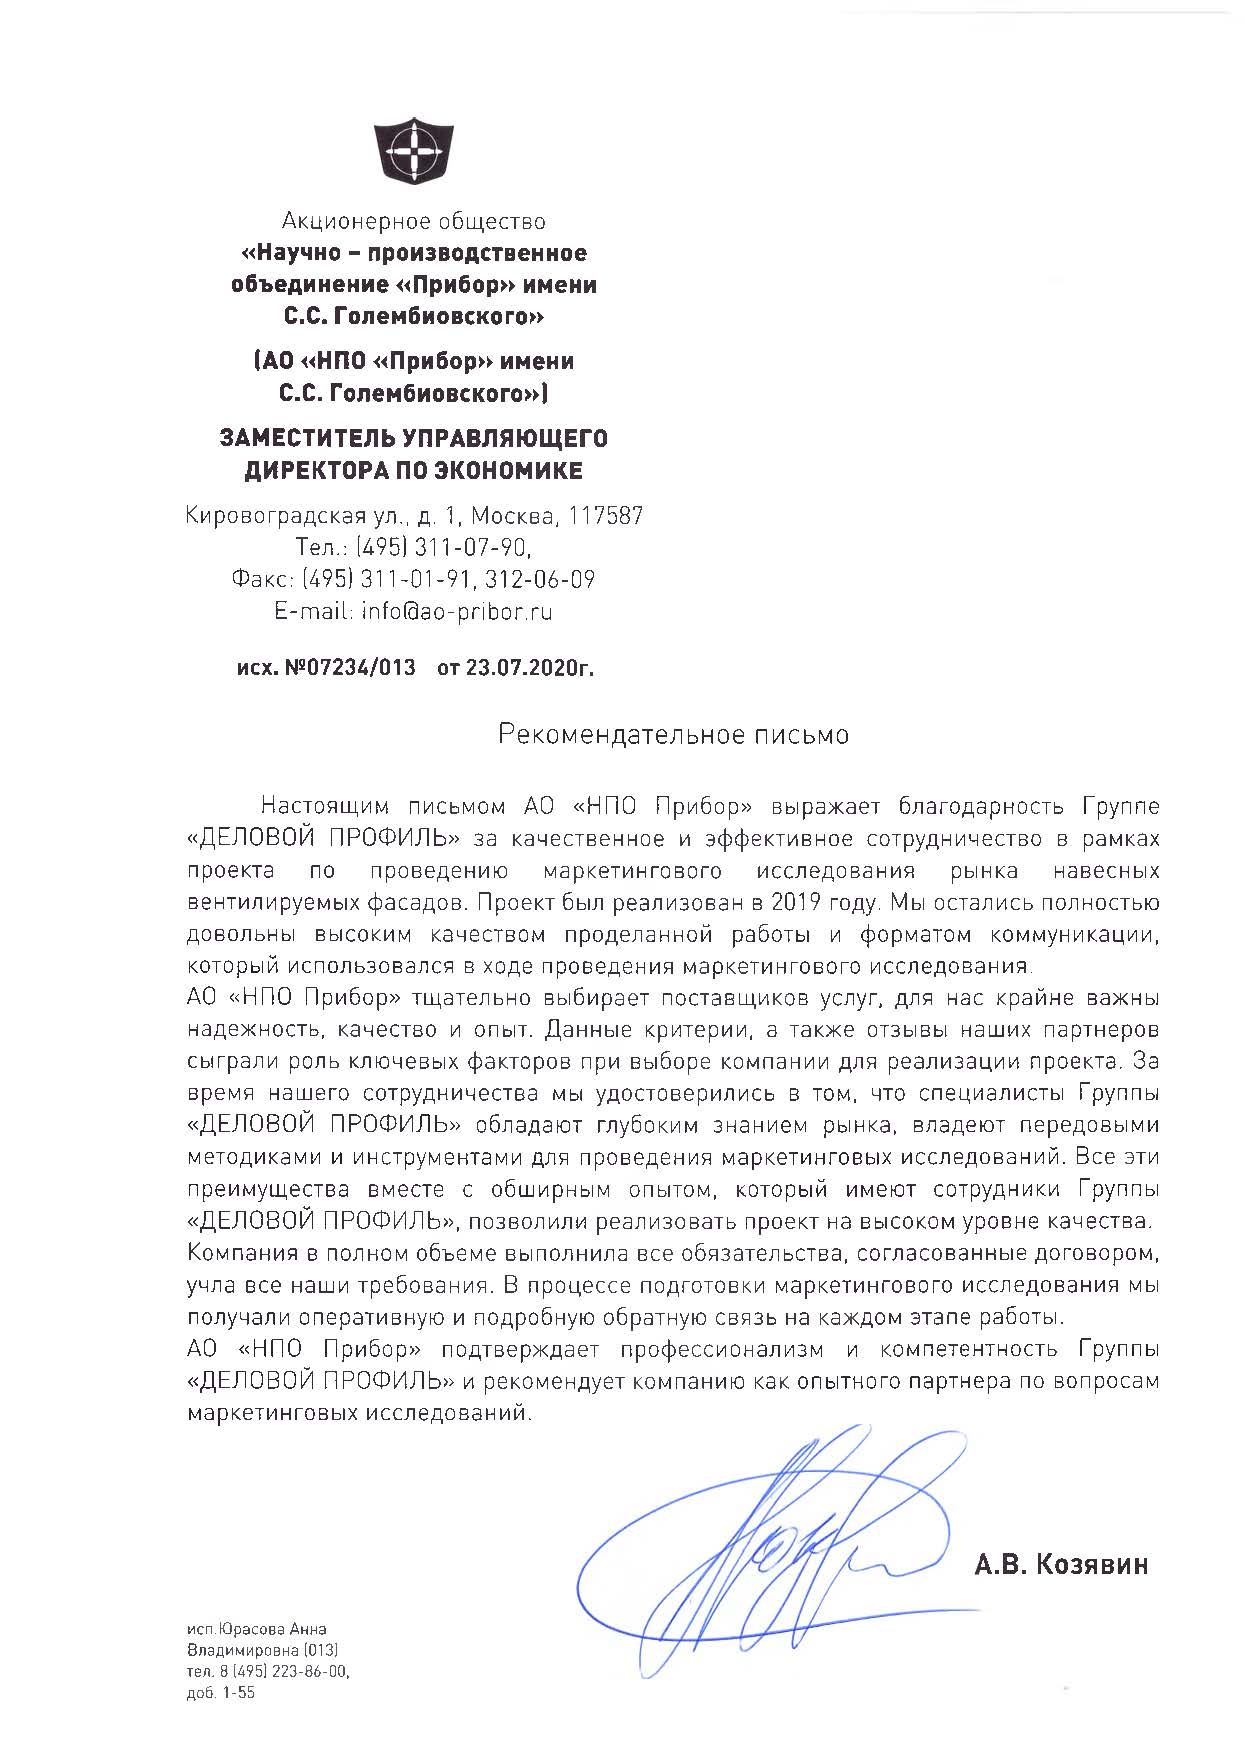
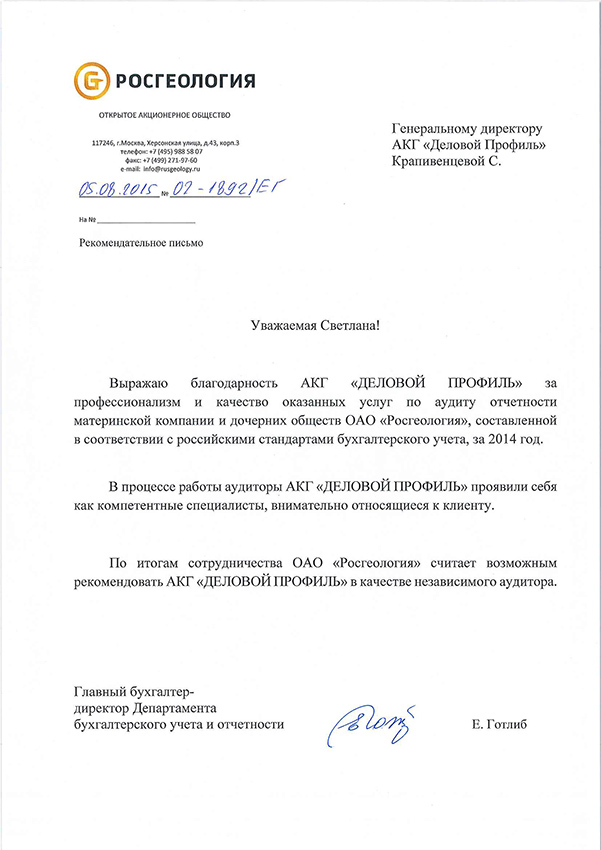
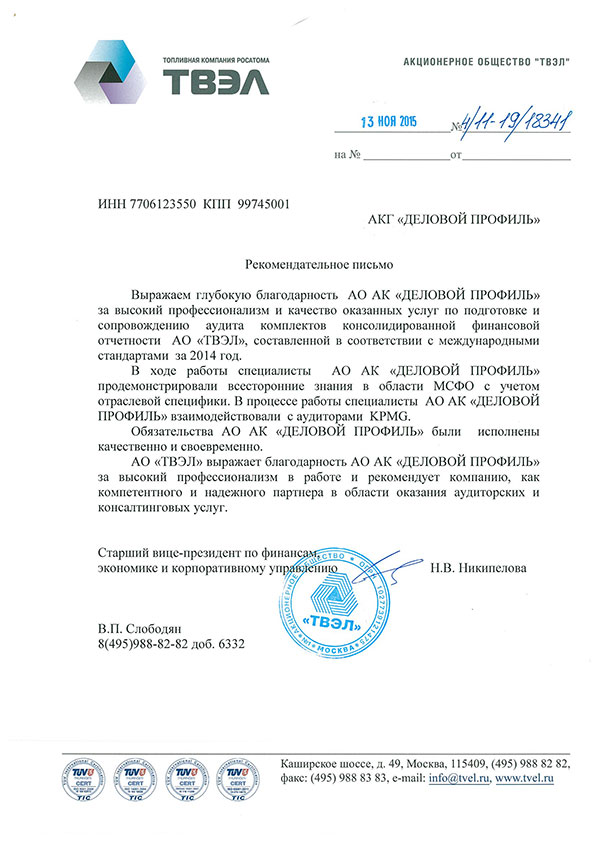
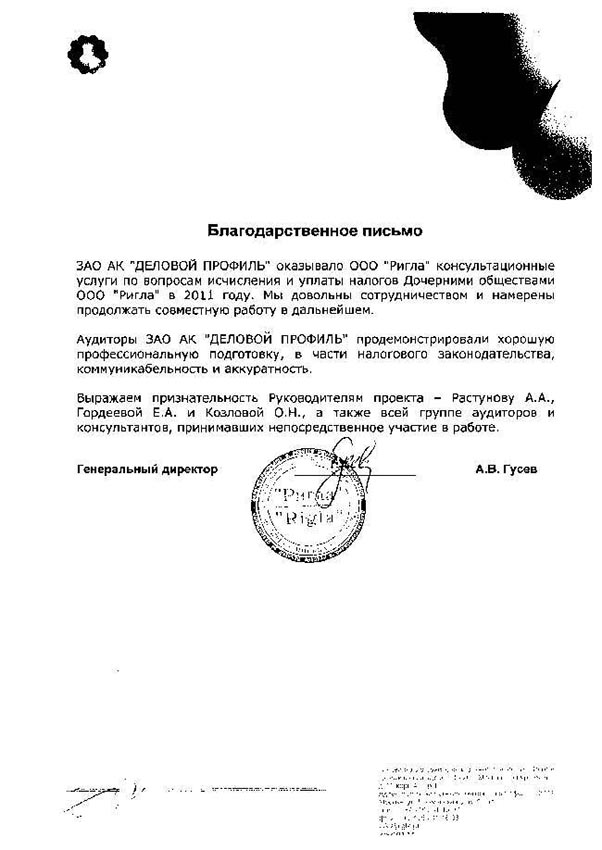
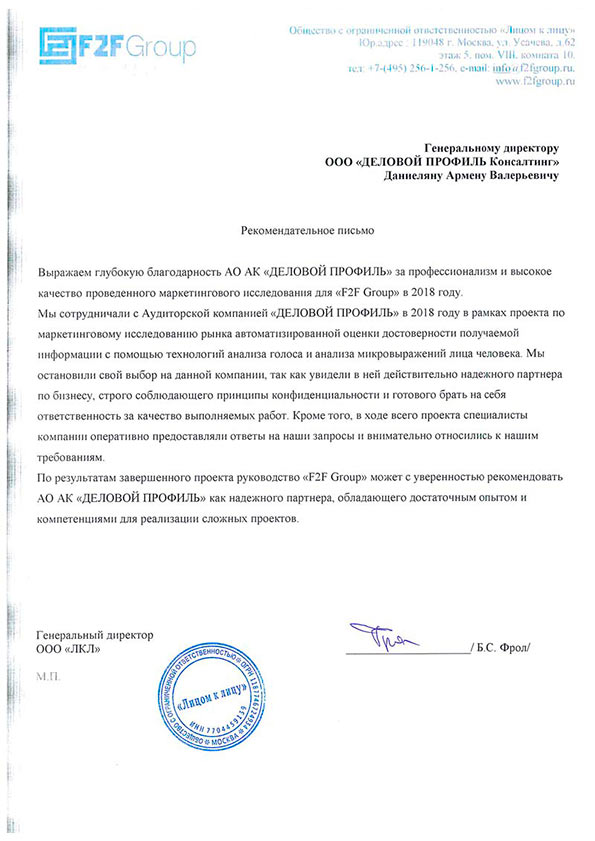
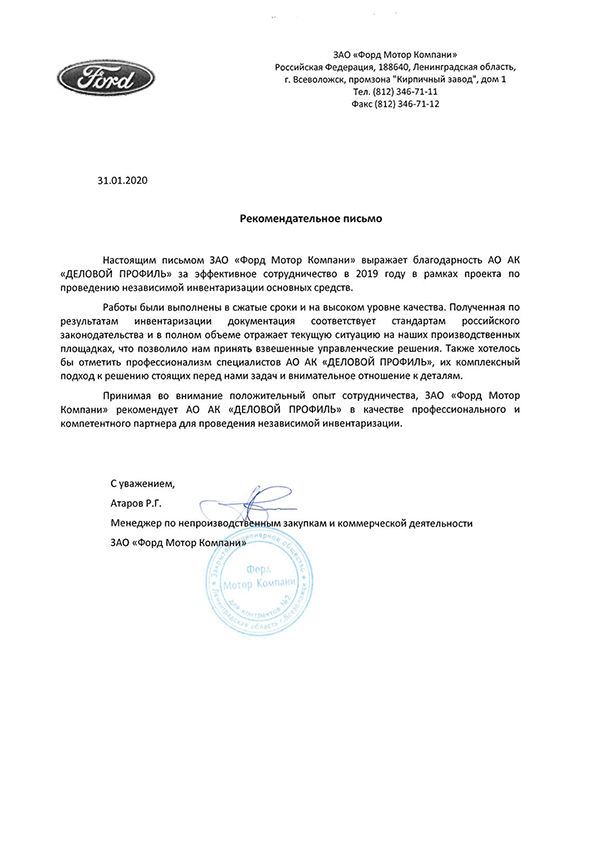
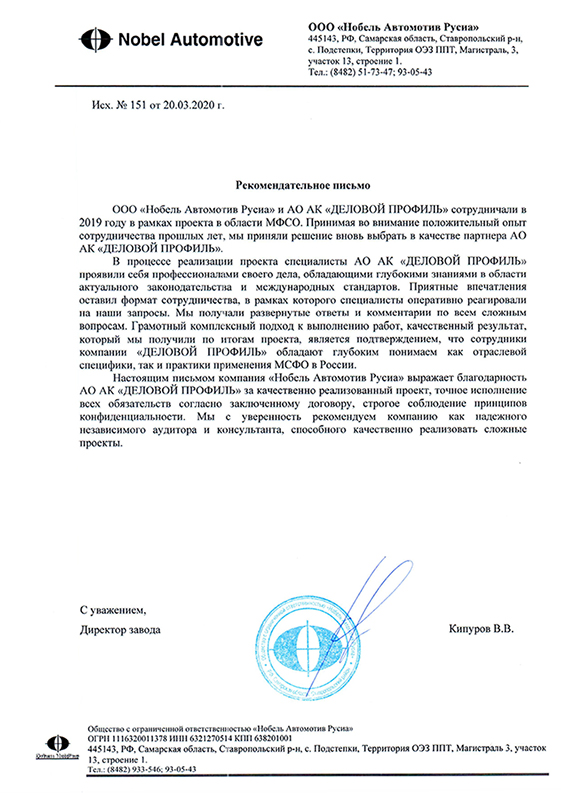
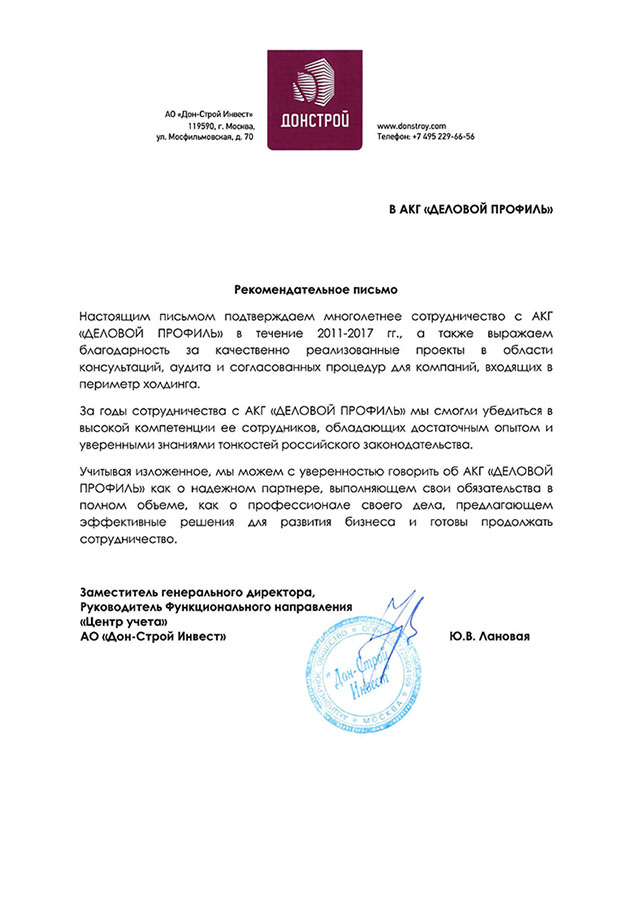
В ходе сотрудничества специалисты компании продемонстрировали высокий уровень профессионализма, глубокое понимание отраслевой специфики и ответственный подход к выполнению поставленных задач. Особо отмечаем системный подход к проверке, внимательность к деталям и конструктивное взаимодействие на всех этапах аудита.
Все работы выполнены в установленные сроки с надлежащим качеством. По результатам сотрудничества ООО «ПЕРЕСЛАВСКАЯ ТАБАЧНАЯ ФАБРИКА» подтверждает соответствие оказанных услуг высоким стандартам и рекомендует АО АК «ДЕЛОВОЙ ПРОФИЛЬ» в качестве надежного партнера для проведения аудиторских проверок.
Специалисты компании продемонстрировали внимательный и комплексный подход: детально изучили правовые аспекты, проанализировали рыночную ситуацию и учли особенности бренда. Представленный отчет отличается точностью и содержит всю необходимую информацию для планирования дальнейших шагов по защите и развитию интеллектуальной собственности.
Мы уверенно рекомендуем АО АК «ДЕЛОВОЙ ПРОФИЛЬ» как надежного эксперта в сфере оценки нематериальных активов и сопровождения сделок с объектами интеллектуальной собственности.
Эксперты
Работает в Группе «ДЕЛОВОЙ ПРОФИЛЬ» с 2005 года. Мастер делового администрирования, эксперт в области управления проектами. Первое высшее образование получила в МГУ им. М.В. Ломоносова, закончив факультет психологии, являющийся одним из ведущих мировых центров в данной сфере. Внесла значимый вклад в проект по автоматизации и моделированию бизнес-процессов компании, действуя в составе рабочей группы. Активно участвует в реализации проектов департамента управленческого консалтинга.
С отличием окончила университет по специальности «Бухгалтерский учет и аудит», является мастером делового администрирования, имеет диплом ACCA по Международной Финансовой Отчетности. Более 15 лет работает в сфере аудита и бухгалтерского учета, реализовала проекты для крупнейших игроков различных отраслей российской экономики.
Дарья внесла значительный вклад в разработку методологии и внутренних стандартов качества аудиторских услуг в Группе, наладила эффективную систему формирования проектных команд. Является членом Комитета по аудиту общественно значимых организаций (ОЗО) СРО Аудиторская Ассоциация «Содружество» и активно участвует в развитии аудиторского рынка в России.
Ольга окончила Орловский государственный аграрный университет по специальности «Бухгалтерский учет и аудит», является квалифицированным аудитором, имеет более 15 лет опыта работы в сфере аудита и бухгалтерского учета.
Среди ключевых компетенций – проведение аудита, разработка и написание внутренних локальных актов, формирование и внедрение внутренних стандартов в рамках системы контроля, контроль работы бухгалтерии, а также консультирование в различных областях, включая вопросы налогового планирования, сложные вопросы бухгалтерского учета и формирования отчетности.
Владимир имеет более чем 20-летний опыт в области стратегического консультирования и повышения операционной эффективности в международных и российских организациях. В том числе 8 лет работал на руководящих должностях. Сертифицированный руководитель проектов PMP, сертифицированный аналитик по альтернативным инвестициям CAIA. Закончил MBA по направлению финансы и менеджмент в Бизнес-школе Чикагского Университета.
Среди ключевых компетенций - разработка стратегий развития, сопровождение инвестиционных проектов, повышение операционной эффективности, постановка проектных офисов в компаниях различных отраслей.
Окончила Национальный исследовательский ядерный университет «МИФИ» по специальности «Бухгалтерский учет, анализ и аудит». Имеет опыт работы более 15 лет в сфере аудита и бухгалтерского учета.
Среди ключевых компетенций – проведение анализа финансово-хозяйственной деятельности предприятия, разработка и написание внутренних локальных актов, проведение форензика и Due diligence, проведение инвентаризаций на предприятиях различных отраслей российской экономики, постановка управленческого учета, а также консультирование по налоговому и бухгалтерскому учету.
Виктория окончила Московский Авиационный Институт по направлениям «Системы автоматизированного управления» и «Экономика». Эксперт-практик с опытом более 20 лет в области построения систем внутреннего контроля, систем управления рисками, корпоративного управления и организации работы служб внутреннего аудита.
Среди ключевых компетенций – проведение комплексного анализа процессов в компании, оценка экономической эффективности управления процессами, реинжиниринг, документирование и тестирование процессов, построение системы внутреннего контроля по методологии COSO ERM, а также организация мониторинга применения всех компонентов системы внутреннего контроля.
Олег окончил Институт профессиональных бухгалтеров и аудиторов России по специальности «Бухгалтерский учет», Институт профессионального образования по специальности «Оценка бизнеса», а также Институт международного права и экономики им. А.С. Грибоедова по специальности «Арбитражное управление». Имеет 5-летний опыт работы на должности ведущего бухгалтера, а также более 10 лет в оценочной деятельности.
Среди ключевых компетенций – оценка движимого и недвижимого имущества, подготовка отчетов в рамках проведения судебных экспертиз, анализ наилучшего варианта использования оцениваемых активов, а также разработка стратегий в области управления недвижимыми активами.
Павел имеет опыт работы в финансово-инвестиционном направлении – более 12 лет, в том числе на должности руководителя – 10 лет.
Среди ключевых компетенций – стратегическое консультирование, анализ финансово-хозяйственной деятельности компании, сопровождение реализации инвестиционных проектов: от этапов анализа, разработки концепции и стратегии до запуска и коммерческой реализации.
Свяжитесь с нами


