


Комплексная оптимизация налогообложения для крупного бизнеса — структурная, договорная, через налоговые льготы и преференции. Легальное снижение налоговой нагрузки с сопровождением внедрения и защитой от претензий ФНС.
Работа над налоговой нагрузкой компании охватывает пять направлений:
- Налоговый аудит — анализ текущей структуры, учётной политики и договоров, выявление переплат.
- Структурная оптимизация — распределение функций и потоков внутри группы с деловой целью.
- Договорная оптимизация — выбор форм договоров, агентских и лицензионных моделей.
- Налоговые льготы — ставки для ИТ-компаний, режимы ОЭЗ и ТОР, инвестиционный налоговый вычет.
- опровождение внедрения — настройка учёта и документооборота, защита позиции перед ФНС.
Что такое оптимизация налогообложения
Оптимизация налогообложения — это снижение налоговой нагрузки законными способами: выбором режимов, льгот, структуры группы и условий договоров, у которых есть деловая цель. Налоговая нагрузка компании рассчитывается как отношение совокупных налогов к выручке.
ФНС России использует этот показатель при отборе компаний для выездных проверок. Нагрузка ниже среднеотраслевой — первый из критериев самостоятельной оценки рисков в Концепции системы планирования выездных налоговых проверок (приказ ФНС России от 30.05.2007 № ММ-3-06/333@).
Где граница законной оптимизации
В отличие от уклонения от налогов, оптимизация опирается на реальные операции и экономический смысл решений. Согласно ст. 54.1 Налогового кодекса Российской Федерации (НК РФ), налоговая выгода правомерна при двух условиях: неуплата налога не служит основной целью сделки, и обязательство исполняет сторона договора или лицо, которому его передали по закону или договору.
ФНС ориентируется на критерии деловой цели и экономической обоснованности. Подход налоговых органов к ст. 54.1 НК РФ раскрывает письмо ФНС России от 10.03.2021 № БВ-4-7/3060@. Сделки без деловой цели ведут к доначислениям и штрафу до 40% по ст. 122 НК РФ, а при крупном размере неуплаты — к ответственности по ст. 199 Уголовного кодекса Российской Федерации.
Виды оптимизации налогов компании
Три ключевых вида оптимизации — структурная, договорная и через налоговые льготы. Оптимизацию налогов компании, которая входит в крупную группу, обычно строят на сочетании всех трёх видов в единой стратегии налогового планирования.
Структурная оптимизация
Структурная оптимизация налогов позволяет каждой компании группы работать в подходящем налоговом режиме за счёт перераспределения функций, активов и рисков. Её инструменты включают:
- выделение сервисных, ИТ- и производственных функций в отдельные общества с реальным персоналом и активами;
- перевод имущества на компании с правом на льготы по налогу на имущество;
- внутригрупповые сделки по рыночным ценам с документацией по ст. 105.15 НК РФ, если сделки признаются контролируемыми по ст. 105.14 НК РФ.
Договорная оптимизация
Договорная оптимизация меняет налоговые последствия сделки через её юридическую форму. Чаще всего компании применяют такие решения:
- агентские договоры и договоры комиссии, при которых налоговая база посредника — только вознаграждение;
- лицензионные договоры на использование программ для ЭВМ из единого реестра российского ПО, освобождённые от НДС по подп. 26 п. 2 ст. 149 НК РФ;
- условия о моменте перехода права собственности и порядке расчётов, которые влияют на период признания доходов.
Налоговые льготы для бизнеса
По состоянию на 2026 год налоговые льготы для бизнеса дают наибольший эффект компаниям с капитальными вложениями и ИТ-разработкой. Основные инструменты такие:
- инвестиционный налоговый вычет — по ст. 286.1 НК РФ он позволяет уменьшить налог на прибыль на сумму до 90% расходов на приобретение и модернизацию основных средств, если субъект РФ ввёл вычет своим законом;
- ставка налога на прибыль 5% для аккредитованных ИТ-компаний по п. 1.15 ст. 284 НК РФ и тариф страховых взносов 7,6%;
- пониженные ставки налога на прибыль и налога на имущество для резидентов особых экономических зон (ОЭЗ) и территорий опережающего развития (ТОР).
Этапы работы
Оптимизация налоговой нагрузки проходит пять этапов, и каждое решение команда проверяет на соответствие ст. 54.1 НК РФ до внедрения:
- Налоговый аудит: анализ текущей структуры, учётной политики и договоров, расчёт налоговой нагрузки.
- Выявление переплат и неиспользованных льгот, оценка налоговых рисков.
- Разработка стратегии с расчётом экономии и обоснованием деловой цели каждого решения.
- Внедрение: изменение договоров, учётной политики, документооборота и при необходимости структуры группы.
- Сопровождение при камеральных и выездных проверках, защита позиции компании.
Самостоятельная оптимизация или работа с консультантом
Налоговая оптимизация бизнеса силами собственной финансовой службы подходит для точечных решений. Изменение структуры группы и внедрение льгот требуют внешней экспертизы и независимой оценки рисков.
| Критерий | Самостоятельно | С консультантом |
| Охват | Отдельные налоги и сделки | Вся группа компаний и все налоги |
| Оценка рисков по ст. 54.1 НК РФ | Внутреннее суждение | Независимая оценка с учётом судебной практики |
| Обоснование деловой цели | Часто не документируется | Документальное обоснование каждого решения |
| Защита при проверке | Силами штатных специалистов | Сопровождение до суда |
| Срок внедрения | Зависит от загрузки финансовой службы | Фиксируется в плане проекта |
Почему Группа «ДЕЛОВОЙ ПРОФИЛЬ»
Группа работает с 1995 года и объединяет более 250 аудиторов и консультантов. Налоговую практику Группы подтверждают рейтинги, статусы и проекты:
- вхождение в число лидеров налогового консалтинга по версии RAEX и статус рекомендованной фирмы по направлению «Налоговое право» в рейтинге «Право.ru-300»;
- более 20 000 реализованных проектов для компаний из разных отраслей;
- специалисты с опытом работы на руководящих должностях в налоговых органах;
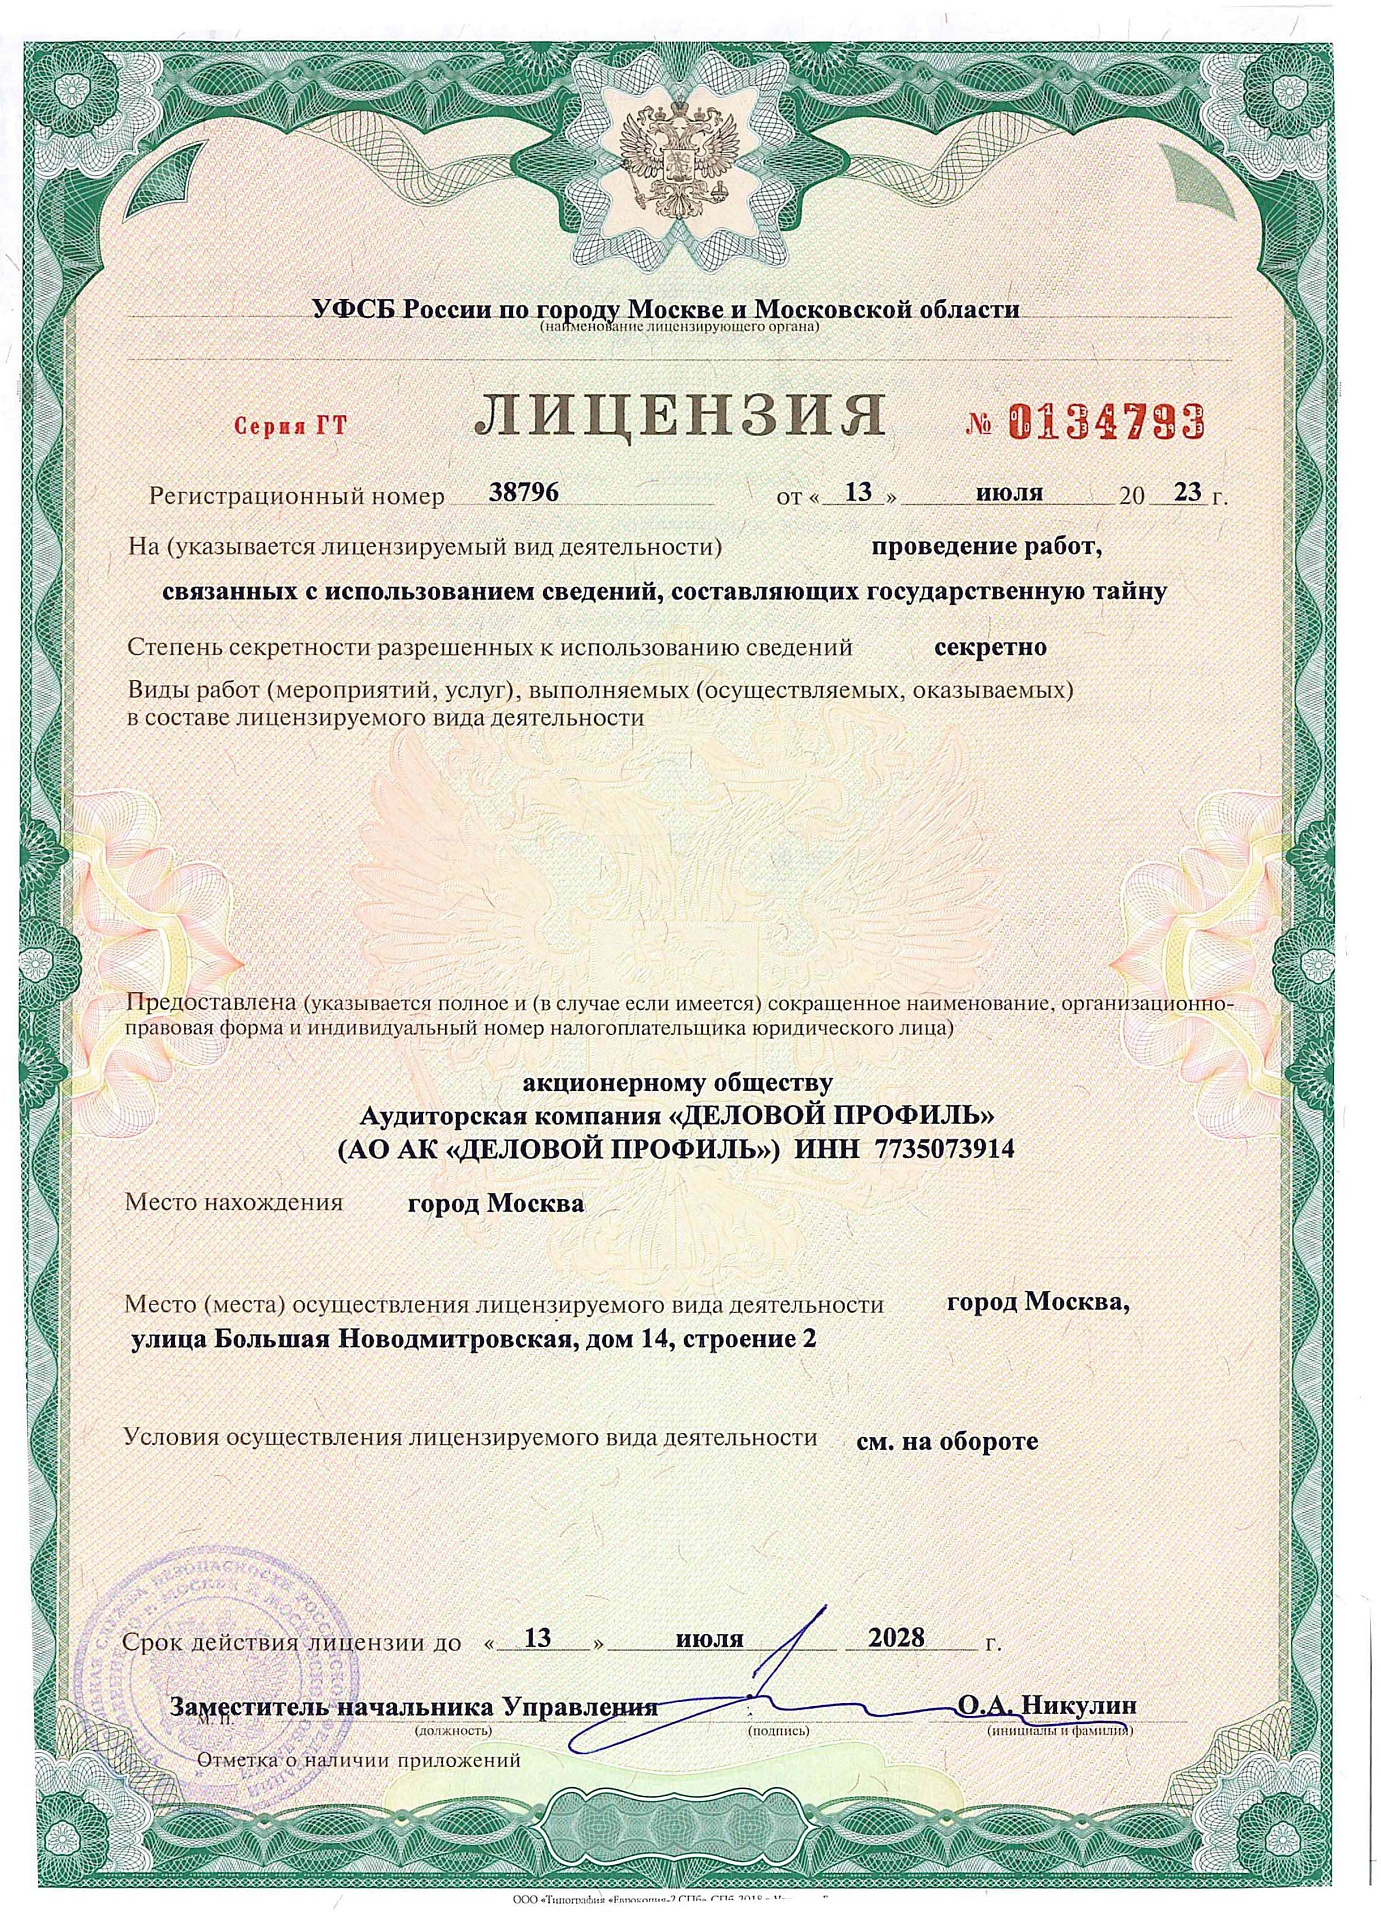
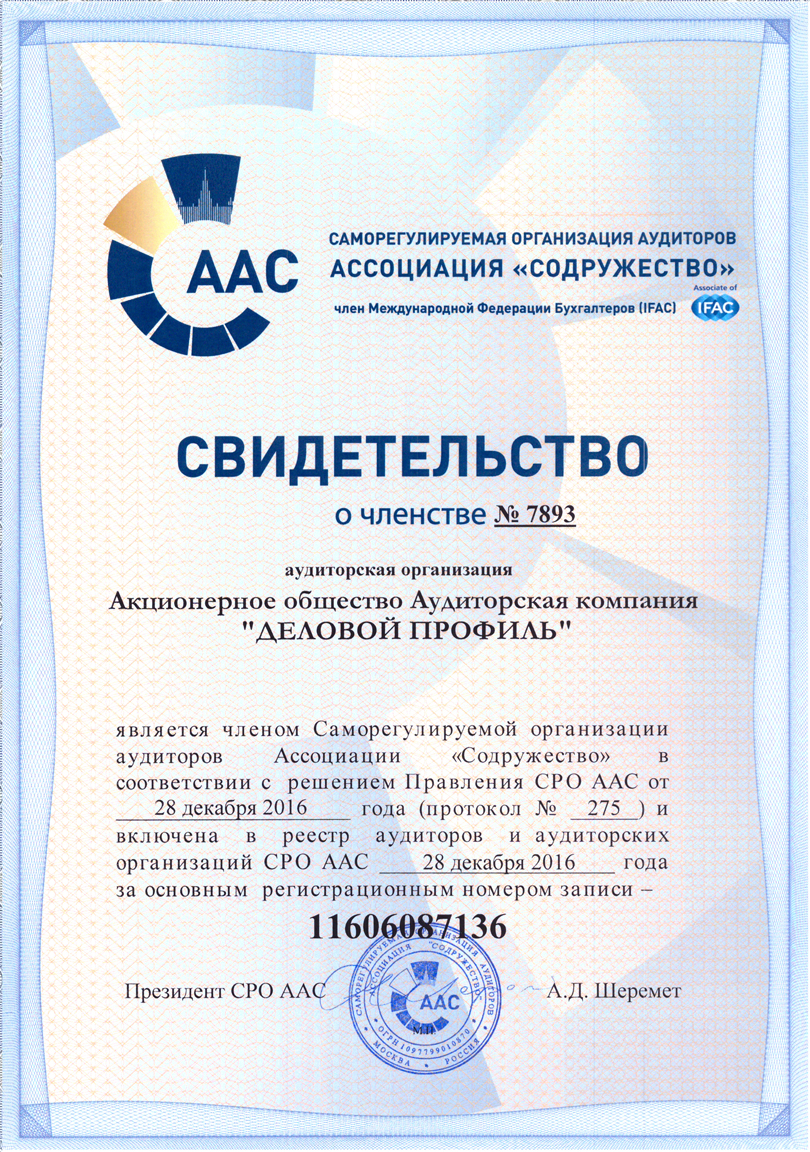
- членство в СРО «Аудиторская Ассоциация Содружество», включение в реестр Банка России для аудита общественно значимых организаций;
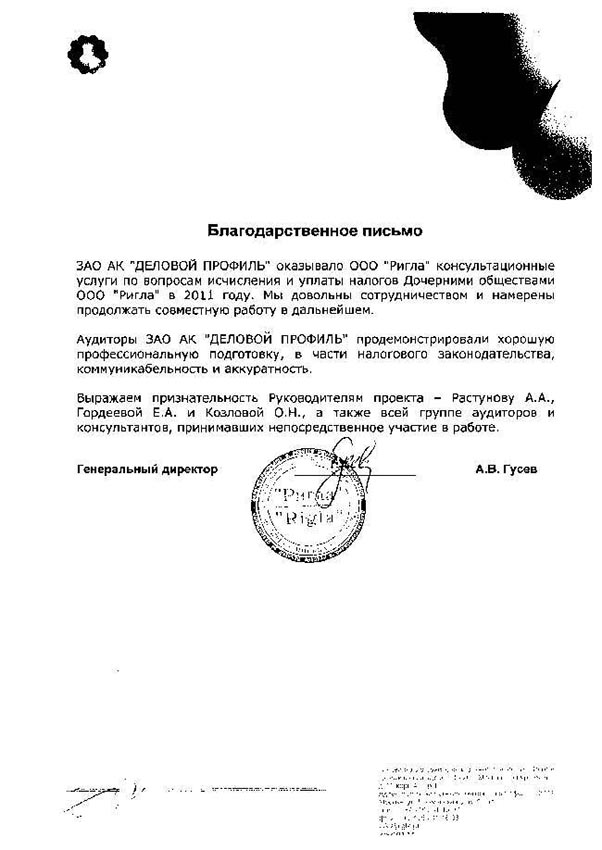
- аудит налогового учёта и выявление налоговых рисков для «Ростелекома» и аптечной сети «Ригла», документация по трансфертному ценообразованию для «Газпром нефтехим Салават» и дочерних компаний «Роснефти».
Начните с оценки налоговой нагрузки
Легальная оптимизация налогов начинается с расчёта текущей нагрузки и сравнения её со среднеотраслевой. Специалисты Группы оценят потенциал снижения налоговой нагрузки и риски каждого решения.
Часто задаваемые вопросы (FAQ)
Чем оптимизация налогов отличается от уклонения?
Оптимизация использует законные инструменты — льготы, режимы, условия договоров — для реальных операций с деловой целью. Уклонение строится на искажении фактов или сделках без экономического смысла. Границу определяет ст. 54.1 НК РФ, а за уклонение в крупном размере предусмотрена уголовная ответственность.
Сколько длится проект по налоговой оптимизации?
Срок зависит от масштаба группы и выбранных инструментов. Налоговый аудит и стратегия для одной компании, как правило, занимают от одного до двух месяцев, структурные изменения в холдинге — от трёх месяцев. Точные сроки фиксируют в плане проекта после диагностики.
Не вызовет ли оптимизация интерес ФНС?
Изменения в структуре и договорах налоговые органы анализируют. Поэтому каждое решение документируют: описывают деловую цель, рыночность цен и реальность операций. Такое обоснование снижает риск доначислений и служит основой защиты при проверке.
С чего начать оптимизацию налогообложения?
С налогового аудита: расчёта текущей нагрузки, анализа учётной политики, договоров и применяемых льгот. По его итогам становится ясно, есть ли переплаты, какие льготы доступны компании и какой экономический эффект даст каждое решение.



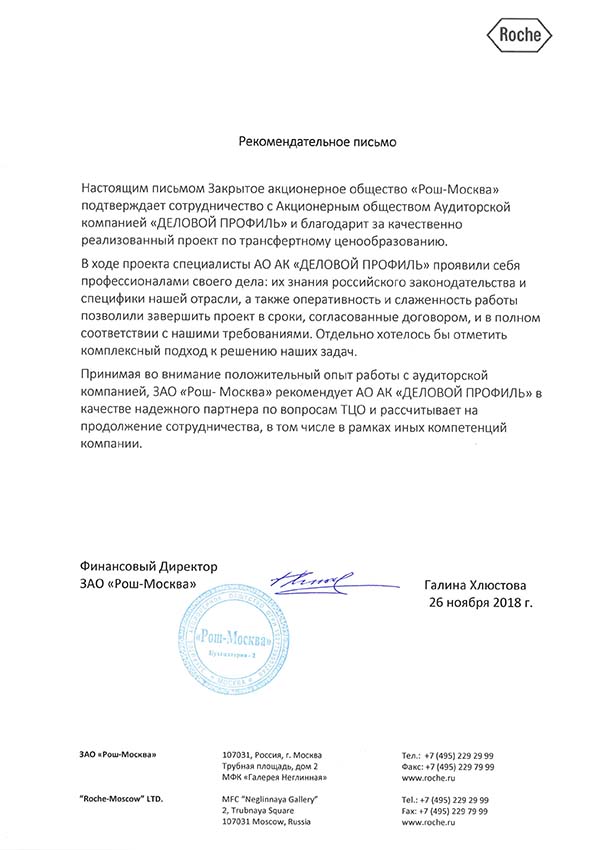
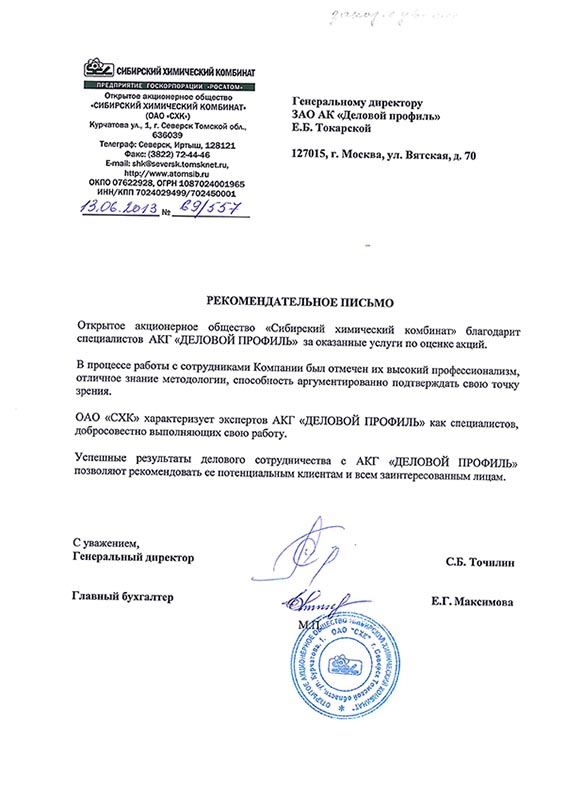
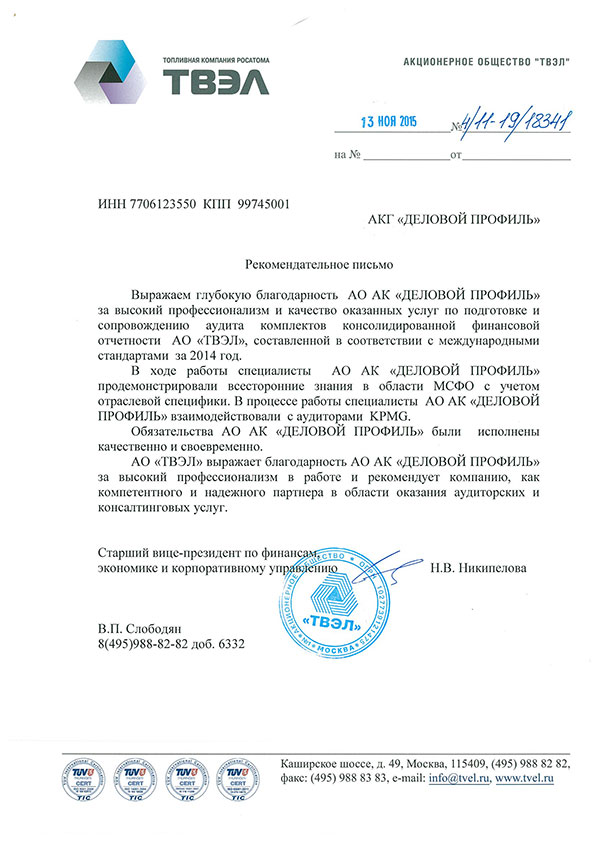
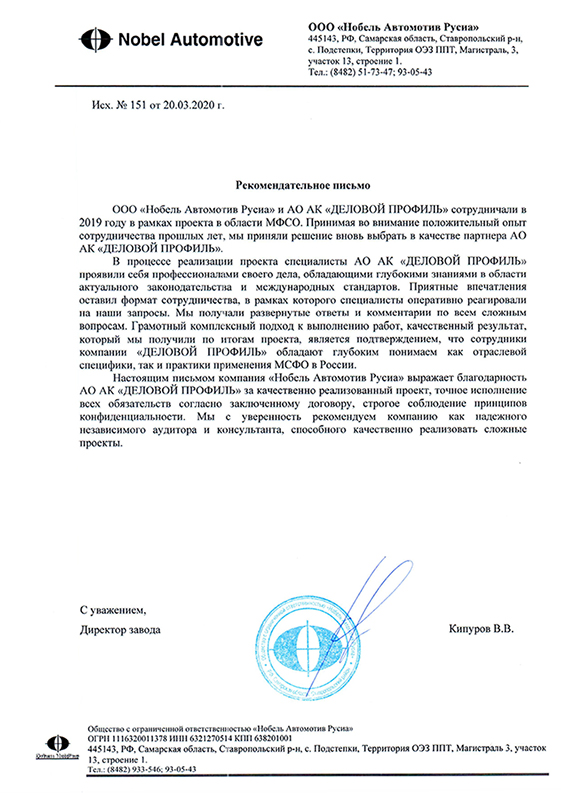
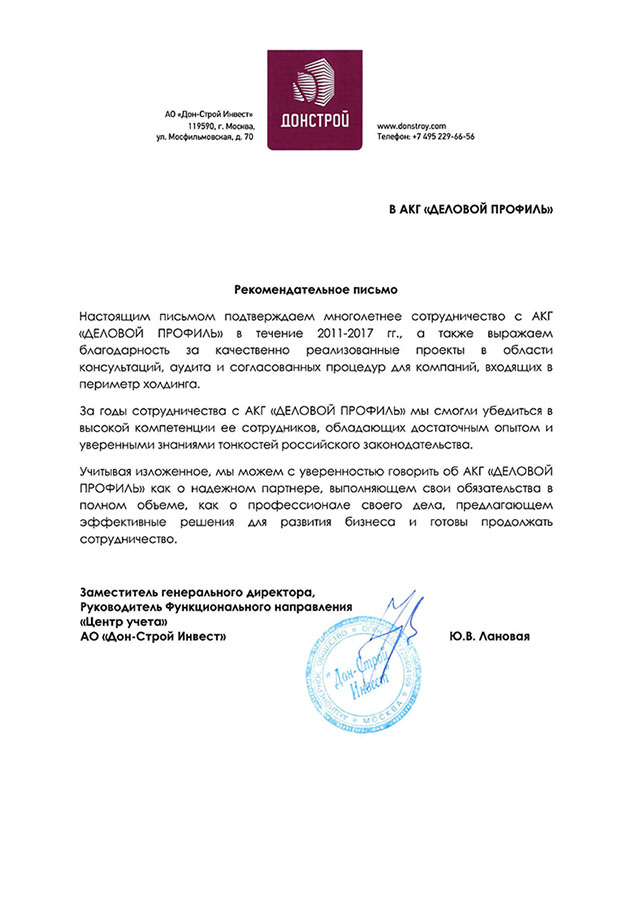
В ходе сотрудничества специалисты компании продемонстрировали высокий уровень профессионализма, глубокое понимание отраслевой специфики и ответственный подход к выполнению поставленных задач. Особо отмечаем системный подход к проверке, внимательность к деталям и конструктивное взаимодействие на всех этапах аудита.
Все работы выполнены в установленные сроки с надлежащим качеством. По результатам сотрудничества ООО «ПЕРЕСЛАВСКАЯ ТАБАЧНАЯ ФАБРИКА» подтверждает соответствие оказанных услуг высоким стандартам и рекомендует АО АК «ДЕЛОВОЙ ПРОФИЛЬ» в качестве надежного партнера для проведения аудиторских проверок.
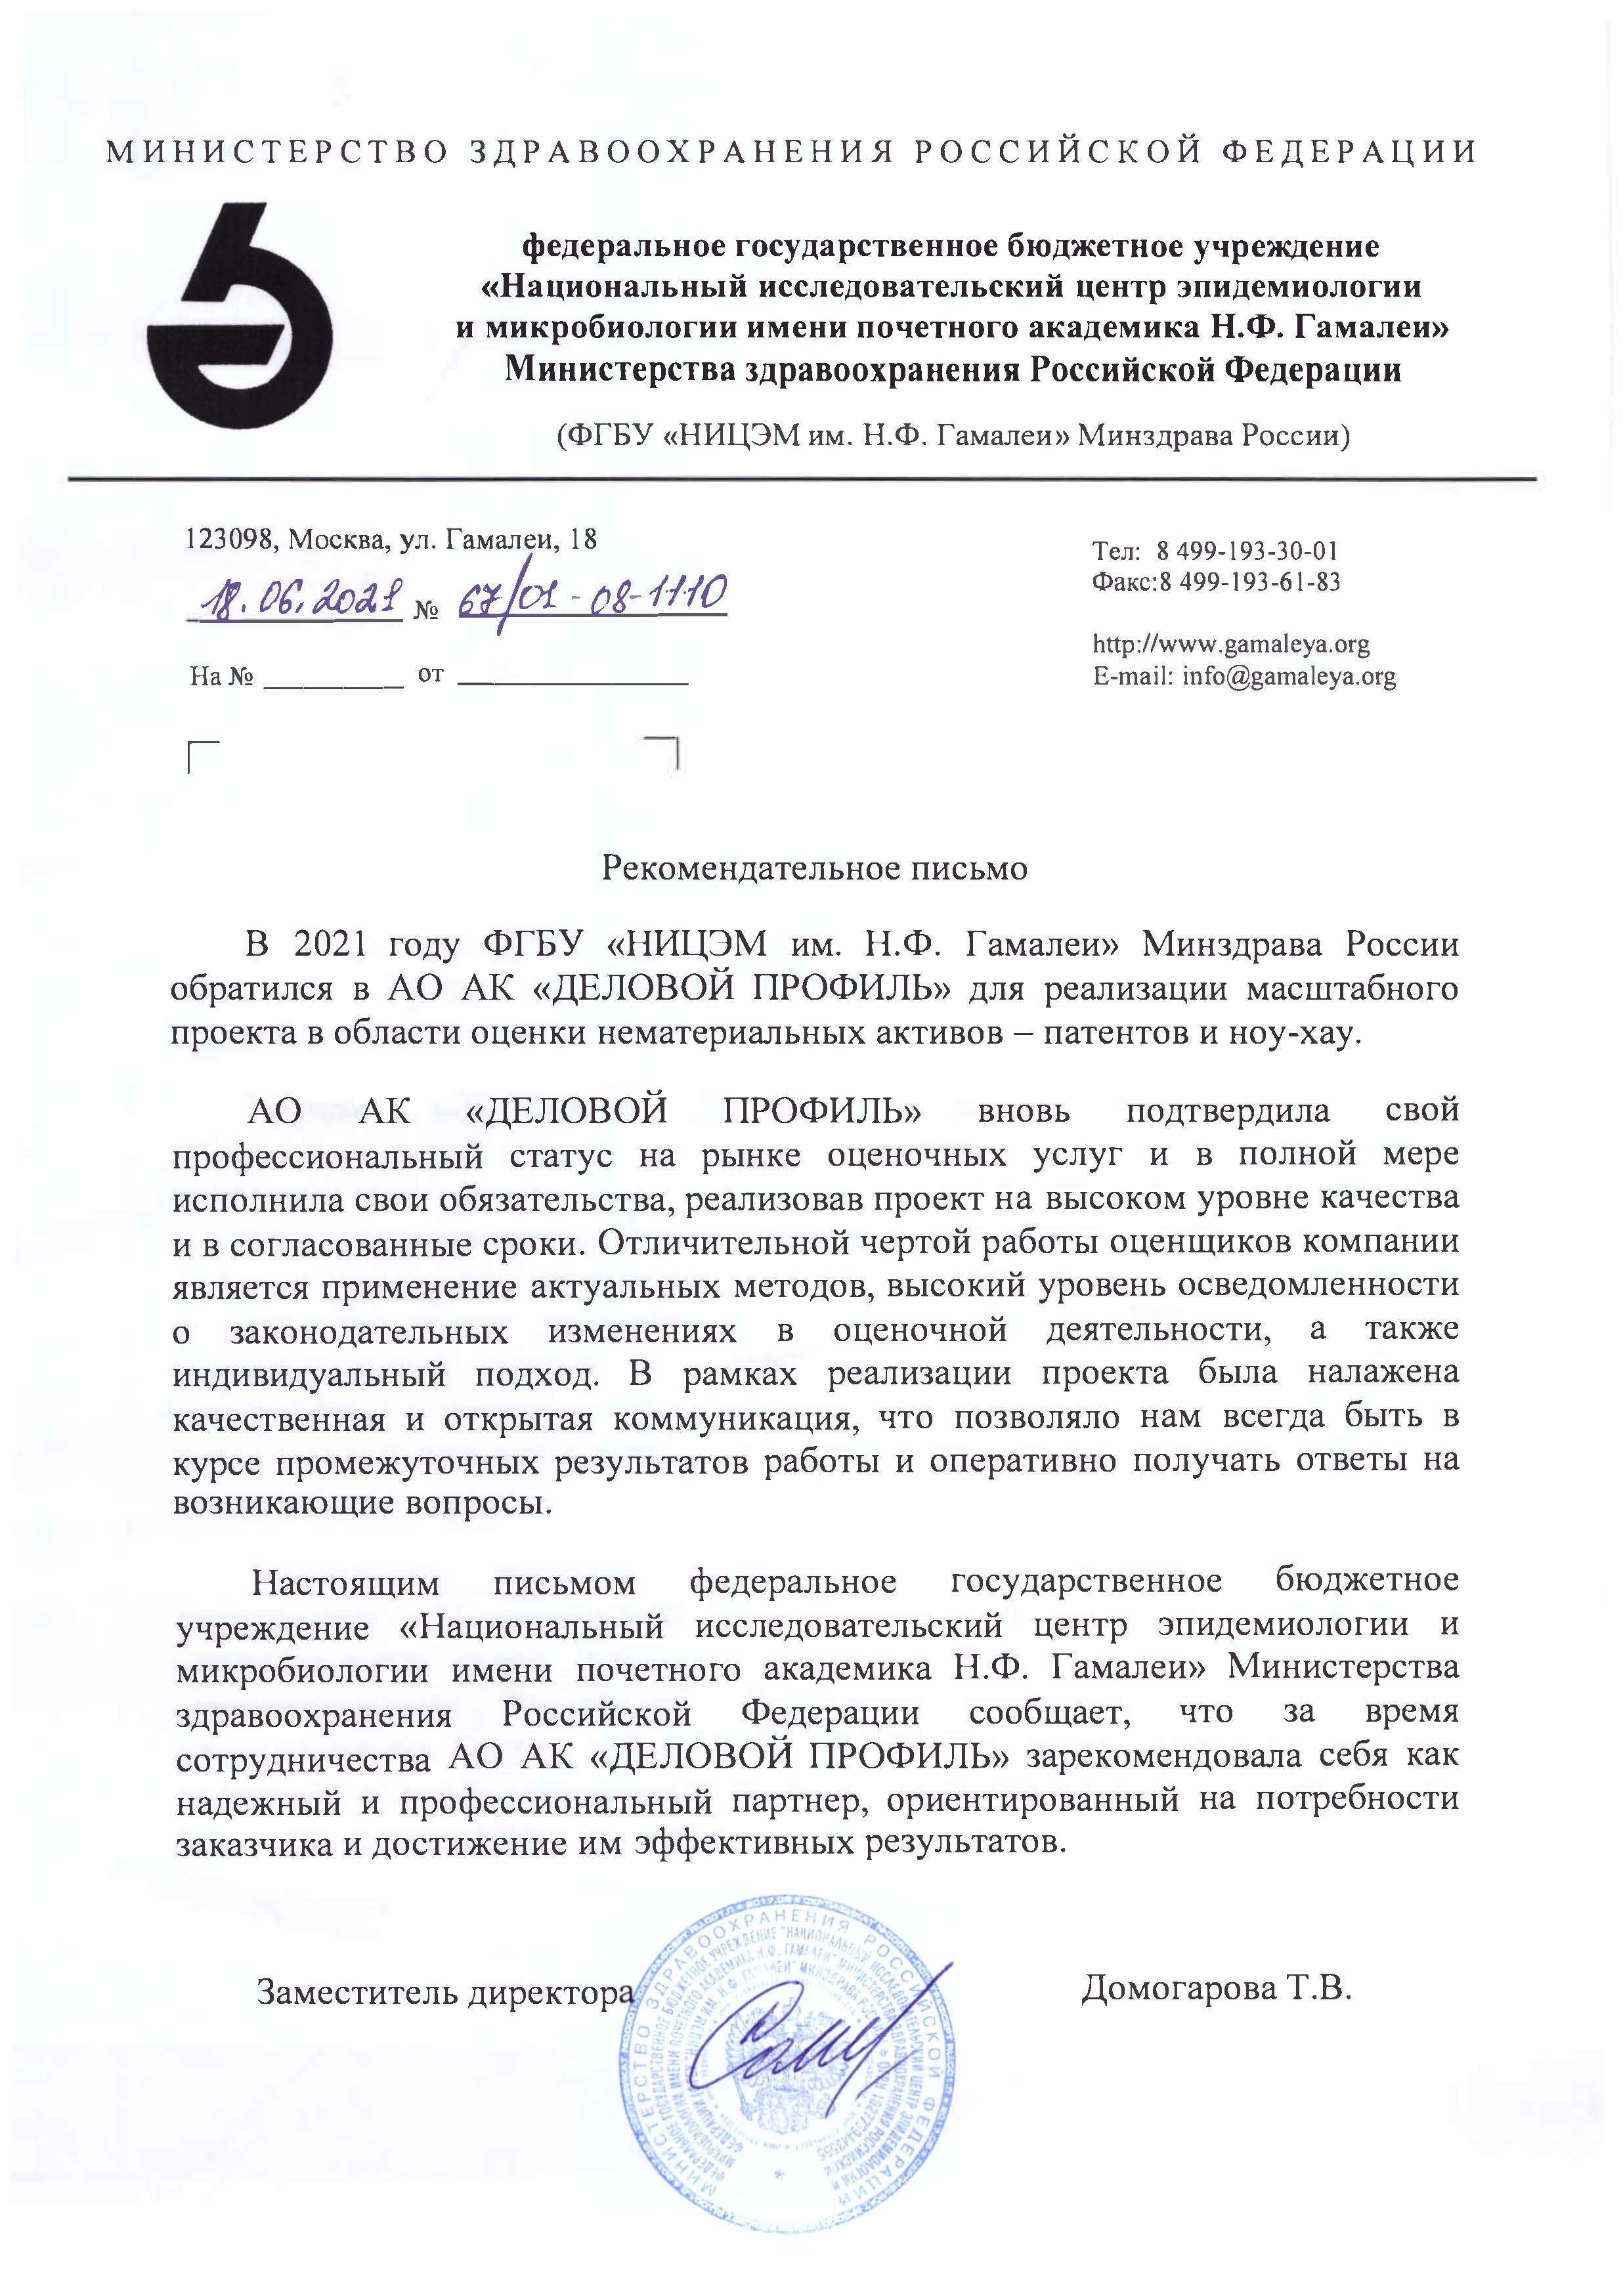
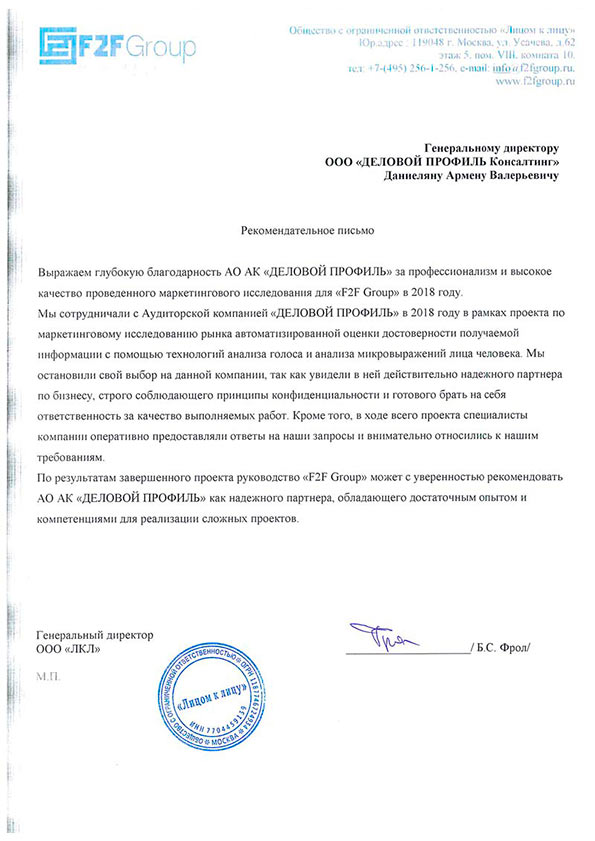
Специалисты компании продемонстрировали внимательный и комплексный подход: детально изучили правовые аспекты, проанализировали рыночную ситуацию и учли особенности бренда. Представленный отчет отличается точностью и содержит всю необходимую информацию для планирования дальнейших шагов по защите и развитию интеллектуальной собственности.
Мы уверенно рекомендуем АО АК «ДЕЛОВОЙ ПРОФИЛЬ» как надежного эксперта в сфере оценки нематериальных активов и сопровождения сделок с объектами интеллектуальной собственности.
Эксперты
Работает в Группе «ДЕЛОВОЙ ПРОФИЛЬ» с 2005 года. Мастер делового администрирования, эксперт в области управления проектами. Первое высшее образование получила в МГУ им. М.В. Ломоносова, закончив факультет психологии, являющийся одним из ведущих мировых центров в данной сфере. Внесла значимый вклад в проект по автоматизации и моделированию бизнес-процессов компании, действуя в составе рабочей группы. Активно участвует в реализации проектов департамента управленческого консалтинга.
С отличием окончила университет по специальности «Бухгалтерский учет и аудит», является мастером делового администрирования, имеет диплом ACCA по Международной Финансовой Отчетности. Более 15 лет работает в сфере аудита и бухгалтерского учета, реализовала проекты для крупнейших игроков различных отраслей российской экономики.
Дарья внесла значительный вклад в разработку методологии и внутренних стандартов качества аудиторских услуг в Группе, наладила эффективную систему формирования проектных команд. Является членом Комитета по аудиту общественно значимых организаций (ОЗО) СРО Аудиторская Ассоциация «Содружество» и активно участвует в развитии аудиторского рынка в России.
Ольга окончила Орловский государственный аграрный университет по специальности «Бухгалтерский учет и аудит», является квалифицированным аудитором, имеет более 15 лет опыта работы в сфере аудита и бухгалтерского учета.
Среди ключевых компетенций – проведение аудита, разработка и написание внутренних локальных актов, формирование и внедрение внутренних стандартов в рамках системы контроля, контроль работы бухгалтерии, а также консультирование в различных областях, включая вопросы налогового планирования, сложные вопросы бухгалтерского учета и формирования отчетности.
Владимир имеет более чем 20-летний опыт в области стратегического консультирования и повышения операционной эффективности в международных и российских организациях. В том числе 8 лет работал на руководящих должностях. Сертифицированный руководитель проектов PMP, сертифицированный аналитик по альтернативным инвестициям CAIA. Закончил MBA по направлению финансы и менеджмент в Бизнес-школе Чикагского Университета.
Среди ключевых компетенций - разработка стратегий развития, сопровождение инвестиционных проектов, повышение операционной эффективности, постановка проектных офисов в компаниях различных отраслей.
Окончила Национальный исследовательский ядерный университет «МИФИ» по специальности «Бухгалтерский учет, анализ и аудит». Имеет опыт работы более 15 лет в сфере аудита и бухгалтерского учета.
Среди ключевых компетенций – проведение анализа финансово-хозяйственной деятельности предприятия, разработка и написание внутренних локальных актов, проведение форензика и Due diligence, проведение инвентаризаций на предприятиях различных отраслей российской экономики, постановка управленческого учета, а также консультирование по налоговому и бухгалтерскому учету.
Виктория окончила Московский Авиационный Институт по направлениям «Системы автоматизированного управления» и «Экономика». Эксперт-практик с опытом более 20 лет в области построения систем внутреннего контроля, систем управления рисками, корпоративного управления и организации работы служб внутреннего аудита.
Среди ключевых компетенций – проведение комплексного анализа процессов в компании, оценка экономической эффективности управления процессами, реинжиниринг, документирование и тестирование процессов, построение системы внутреннего контроля по методологии COSO ERM, а также организация мониторинга применения всех компонентов системы внутреннего контроля.
Олег окончил Институт профессиональных бухгалтеров и аудиторов России по специальности «Бухгалтерский учет», Институт профессионального образования по специальности «Оценка бизнеса», а также Институт международного права и экономики им. А.С. Грибоедова по специальности «Арбитражное управление». Имеет 5-летний опыт работы на должности ведущего бухгалтера, а также более 10 лет в оценочной деятельности.
Среди ключевых компетенций – оценка движимого и недвижимого имущества, подготовка отчетов в рамках проведения судебных экспертиз, анализ наилучшего варианта использования оцениваемых активов, а также разработка стратегий в области управления недвижимыми активами.
Павел имеет опыт работы в финансово-инвестиционном направлении – более 12 лет, в том числе на должности руководителя – 10 лет.
Среди ключевых компетенций – стратегическое консультирование, анализ финансово-хозяйственной деятельности компании, сопровождение реализации инвестиционных проектов: от этапов анализа, разработки концепции и стратегии до запуска и коммерческой реализации.
Свяжитесь с нами


