


В настоящее время добровольное медицинское страхование (ДМС) играет важную роль в системе охраны здоровья граждан Российской Федерации. Оно занимает третье место по объему финансирования системы здравоохранения после обязательного медицинского страхования (ОМС) и страхования личных средств граждан.
В соответствии с правилами добровольного медицинского страхования страховая организация (страховщик) заключает договоры страхования, по условиям которых гарантирует оказание и финансирование медицинских услуг определенного перечня и качества в объеме страховой медицинской программы.
По сравнению с обязательным, добровольное медицинское страхование имеет множество плюсов. Во-первых, страхователь имеет право выбора и может самостоятельно составить желаемую страховую программу, выбрать соответствующее медицинское учреждение из предложенных. На протяжении всего процесса страховщик консультирует клиента по всем вопросам, помогает сделать правильный, наиболее оптимальный выбор. Во-вторых, важную роль играют комфортные условия лечения, когда клиники оснащены современным медицинским оборудованием, запись на прием к специалисту возможна без обязательного посещения терапевта, отсутствуют очереди, а особое внимательное отношение персонала снимает напряжение у людей. ДМС значительно экономит время по сравнению с программой ОМС – не нужно искать подходящее медучреждение или сидеть в бесконечных очередях.
Развитие ДМС на российском страховом рынке
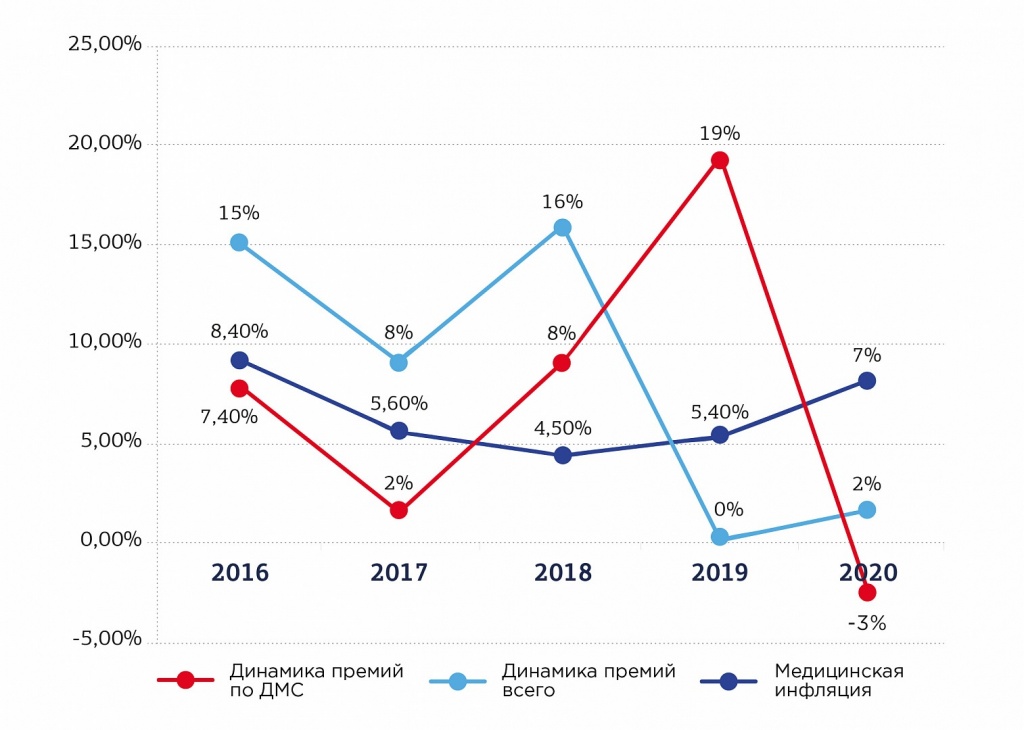
Изменение роли ДМС на российском страховом рынке началось с 2018 года, когда темп роста премий обогнал медицинскую инфляцию. В 2019 году в условиях отсутствия иных источников роста ДМС стало одним из драйверов рынка по объему премий.
Рис. 1. Динамика объема премий за 2016 – 2020 гг., %
Источник: данные ЦБ РФ и Росстата
Влияние пандемии COVID-19 на динамику премий сегмента ДМС
Пандемия COVID-19 повлияла на структуру премий, состав программ страхования и динамику выплат сегмента ДМС. Объем начисленных премий за 9 месяцев 2020 года сократился на 1,9% по сравнению с аналогичным периодом прошлого года (147,6 млрд рублей против 150 млрд рублей). При этом объем премий по договорам, не относящимся к страхованию выезжающих за рубеж, показал противоположную динамику - +3%.
Основную часть денежных потоков страховщиков ДМС составляют премии по договорам страхования крупных корпоративных клиентов. Сезонность заключения таких договоров (основная часть приходится на I квартал) и более высокая устойчивость крупных компаний в кризисный период способствовали сохранению объемов премий этой категории клиентов. Однако страхование индивидуальных предпринимателей, мелких и средних предприятий показало отрицательную динамику.
Снижение объема премий, связанное с оттоком трудовых мигрантов (около 0,5 млн человек, по данным МВД) и почти 4-кратным сокращением туристического потока за рубеж, составит около 10 млрд рублей по итогам года.
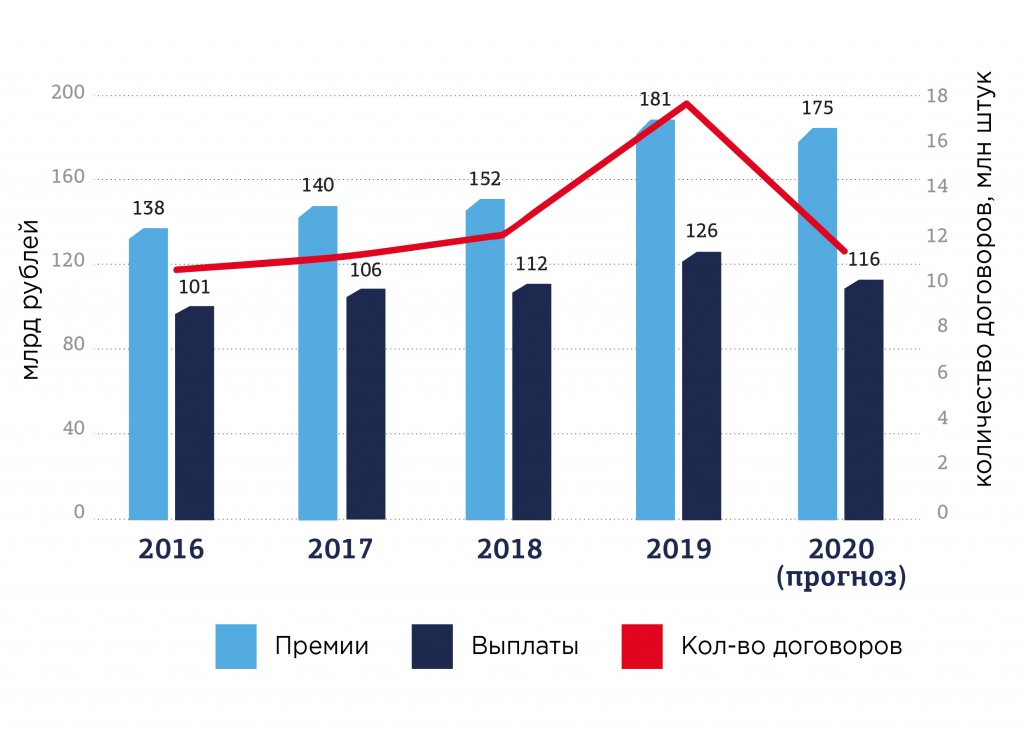
По прогнозу экспертов, объем начисленных премий по итогам 2020 года снизится примерно на 3% и составит порядка 175 млрд рублей. При этом объем премий по договорам, заключенным в 2020 году, сократится примерно на 15%.
В условиях спада экономической активности в 2021 году спрос со стороны крупных клиентов останется на прежнем уровне, тогда как со стороны представителей среднего и малого бизнеса – сократится в пределах 20%. Однако динамика премий по сегменту будет определяться в основном бюджетами на ДМС у крупных страхователей. Например, доля «Газпрома» и его дочерних компаний составляет примерно 10% от объема премий по ДМС в целом по РФ. Снижение премий по договорам с небольшими юридическими лицами и ИП будет частично компенсировано ростом премий по коробочным продуктам со страхователями-физическими лицами, а рост спроса на поездки внутри РФ окажет поддержку сегменту страхования туристов. Динамика премий по медицинскому страхованию выезжающих за рубеж и мигрантов будет напрямую зависеть от развития ситуации с пандемией.
Рис. 2. Объем премий, выплат и количества договоров по ДМС, 2016-2020 гг.
Источник: данные ЦБ РФ
Адаптация медицинских программ страхования к новой экономической реальности
Основным запросом всех категорий клиентов в условиях кризиса является экономия затрат на страхование. Несмотря на медицинскую инфляцию, экспертами наблюдается снижение средней стоимости полиса в расчете на 1 застрахованного по итогам 9 месяцев 2020 года по сравнению с прошлым годом. Такая динамика обусловлена изменениями программ страхования, введением франшиз, распространением дистанционных медицинских консультаций.
Программы страхования адаптируются под существующие условия: в них могут быть добавлены услуги тестирования на коронавирус, психологической помощи, реабилитации после перенесенного COVID-19.
Практически во всех классических программах теперь присутствует услуга телемедицины. Благодаря пандемии телемедицина завоевала рынок, хотя развитие этого сегмента началось еще до эпидемии. Использование дистанционных медицинских консультаций позволяет страховщикам снизить объем выплат, а клиентам – получать ответы в режиме 24/7 без ограничения по количеству обращений. Если будут изменены законодательные нормы, не позволяющие ставить первоначальный диагноз и выписывать рецепты и больничные листы без очного осмотра, у страховщиков будет возможность трансформировать программы страхования с приоритетом телемедицинских обращений. Первые шаги к таким изменениям уже сделаны: приказом Минздрава утвержден временный регламент оказания консультационной телемедицинской помощи для больных легкой формой коронавируса, гриппа, внебольничной пневмонии, ОРВИ.
Услуги ДМС в регионах России
Популярность телемедицины объясняется также сложностями при получении плановой медицинской помощи по ОМС, особенно в регионах. При этом рынок розничного ДМС довольно ограничен по территориальному признаку.
Почти 66% договоров и 80% премий приходится на 2 города – Москву и Санкт-Петербург. Количество договоров, заключенных физическими лицами, в расчете на 10 тыс. человек населения только в 9 регионах по итогам 2019 года превышало 1 000, в 11 регионах это количество было меньше 100. Это объясняется низким уровнем жизни в сочетании с высокой долей сельского населения, а также небольшим количеством медицинских учреждений, подходящих для оказания помощи по программам ДМС. 5 из 11 таких регионов находятся в Северо-Кавказском федеральном округе.
Таблица 1. Субъекты РФ с максимальным распространением розничного ДМС
|
Наименование |
Кол-во договоров с ФЛ на 10 000 населения |
|
|
2018 год |
2019 год |
|
|
Москва |
2 826 |
5 460 |
|
Санкт-Петербург |
2 214 |
3 072 |
|
Челябинская область |
2 063 |
2 317 |
|
Кировская область |
1 958 |
2 000 |
|
Новосибирская область |
1 963 |
1 873 |
|
Красноярский край |
1 563 |
1 614 |
|
Томская область |
1175 |
1 210 |
|
Ярославская область |
1 189 |
1 254 |
|
Ямало-Ненецкий автономный округ (Тюменская область) |
1 817 |
1 251 |
Источник: данные ЦБ РФ и Росстата
Таблица 2. Субъекты РФ с минимальным распространением розничного ДМС
|
Наименование |
Кол-во договоров с ФЛ на 10000 населения |
|
|
2018 год |
2019 год |
|
|
Республика Марий Эл |
60 |
93 |
|
Республика Крым |
58 |
72 |
|
Чукотский автономный округ |
152 |
55 |
|
Республика Северная Осетия-Алания |
48 |
54 |
|
Республика Дагестан |
34 |
47 |
|
Кабардино-Балкарская Республика |
18 |
39 |
|
Республика Ингушетия |
19 |
35 |
|
Республика Тыва |
34 |
34 |
|
Ненецкий автономный округ (Архангельская область) |
41 |
31 |
|
Город Севастополь |
1 |
16 |
|
Чеченская Республика |
10 |
1 |