ОНА и ОНО - что это, как рассчитываются, отражение по ПБУ 18/02
Меню Услуги и практики Запрос
Статья

Поиск финансирования – одна из важных задач для растущего бизнеса. На сегодняшний день есть множество различных инструментов. Иван Соин, Руководитель направления Применение мер поддержки бизнеса Группы «ДЕЛОВОЙ ПРОФИЛЬ», рассказал о тех возможностях, которые предлагают государственные программы поддержки.


Оставить заявку
Отправьте сообщение и мы свяжемся с Вами в ближайшее время
Услуги

Начиная с 2022 года обязательными к применению стали уже 5 новых стандартов бухгалтерского учета, еще 2 утверждены и станут обязательными в ближайшие два года, а к выпуску готовятся еще 8. Проект одного из них – ФСБУ 4/2023 – недавно размещен на сайте Минфина. Эксперты практики Финансового консалтинга готовы оказать комплексную поддержку в применении новых ФСБУ – от консультирования по отдельным вопросам до полного сопровождения перехода и автоматизации.

Оставить заявку
Отправьте сообщение и мы свяжемся с Вами в ближайшее время
Свяжитесь с нами
Отправьте сообщение и наши менеджеры свяжутся с вами в самое короткое время
Аудиторско-консалтинговая группа «ДЕЛОВОЙ ПРОФИЛЬ»
127015, г. Москва, ул. Вятская, д. 70
info@delprof.ru
8 (495) 740-16-01
Услуги и практики
Что вы ищете?
Услуги и практики
Раскрытие информации Контакты
Услуги и практики
Раскрытие информации Контакты
Главная Глоссарий
Отложенные налоговые активы / обязательства (ОНА / ОНО)

Отложенные налоговые активы / обязательства (ОНА / ОНО)

Что такое ОНА и ОНО
15 октября 2026

Временная разница возникает, когда доходы или расходы признаются в бухгалтерском и налоговом учёте в разные периоды. Вычитаемые временные разницы приводят к тому, что налог сейчас больше «бухгалтерского», а в будущем - меньше (формируется ОНА). Налогооблагаемые временные разницы дают обратный эффект: налог сейчас меньше, а в будущем больше (формируется ОНО). Типичные причины - различия в способах и сроках амортизации, в порядке признания резервов, убытков, процентов.

Сумма отложенного налога определяется как произведение временной разницы на ставку налога на прибыль, действующую на отчётную дату. С 1 января 2025 года основная ставка составляет 25% (ранее - 20%), поэтому ОНА и ОНО, признанные по прежней ставке, подлежат пересчёту, а разница относится на счёт учёта прибылей и убытков в установленном порядке.

В бухгалтерском учёте ОНА отражается на счёте 09 «Отложенные налоговые активы», ОНО - на счёте 77 «Отложенные налоговые обязательства», в корреспонденции со счётом 68. В балансе ОНА показывается в разделе I «Внеоборотные активы», ОНО - в разделе IV «Долгосрочные обязательства». Действующая редакция ПБУ 18/02 ориентирована преимущественно на балансовый метод определения отложенных налогов - через сравнение балансовой и налоговой стоимости активов и обязательств.

Где ОНА и ОНО применяются на практике

Инструмент используется при расчёте налога на прибыль и подготовке отчётности организаций, применяющих ПБУ 18/02.

Типовые случаи применения:

расчёт налога на прибыль по правилам ПБУ 18/02
выявление и учёт временных разниц между бухгалтерским и налоговым учётом
отражение ОНА и ОНО в балансе и отчёте о финансовых результатах
пересчёт отложенных налогов при изменении ставки налога на прибыль
учёт переноса убытков на будущее и признание ОНА
анализ эффективной ставки налога на прибыль
подготовка к аудиту расчётов по налогу на прибыль
автоматизация учёта разниц в учётной системе
учёт отложенных налогов в консолидированной отчётности

Почему ОНА и ОНО важны для бизнеса

ОНА и ОНО обеспечивают сопоставление расхода по налогу на прибыль с финансовым результатом того периода, к которому он относится. Без их учёта чистая прибыль и показатель налога в отчётности искажаются, что влияет на оценку эффективности бизнеса и решения о дивидендах.

Отложенные налоговые активы - это, по сути, будущая налоговая экономия (например, от перенесённых на будущее убытков). Признание ОНА допустимо лишь при наличии вероятности получения в будущем налогооблагаемой прибыли; необоснованное признание завышает активы, а непризнание - занижает их. Аудиторы уделяют этому повышенное внимание.

При изменении ставки налога (как в 2025 году - с 20% до 25%) все ранее признанные ОНА и ОНО необходимо пересчитать. Пропуск такого пересчёта искажает отчётность и величину налоговых показателей. Корректный учёт отложенных налогов - условие достоверности отчётности для банков и инвесторов.

Нормативная база и стандарты

Требования и стандарты, регулирующие эту область, закреплены в российских нормативных актах.
Ключевые ориентиры:

Положение по бухгалтерскому учёту «Учёт расчётов по налогу на прибыль организаций» ПБУ 18/02 (приказ Минфина России от 19.11.2002 № 114н, в редакции приказа от 20.11.2018 № 236н)
Глава 25 Налогового кодекса РФ «Налог на прибыль организаций»
Статья 283 НК РФ - перенос убытков на будущее
Статья 284 НК РФ - ставки налога на прибыль (с 2025 года - 25%)
План счетов бухгалтерского учёта (счета 09, 77, 68, 99)
Нужна помощь экспертов?
Если вам требуется не только определение термина, но и решение практической задачи — обсудите ее с нашими специалистами.
Нужна консультация?
Оставьте заявку удобным для Вас способом и наш специалист свяжется с вами в ближайшее время!

Часто задаваемые вопросы

Отложенный налоговый актив (ОНА) означает, что в текущем периоде компания платит налог больше «бухгалтерского», а в будущем - меньше; он отражает будущую экономию и формируется вычитаемыми временными разницами. Отложенное налоговое обязательство (ОНО) - наоборот: налог сейчас меньше, а в будущем больше; оно формируется налогооблагаемыми временными разницами.

Временные разницы связаны с различием в моменте (периоде) признания доходов и расходов; они со временем погашаются и формируют ОНА и ОНО. Постоянные разницы возникают окончательно и никогда не влияют на налог в других периодах - они формируют постоянный налоговый расход или доход (прежде - ПНО/ПНА).

Нужно определить временную разницу (разницу в признании дохода или расхода) и умножить её на действующую ставку налога на прибыль. С 2025 года ставка - 25%. Вычитаемая разница даёт ОНА, налогооблагаемая - ОНО. Например, вычитаемая разница 200 000 руб. формирует ОНА в размере 50 000 руб.

Отложенные налоговые активы показываются в разделе I «Внеоборотные активы» бухгалтерского баланса, отложенные налоговые обязательства - в разделе IV «Долгосрочные обязательства». В учёте используются счета 09 (ОНА) и 77 (ОНО).

Да. При изменении ставки налога на прибыль ранее признанные отложенные налоговые активы и обязательства пересчитываются по новой ставке на дату её изменения. Возникающая разница относится, как правило, на счёт учёта прибылей и убытков. Пропуск пересчёта искажает отчётность за 2025 год и далее.

Нам доверяют
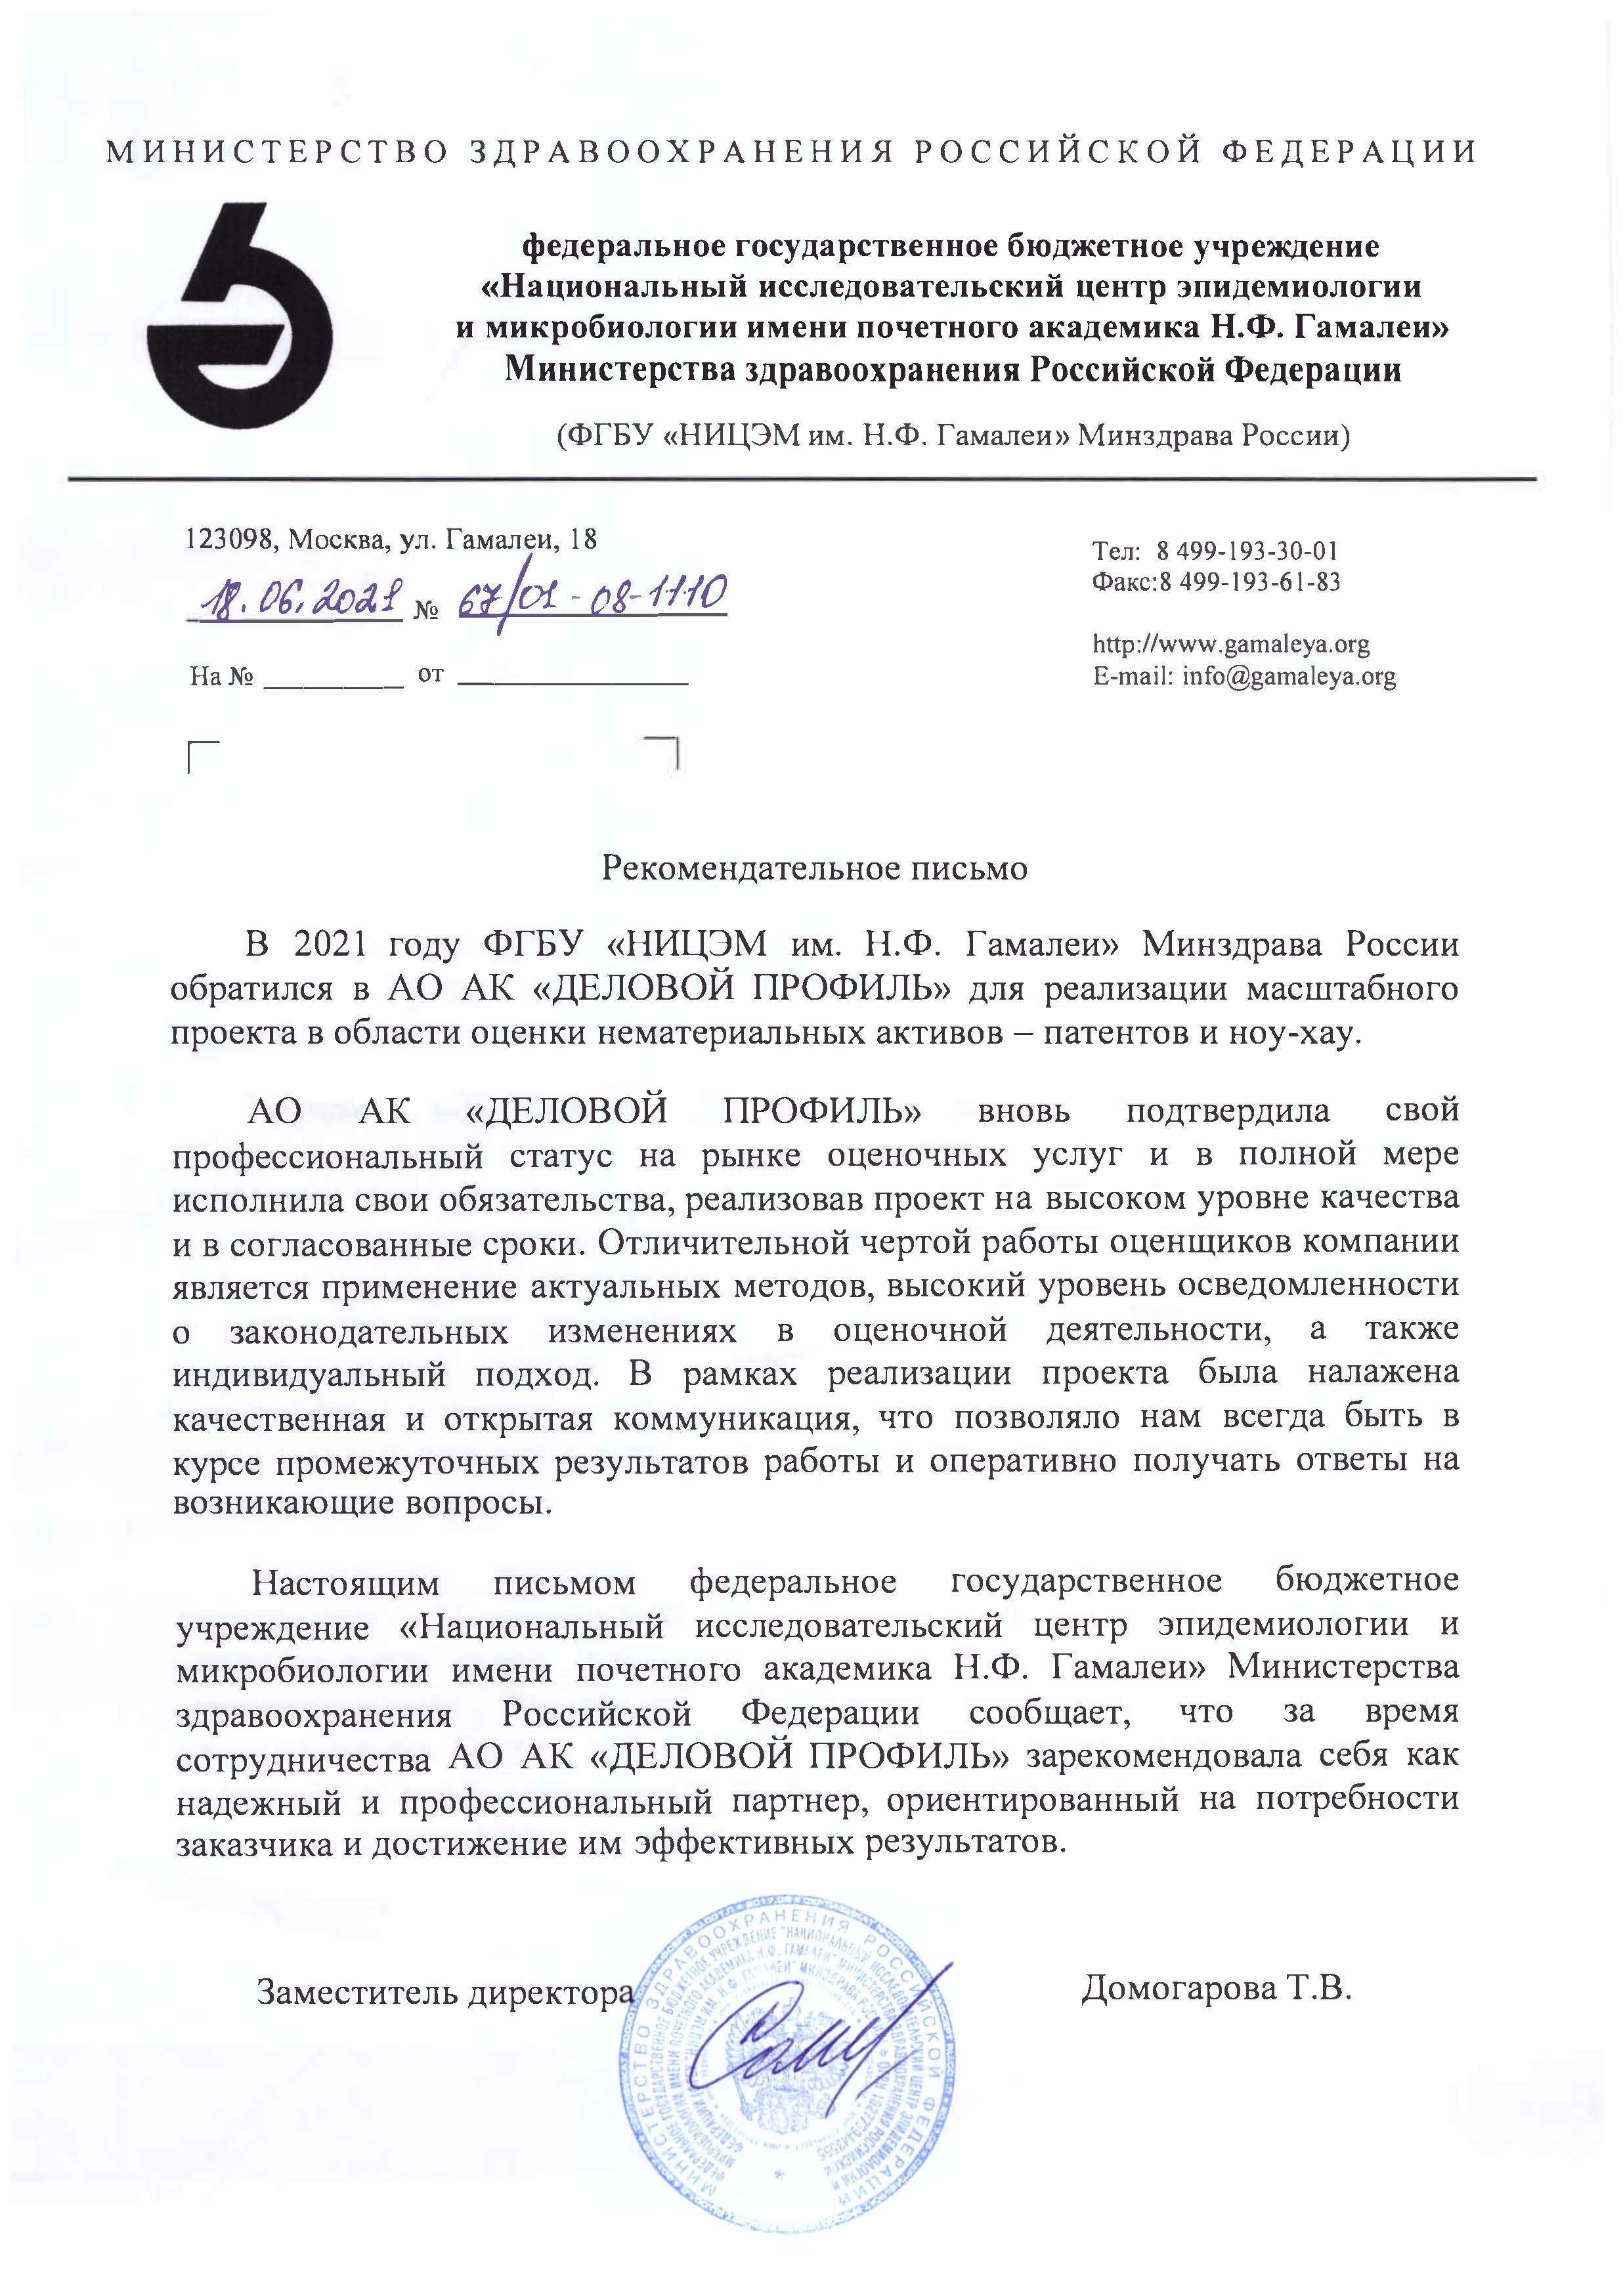
НИЦЭМ им. Н.Ф. Гамалеи
Настоящим письмом Национальный исследовательский центр эпидемиологии и микробиологии имени почетного академика Н.Ф. Гамалеи сообщает, что за время сотрудничества АО АК «ДЕЛОВОЙ ПРОФИЛЬ» зарекомендовала себя как надежный и профессиональный партнер, ориентированный потребности заказчика и достижение им эффективных результатов.
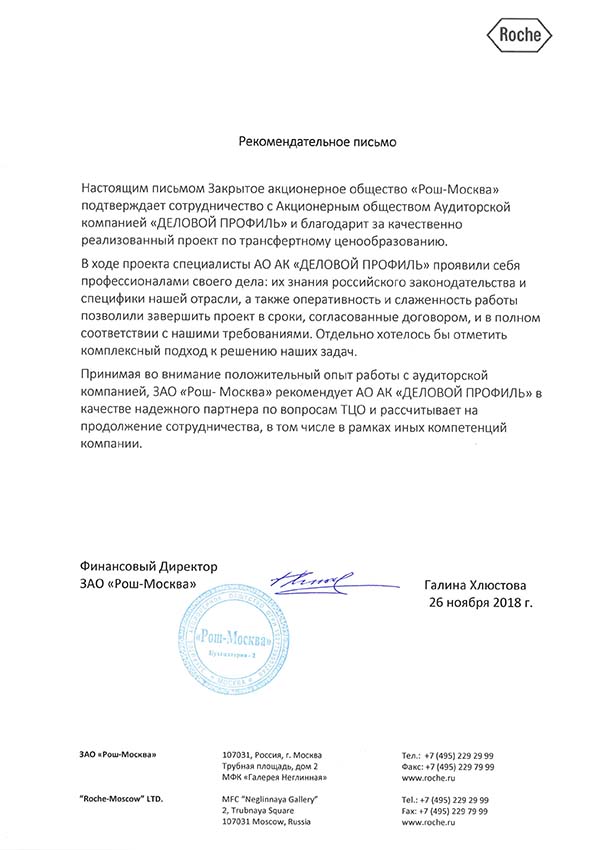
Рош-Москва
В ходе проекта специалисты АО АК «ДЕЛОВОЙ ПРОФИЛЬ» проявили себя профессионалами своего дела: их знания российского законодательства и специфики нашей отрасли, а также оперативность и слаженность работы позволили завершить проект в сроки, согласованные договором, и в полном соответствии с нашими требованиями.
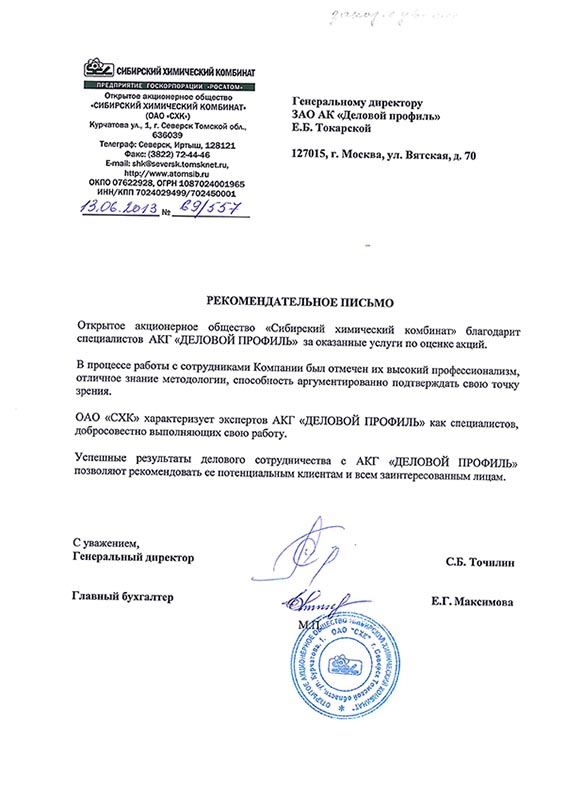
Госкорпорация Росатом
В процессе работы с сотрудниками Компании был отмечен их высокий профессионализм, отличное знание методологии, способность аргументированно подтверждать свою точку зрения.
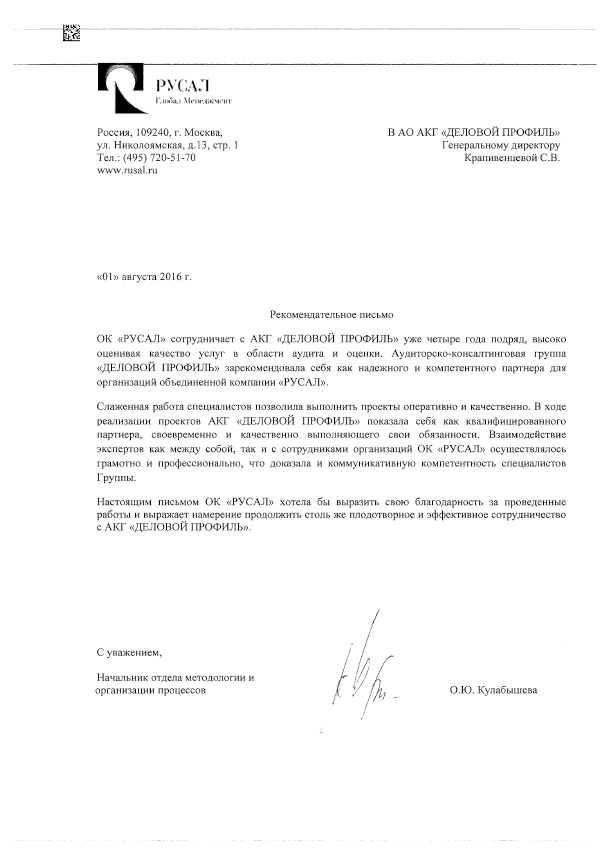
ОК РУСАЛ
Аудиторско-консалтинговая группа «ДЕЛОВОЙ ПРОФИЛЬ» зарекомендовала себя как надежного и компетентного партнера для организаций Объединенной компании «РУСАЛ».
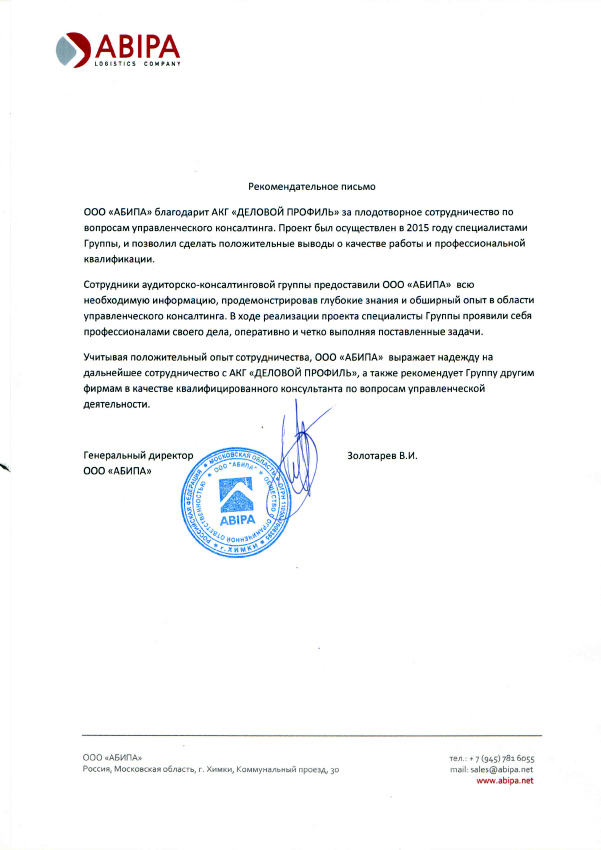
АБИПА
ООО «АБИПА» благодарит АКГ «ДЕЛОВОЙ ПРОФИЛЬ» за плодотворное сотрудничество по вопросам управленческого консалтинга. Проект был осуществлен в 2015 году специалистами Группы и позволил сделать положительные выводы о качестве работы и профессиональной квалификации.
ООО «ПЕРЕСЛАВСКАЯ ТАБАЧНАЯ ФАБРИКА»
ООО «ПЕРЕСЛАВСКАЯ ТАБАЧНАЯ ФАБРИКА» подтверждает успешное проведение обязательного аудита годовой бухгалтерской отчетности за 2024 год, выполненного АО АК «ДЕЛОВОЙ ПРОФИЛЬ». Аудиторская проверка осуществлена в полном соответствии с российскими стандартами и действующими требованиями законодательства.

В ходе сотрудничества специалисты компании продемонстрировали высокий уровень профессионализма, глубокое понимание отраслевой специфики и ответственный подход к выполнению поставленных задач. Особо отмечаем системный подход к проверке, внимательность к деталям и конструктивное взаимодействие на всех этапах аудита.

Все работы выполнены в установленные сроки с надлежащим качеством. По результатам сотрудничества ООО «ПЕРЕСЛАВСКАЯ ТАБАЧНАЯ ФАБРИКА» подтверждает соответствие оказанных услуг высоким стандартам и рекомендует АО АК «ДЕЛОВОЙ ПРОФИЛЬ» в качестве надежного партнера для проведения аудиторских проверок.
ООО «Гельтек Медика»
ООО «Гельтек Медика» выражает благодарность АО АК «ДЕЛОВОЙ ПРОФИЛЬ» за профессионально проведённую оценку нашего товарного знака.

Специалисты компании продемонстрировали внимательный и комплексный подход: детально изучили правовые аспекты, проанализировали рыночную ситуацию и учли особенности бренда. Представленный отчет отличается точностью и содержит всю необходимую информацию для планирования дальнейших шагов по защите и развитию интеллектуальной собственности.

Мы уверенно рекомендуем АО АК «ДЕЛОВОЙ ПРОФИЛЬ» как надежного эксперта в сфере оценки нематериальных активов и сопровождения сделок с объектами интеллектуальной собственности.
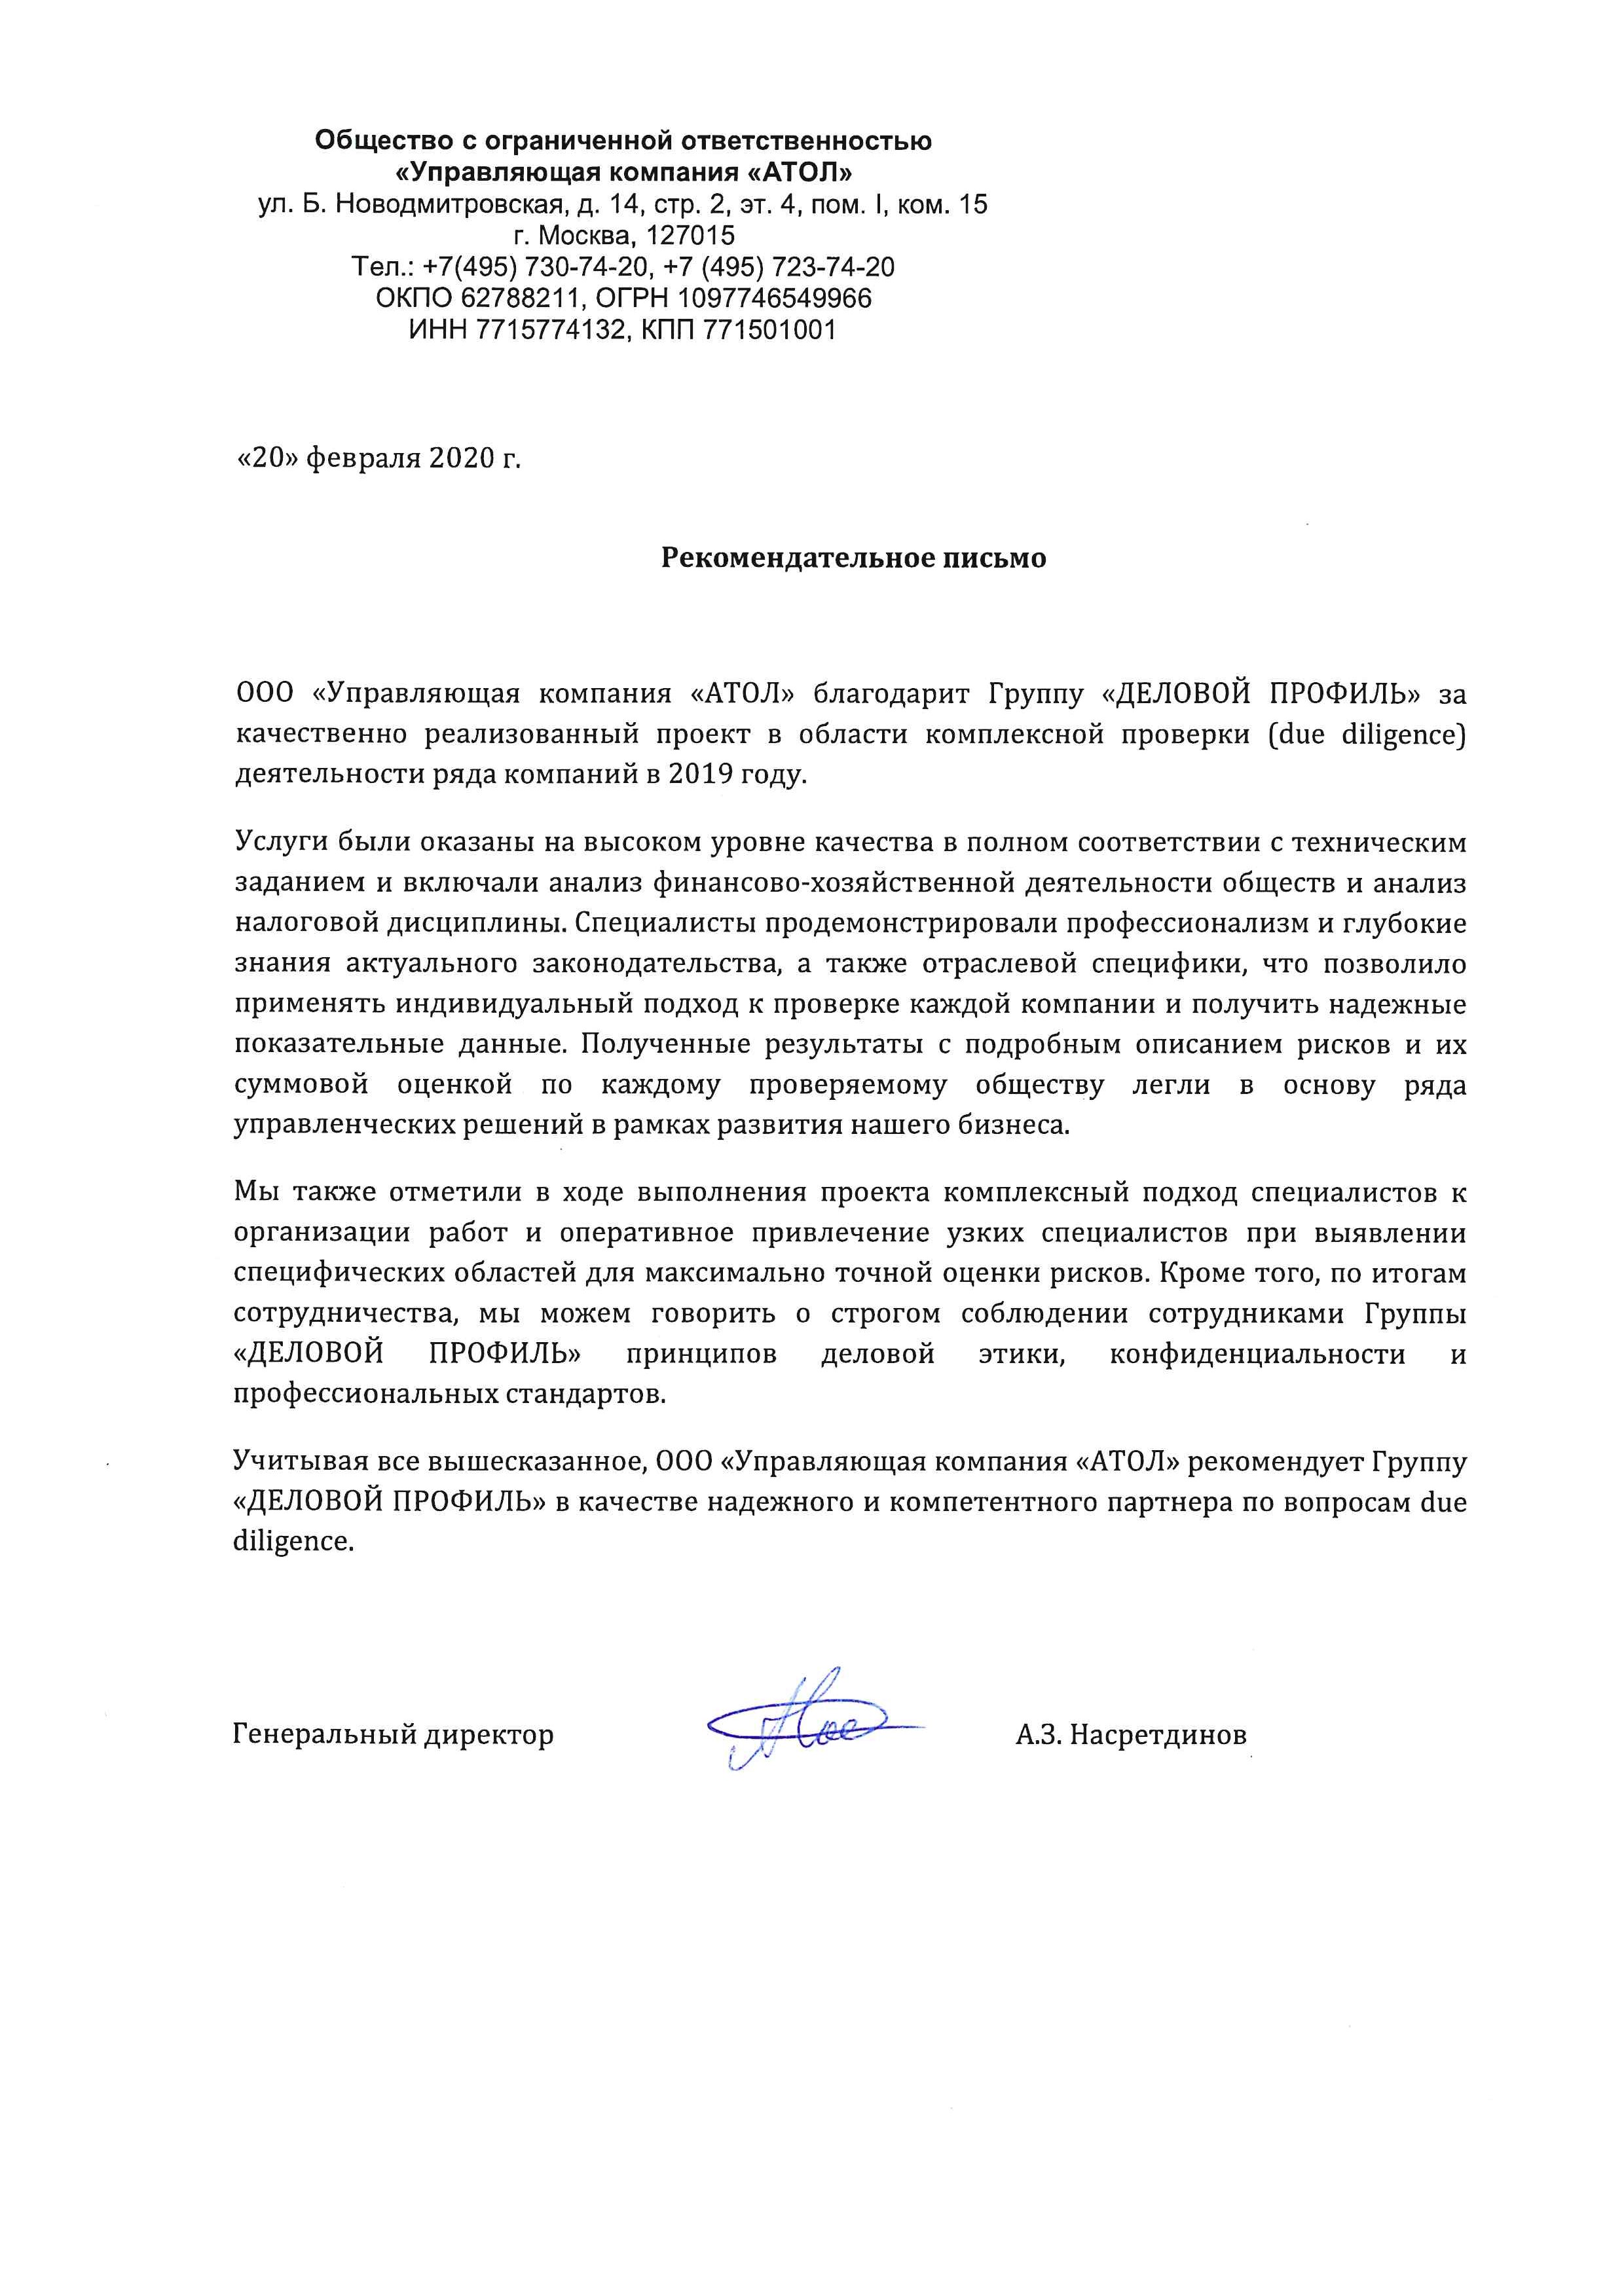
АТОЛ
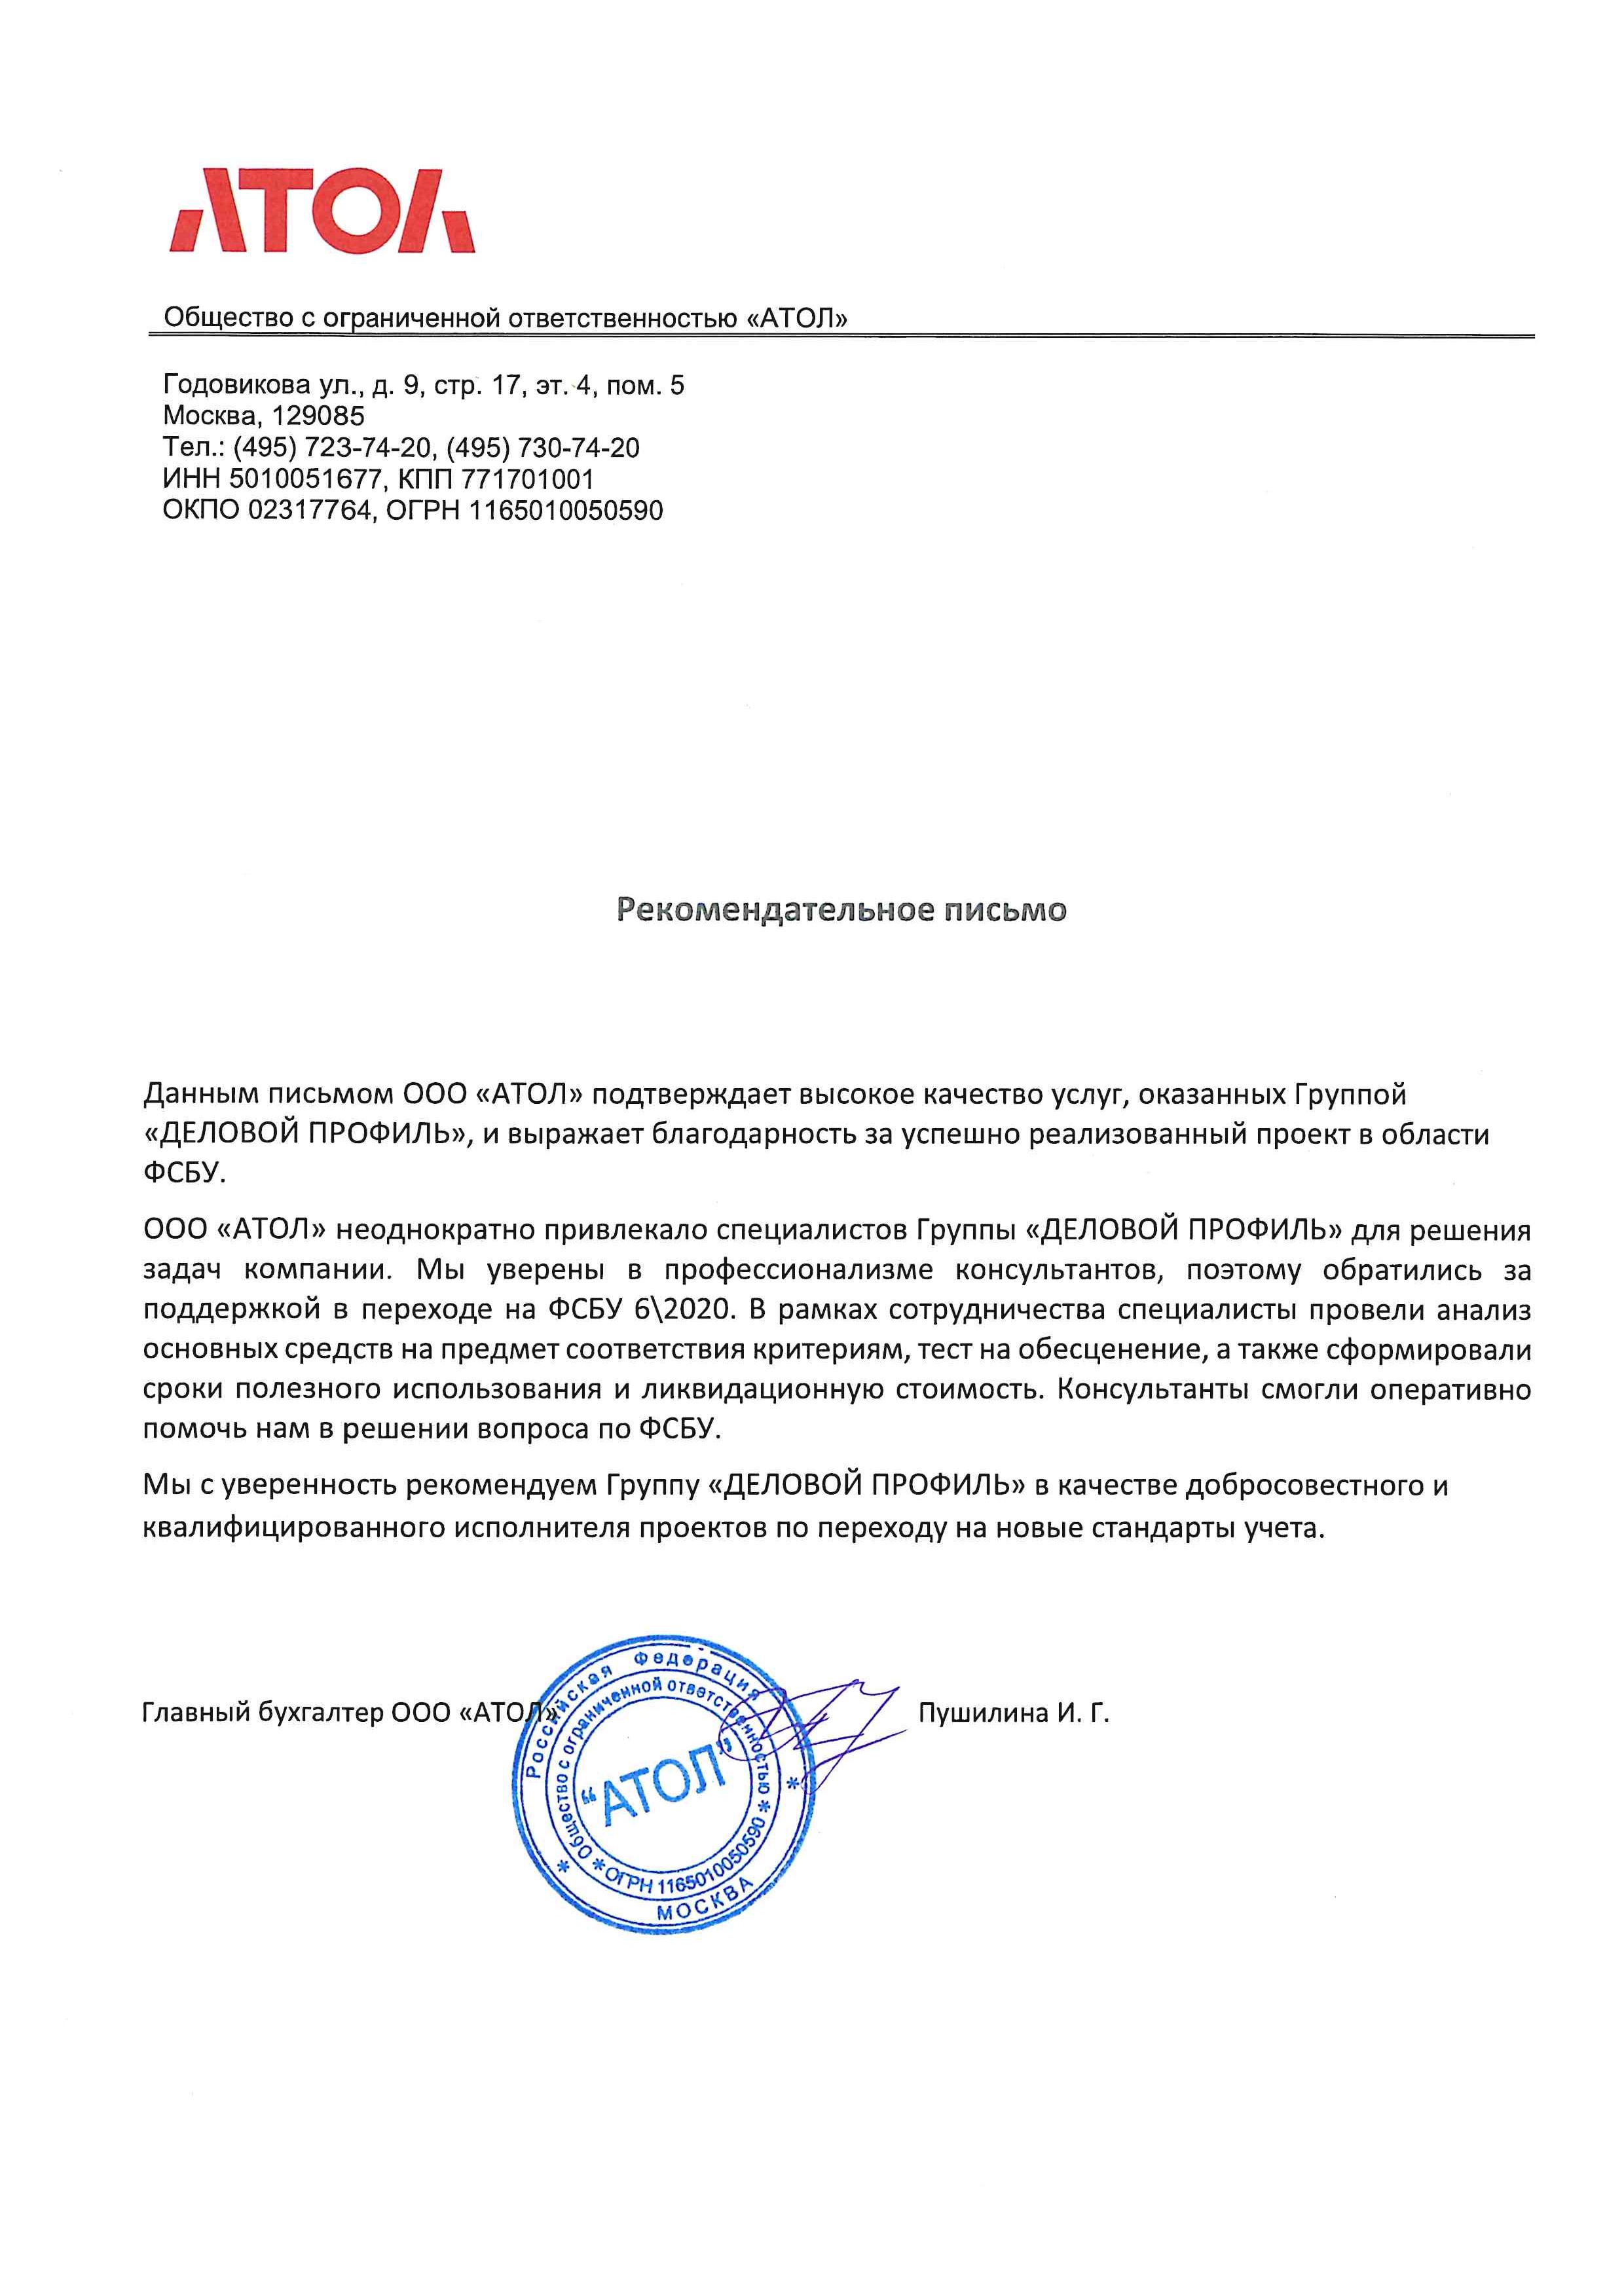
Мы с уверенность рекомендуем Группу «ДЕЛОВОЙ ПРОФИЛЬ» в качестве добросовестного и квалифицированного исполнителя консалтинговых проектов.
АТОЛ
Мы с уверенность рекомендуем Группу «ДЕЛОВОЙ ПРОФИЛЬ» в качестве добросовестного и квалифицированного исполнителя консалтинговых проектов.
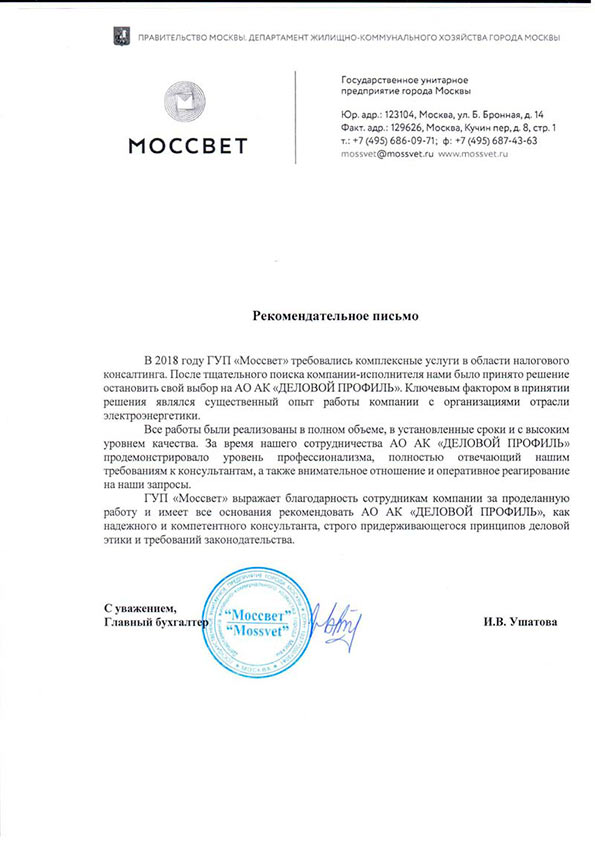
Моссвет
В 2018 году ООО «Моссвет» требовались комплексные услуги в области налогового консалтинга. После тщательного поиска компании-исполнителя нами было принято решение остановить свой выбор на АО АК «ДЕЛОВОЙ ПРОФИЛЬ». Ключевым фактором в принятии решения являлся существенный опыт работы компании с организациями отрасли электроэнергетики.
Газпромбанк
Настоящим письмом АО «Газпромбанк» подтверждает факт сотрудничества с компанией АО АК «ДЕЛОВОЙ ПРОФИЛЬ» в рамках проекта по независимой оценке рыночной стоимости арендной платы. Сотрудничество было эффективным, компетенции и подход компании полностью отвечают тем высоким требованиям, которые мы всегда предъявляем к своим поставщикам.
Билайн
Клиент выражает АО АК  "ДЕЛОВОЙ ПРОФИЛЬ" благодарность за успешно реализованные проекты в области оценки.
НПО Прибор им. С.С. Голембиовского
За время нашего сотрудничества мы удостоверились в том, что специалисты Группы "ДЕЛОВОЙ ПРОФИЛЬ" обладают глубоким знанием рынка, владеют передовыми методиками и инструментами для проведения маркетинговых исследований
ГК Росгеология
В процессе работы аудиторы АКГ «ДЕЛОВОЙ ПРОФИЛЬ» проявили себя как компетентные специалисты, внимательно относящиеся к клиенту.
ТВЭЛ
АО «ТВЭЛ» выражает благодарность АО АК «ДЕЛОВОЙ ПРОФИЛЬ» за высокий профессионализм в работе и рекомендует компанию как компетентного и надежного партнера в области оказания аудиторских и консалтинговых услуг.
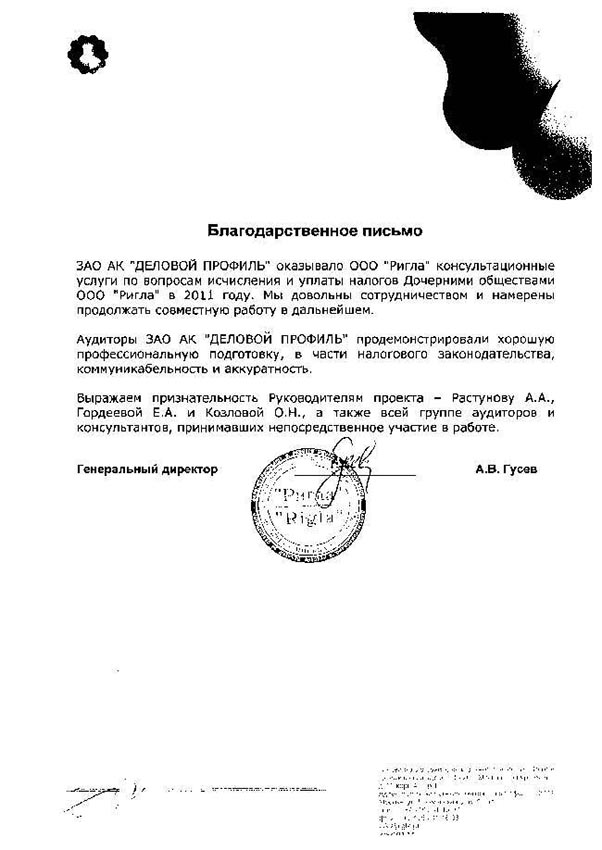
Ригла
Аудиторы ЗАО АК «ДЕЛОВОЙ ПРОФИЛЬ» продемонстрировали хорошую профессиональную подготовку, в части налогового законодательства, коммуникабельность и аккуратность.
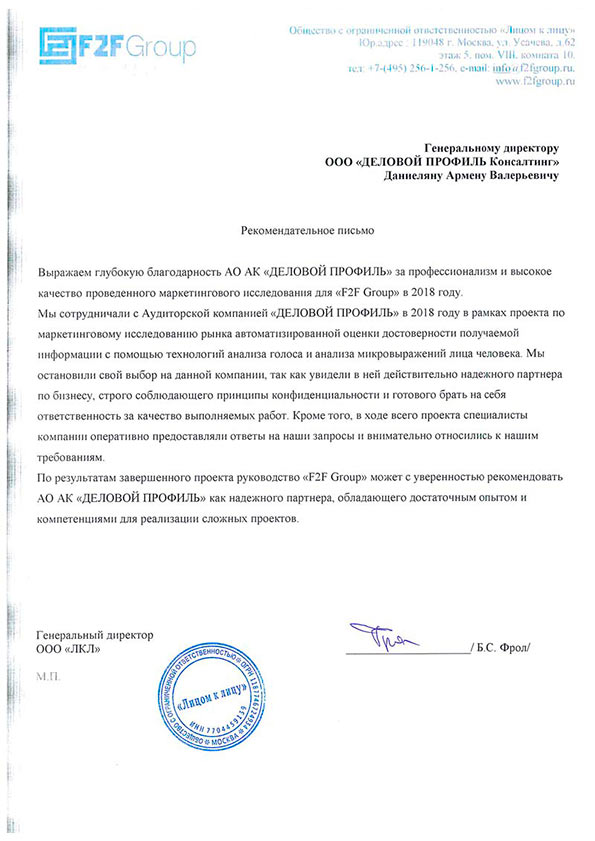
F2FGroup
Выражаем глубокую благодарность АО АК "ДЕЛОВОЙ ПРОФИЛЬ" за профессионализм и высокое качество проведенного маркетингового исследования для "F2F Group" в 2018 году. 
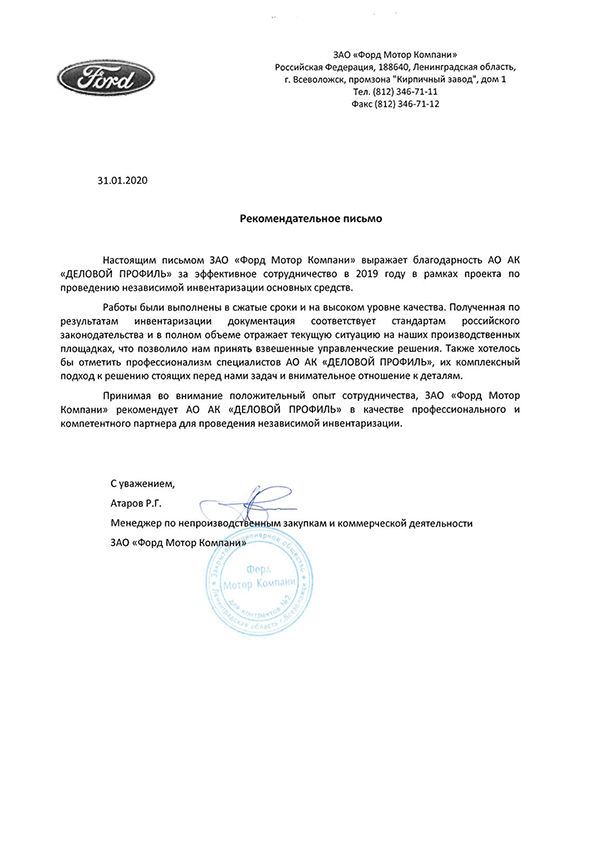
Форд Мотор Компани
Работы были выполнены в сжатые сроки и на высоком уровне качества. Полученная по результатам инвентаризации документация соответствует стандартам российского законодательства и в полном объеме отражает текущую ситуацию на наших производственных площадках, что позволило нам принять взвешенные управленческие решения.
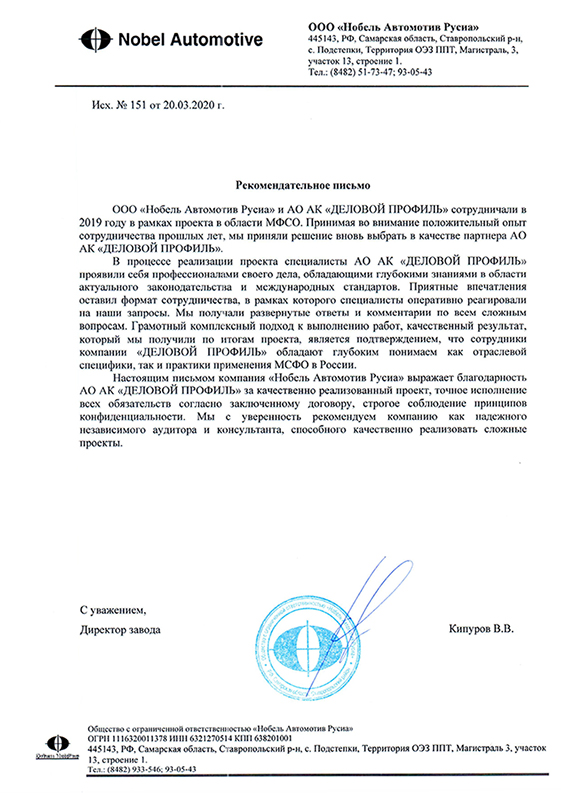
Нобель Автомотив Русиа
ООО «Нобель Автоматив Русиа» и АО АК «ДЕЛОВОЙ ПРОФИЛЬ» сотрудничали в 2019 году в рамках проекта в области МФСО. Настоящим письмом компания «Нобель Автоматив Русиа» выражает благодарность АО АК «ДЕЛОВОЙ ПРОФИЛЬ» за качественно реализованный проект, точное исполнение всех обязательств согласно заключенному договору, строгое соблюдение принципов конфиденциальности
ДОНСТРОЙ
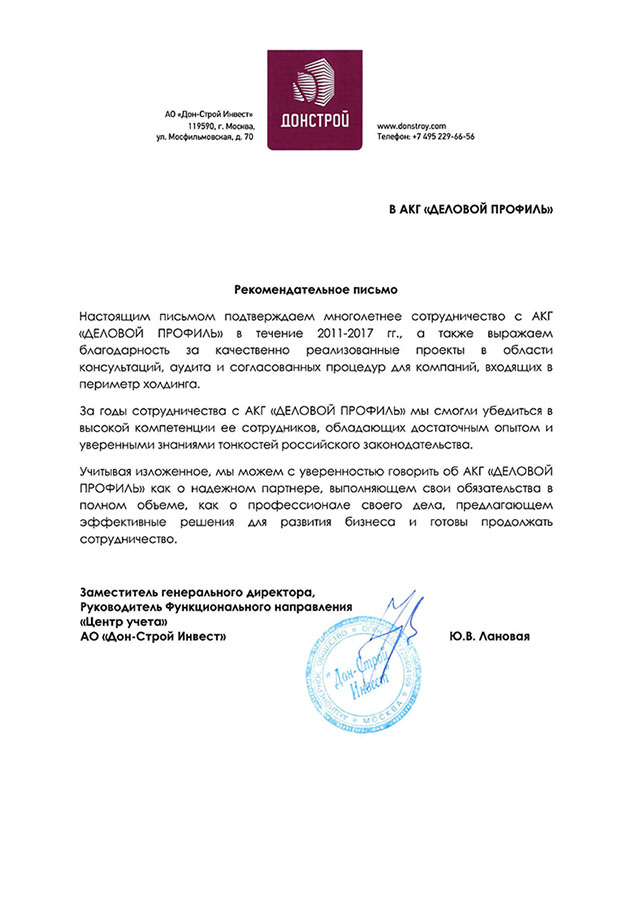
За годы сотрудничества с АКГ «ДЕЛОВОЙ ПРОФИЛЬ» мы смогли убедиться в высокой компетенции ее сотрудников, обладающих достаточным опытом и уверенными знаниями тонкостей российского законодательства.

Эксперты

Ксения Архипова
Старший партнер. Исполнительный директор

Работает в Группе «ДЕЛОВОЙ ПРОФИЛЬ» с 2005 года. Мастер делового администрирования, эксперт в области управления проектами. Первое высшее образование получила в МГУ им. М.В. Ломоносова, закончив факультет психологии, являющийся одним из ведущих мировых центров в данной сфере. Внесла значимый вклад в проект по автоматизации и моделированию бизнес-процессов компании, действуя в составе рабочей группы. Активно участвует в реализации проектов департамента управленческого консалтинга.

Дарья Перковская
Партнер по аудиту и консалтингу

С отличием окончила университет по специальности «Бухгалтерский учет и аудит», является мастером делового администрирования, имеет диплом ACCA по Международной Финансовой Отчетности. Более 15 лет работает в сфере аудита и бухгалтерского учета, реализовала проекты для крупнейших игроков различных отраслей российской экономики.

Дарья внесла значительный вклад в разработку методологии и внутренних стандартов качества аудиторских услуг в Группе, наладила эффективную систему формирования проектных команд. Является членом Комитета по аудиту общественно значимых организаций (ОЗО) СРО Аудиторская Ассоциация «Содружество» и активно участвует в развитии аудиторского рынка в России.

Ольга Легонькова
Директор департамента Аудита

Ольга окончила Орловский государственный аграрный университет по специальности «Бухгалтерский учет и аудит», является квалифицированным аудитором, имеет более 15 лет опыта работы в сфере аудита и бухгалтерского учета.

Среди ключевых компетенций – проведение аудита, разработка и написание внутренних локальных актов, формирование и внедрение внутренних стандартов в рамках системы контроля, контроль работы бухгалтерии, а также консультирование в различных областях, включая вопросы налогового планирования, сложные вопросы бухгалтерского учета и формирования отчетности.

Владимир Поклад
Директор департамента Управленческого консалтинга

Владимир имеет более чем 20-летний опыт в области стратегического консультирования и повышения операционной эффективности в международных и российских организациях. В том числе 8 лет работал на руководящих должностях. Сертифицированный руководитель проектов PMP, сертифицированный аналитик по альтернативным инвестициям CAIA. Закончил MBA по направлению финансы и менеджмент в Бизнес-школе Чикагского Университета. 
Среди ключевых компетенций - разработка стратегий развития, сопровождение инвестиционных проектов, повышение операционной эффективности, постановка проектных офисов в компаниях различных отраслей.

Екатерина Крючкова
Директор департамента Финансового и налогового консалтинга

Окончила Национальный исследовательский ядерный университет «МИФИ» по специальности «Бухгалтерский учет, анализ и аудит». Имеет опыт работы более 15 лет в сфере аудита и бухгалтерского учета.

Среди ключевых компетенций – проведение анализа финансово-хозяйственной деятельности предприятия, разработка и написание внутренних локальных актов, проведение форензика и Due diligence, проведение инвентаризаций на предприятиях различных отраслей российской экономики, постановка управленческого учета, а также консультирование по налоговому и бухгалтерскому учету.

Виктория Шпаковская
Директор департамента Внутреннего контроля и управления рисками

Виктория окончила Московский Авиационный Институт по направлениям «Системы автоматизированного управления» и «Экономика». Эксперт-практик с опытом более 20 лет в области построения систем внутреннего контроля, систем управления рисками, корпоративного управления и организации работы служб внутреннего аудита.

Среди ключевых компетенций – проведение комплексного анализа процессов в компании, оценка экономической эффективности управления процессами, реинжиниринг, документирование и тестирование процессов, построение системы внутреннего контроля по методологии COSO ERM, а также организация мониторинга применения всех компонентов системы внутреннего контроля.

Нина Мищенко
Руководитель юридического направления, адвокат
Олег Соловьев
Директор департамента Оценки

Олег окончил Институт профессиональных бухгалтеров и аудиторов России по специальности «Бухгалтерский учет», Институт профессионального образования по специальности «Оценка бизнеса», а также Институт международного права и экономики им. А.С. Грибоедова по специальности «Арбитражное управление». Имеет 5-летний опыт работы на должности ведущего бухгалтера, а также более 10 лет в оценочной деятельности.

Среди ключевых компетенций – оценка движимого и недвижимого имущества, подготовка отчетов в рамках проведения судебных экспертиз, анализ наилучшего варианта использования оцениваемых активов, а также разработка стратегий в области управления недвижимыми активами.


Павел Родионов
Директор департамента Инвестиционного консалтинга и рыночной аналитики

Павел имеет опыт работы в финансово-инвестиционном направлении – более 12 лет, в том числе на должности руководителя – 10 лет.

Среди ключевых компетенций – стратегическое консультирование, анализ финансово-хозяйственной деятельности компании, сопровождение реализации инвестиционных проектов: от этапов анализа, разработки концепции и стратегии до запуска и коммерческой реализации.

Николай Рябцев
Директор департамента ИТ-консалтинга
Вячеслав Соболев
Директор департамента клиентского развития
Все эксперты
Лицензии и сертификаты

Свяжитесь с нами

Если Вы не нашли необходимую информацию на сайте, задайте вопрос и получите ответ удобным для Вас способом.
Оставьте запрос, и мы оперативно рассчитаем стоимость проекта для Вас.
Получить консультацию
Запросить предложение
Регистрация на вебинары
Обязательное поле
Обязательное поле
Введите корректный E-mail
Получить консультацию
Заказать аналитику
Ошибка
Выберите хотябы один тип публикаций.
Задать вопрос
Запросить комментарий эксперта